AEON THAI MOBILE
AEON Thana Sinsap (Thailand) PLC FREE -On The App Store
Open
แนะแนววิธีการจัดการ สาระน่ารู้หรือเคล็ดลับดีๆในการใช้บัตรเครดิตให้เกิดประโยชน์สูงสุด รวมถึงหลายๆเรื่องที่คุณไม่รู้มาก่อน มาอัพเดทกันก่อนใคร ที่นี่ ..
ทุกเรื่องบัตรเครดิตที่คุณควรรู้
เมื่อมีความจำเป็นต้องใช้เงินก้อน หลายคนมักมองหาทางเลือกที่สามารถเปลี่ยนมูลค่าของรถยนต์ให้เป็นสภาพคล่องได้ โดยคำที่มักถูกพูดถึงอยู่เสมอคือ "จำนำเล่มรถยนต์" และ "ขายฝากรถ" ซึ่งแม้จะดูคล้ายกันในแง่ที่ใช้รถเป็นหลักประกัน แต่ในทางกฎหมาย สิทธิความเป็นเจ้าของ และวิธีดำเนินการ ทั้งสองรูปแบบมีรายละเอียดที่แตกต่างกันพอสมควร บทความนี้จะพาไปทำความเข้าใจว่าจำนำเล่มรถยนต์คืออะไร ต่างจากขายฝากอย่างไร และแบบไหนอาจเหมาะกับสถานการณ์ของคุณมากกว่า
การจำนำเล่มรถยนต์ หรือที่หลายคนเรียกว่าจำนำทะเบียนรถ เป็นการนำรถยนต์ที่ตนเองเป็นเจ้าของมาใช้เป็นหลักประกันในการขอสินเชื่อ เพื่อแลกกับวงเงินกู้ก้อนหนึ่งตามมูลค่ารถที่ได้รับการประเมิน
แม้หลายคนจะเรียกติดปากว่าการ "จำนำรถ" แต่ในทางปฏิบัติ รถไม่ได้ถูกนำไปจอดไว้กับผู้ให้บริการเหมือนการจำนำทรัพย์สินทั่วไป เพราะผู้ขอสินเชื่อยังสามารถใช้รถได้ตามปกติ ตราบใดที่ยังปฏิบัติตามเงื่อนไขของสัญญา
จุดประสงค์หลักของการจำนำเล่มรถยนต์จึงไม่ใช่การขายรถ แต่เป็นการเปลี่ยนมูลค่าของรถให้กลายเป็นสภาพคล่องทางการเงิน โดยยังสามารถใช้รถคันเดิมในการดำเนินชีวิตหรือประกอบอาชีพต่อไปได้
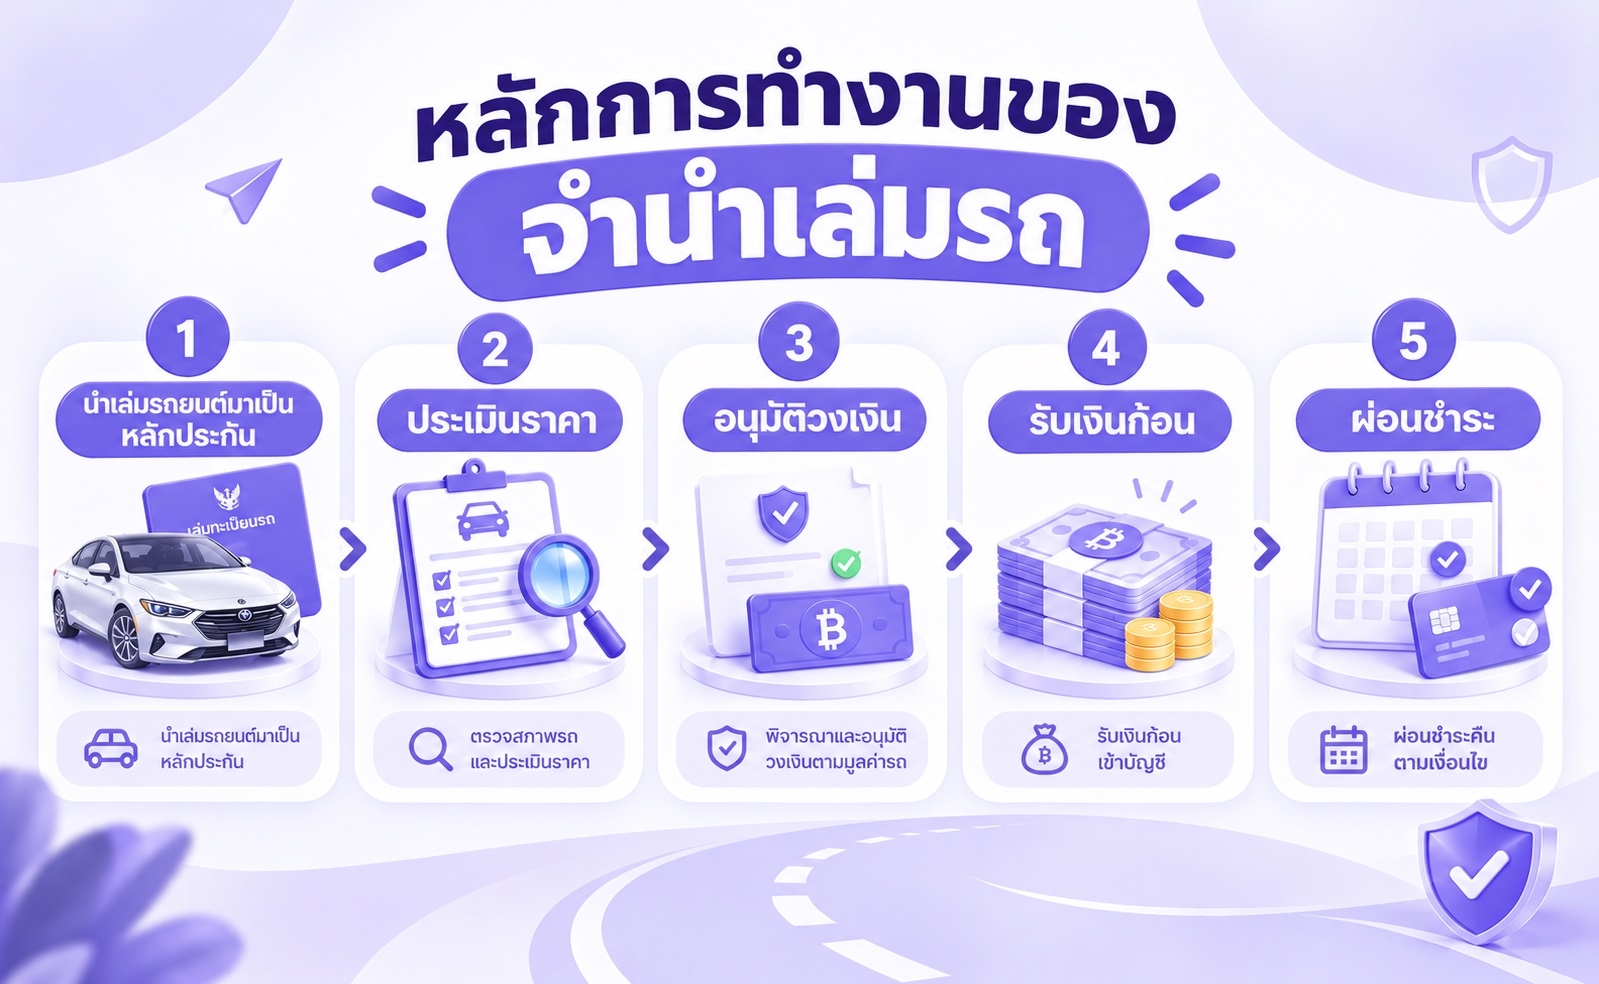
หลักการทำงานค่อนข้างตรงไปตรงมา ผู้ให้บริการจะประเมินมูลค่าของรถยนต์จากปัจจัยต่าง ๆ เช่น รุ่นรถ อายุรถ สภาพรถ และราคาตลาดในปัจจุบัน จากนั้นจึงพิจารณาวงเงินสินเชื่อที่เหมาะสม เมื่อได้รับอนุมัติวงเงินแล้ว ผู้กู้จะได้รับเงินก้อนและผ่อนชำระคืนเป็นงวดตามสัญญาที่ตกลงกันไว้
นี่เป็นข้อสงสัยที่หลายคนถามมากที่สุด คำตอบคือ โดยทั่วไปยังสามารถใช้รถได้ตามปกติ เพราะวัตถุประสงค์ของสินเชื่อประเภทนี้คือการนำรถมาใช้เป็นหลักประกัน ไม่ใช่การโอนรถหรือส่งมอบรถให้ผู้ให้บริการนำไปครอบครอง จึงเป็นเหตุผลที่ผู้ประกอบอาชีพที่ต้องใช้รถทุกวัน เช่น พนักงานขาย เจ้าของกิจการ หรือคนที่ต้องเดินทางเป็นประจำ มักเลือกใช้วิธีนี้มากกว่าการขายรถหรือขายฝากรถ
กลุ่มคนที่มักใช้จำนำเล่มรถยนต์ เช่น
แม้ขายฝากรถจะถูกพูดถึงควบคู่กับจำนำเล่มรถอยู่บ่อยครั้ง แต่จริง ๆ แล้วทั้งสองอย่างมีหลักการทางกฎหมายที่แตกต่างกันอย่างมาก
สิ่งสำคัญที่สุดที่ควรเข้าใจคือ ขายฝากไม่ใช่สินเชื่อ แต่เป็นสัญญาซื้อขายรูปแบบหนึ่งที่ผู้ขายฝากมีสิทธิ์ไถ่ถอนทรัพย์สินกลับคืนได้ภายในระยะเวลาที่กำหนด
จุดที่แตกต่างจากการจำนำเล่มรถชัดเจนที่สุด คือ เมื่อทำสัญญาขายฝากแล้ว กรรมสิทธิ์รถจะโอนไปเป็นของผู้รับซื้อฝากทันทีตามที่กฎหมายกำหนด
แม้ผู้ขายฝากจะยังมีสิทธิ์ไถ่ถอนรถกลับคืนได้ภายในระยะเวลาที่ระบุในสัญญา แต่ในช่วงเวลานั้นเจ้าของกรรมสิทธิ์ตามกฎหมายไม่ใช่ผู้ขายฝากอีกต่อไป ด้วยเหตุนี้ คนจำนวนมากจึงมักเข้าใจผิดว่าขายฝากคือการกู้เงิน โดยไม่ทราบว่ารถได้เปลี่ยนเจ้าของตามกฎหมายไปแล้วตั้งแต่วันทำสัญญา
แม้กรรมสิทธิ์จะเปลี่ยนมือ แต่ผู้ขายฝากยังคงมีสิทธิ์สำคัญบางประการ ได้แก่
ดังนั้นก่อนตัดสินใจขายฝากรถ ควรอ่านสัญญาให้ละเอียดและเข้าใจเงื่อนไขการไถ่ถอนทุกข้อ
นี่คือจุดที่หลายคนมักมองข้าม หากพ้นกำหนดเวลาไถ่ถอนตามสัญญา และผู้ขายฝากไม่สามารถนำเงินมาไถ่รถคืนได้ รถอาจตกเป็นของผู้รับซื้อฝากโดยสมบูรณ์ตามเงื่อนไขของสัญญา จึงเป็นเหตุผลว่าทำไมผู้ที่กำลังเปรียบเทียบระหว่างจำนำเล่มรถยนต์กับขายฝากรถ ควรทำความเข้าใจเรื่องนี้ให้ชัดเจนก่อนตัดสินใจ
เหตุผลที่คนมักสับสนก็เพราะทั้งสองวิธีมีจุดเริ่มต้นเหมือนกัน คือ ใช้รถแลกกับเงินก้อน แต่สิ่งที่เกิดขึ้นหลังจากนั้นแตกต่างกันพอสมควร ในการจำนำเล่มรถ ผู้ขอสินเชื่อยังคงเป็นเจ้าของรถและยังใช้รถได้ตามปกติ ขณะที่การขายฝากเป็นการโอนกรรมสิทธิ์รถไปยังผู้รับซื้อฝากทันที และผู้ขายฝากมีเพียงสิทธิในการไถ่ถอนกลับคืนภายหลัง
ดังนั้นก่อนเปรียบเทียบเรื่องวงเงิน ดอกเบี้ย หรือความสะดวก สิ่งแรกที่ควรทำความเข้าใจคือ หลังทำสัญญาแล้ว รถยังเป็นของใคร เพราะคำตอบข้อนี้จะส่งผลต่อความเสี่ยงและสิทธิของผู้ทำธุรกรรมในระยะยาวมากที่สุด
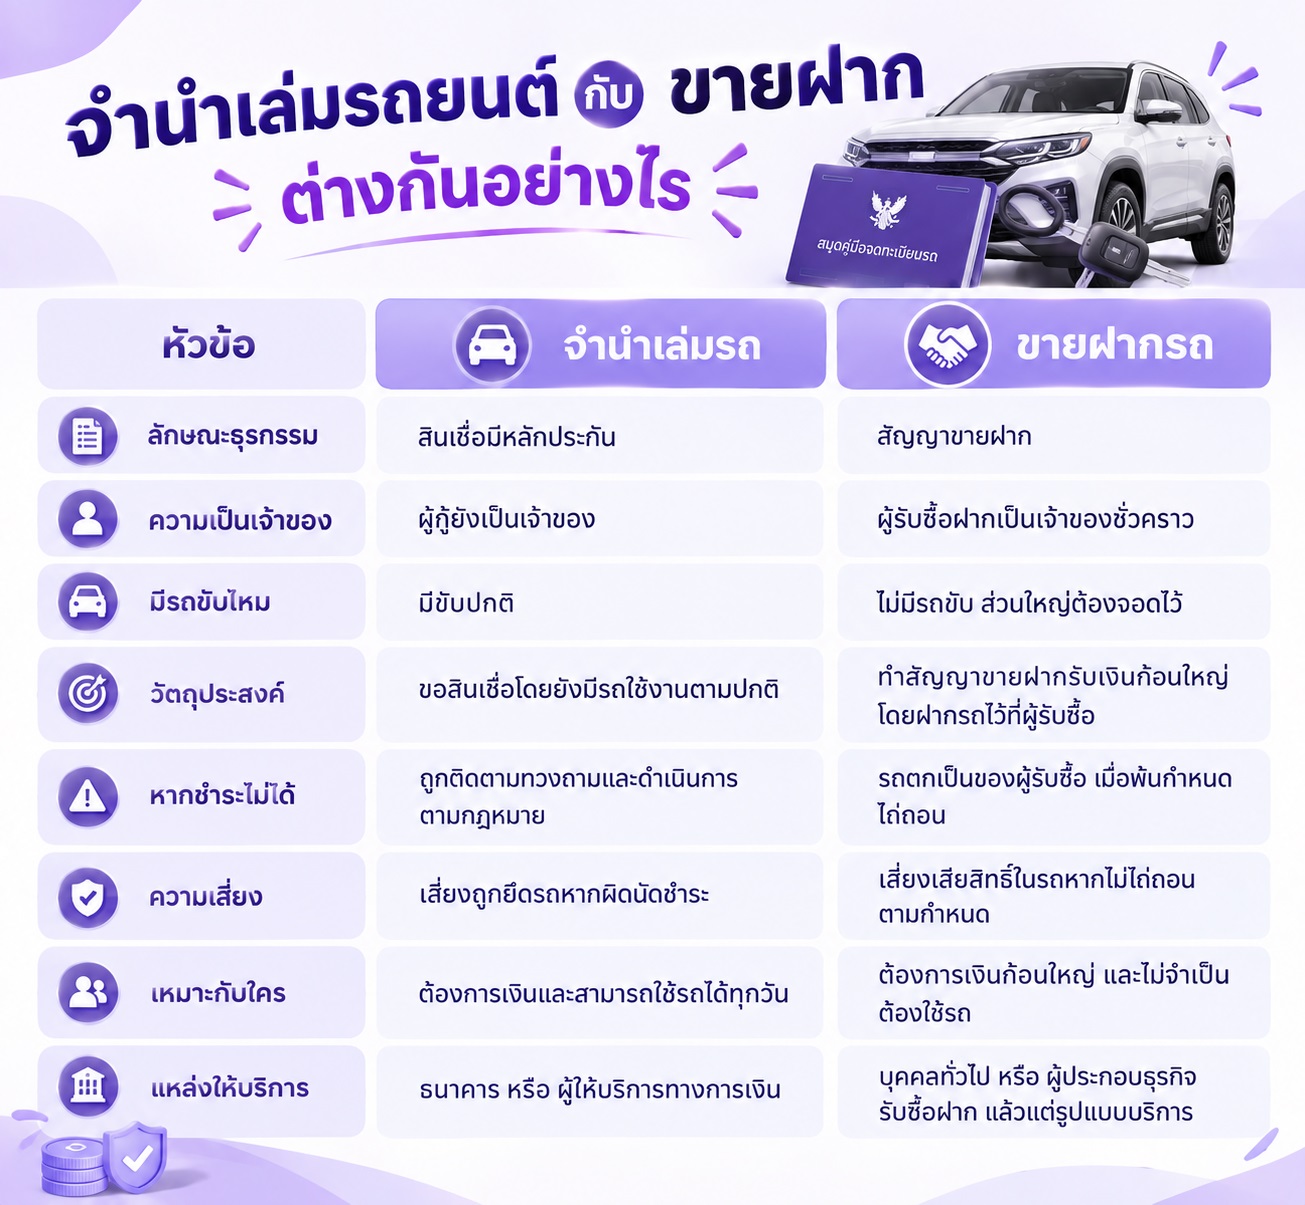
แม้จำนำเล่มรถยนต์และขายฝากรถจะมีจุดร่วมคือช่วยเปลี่ยนมูลค่าของรถให้กลายเป็นเงินก้อน แต่ทั้งสองวิธีมีความแตกต่างกันตั้งแต่หลักการทางกฎหมาย สิทธิความเป็นเจ้าของ ไปจนถึงความเสี่ยงที่ผู้ใช้บริการต้องรับ
|
หัวข้อ |
จำนำเล่มรถ |
ขายฝากรถ |
|
ลักษณะธุรกรรม |
สินเชื่อมีหลักประกัน |
สัญญาขายฝาก |
|
ความเป็นเจ้าของ |
ผู้กู้ยังเป็นเจ้าของ |
ผู้รับซื้อฝากเป็นเจ้าของชั่วคราว |
|
มีรถขับไหม |
มีขับปกติ |
ไม่มีรถขับ ส่วนใหญ่ต้องจอดไว้ |
|
วัตถุประสงค์ |
ขอสินเชื่อโดยยังมีรถใช้งานตามปกติ |
ทำสัญญาขายฝากรับเงินก้อนใหญ่โดยฝากรถไว้ที่ผู้รับซื้อ |
|
หากชำระไม่ได้ |
ถูกติดตามทวงถามและดำเนินการตามกฎหมาย |
รถตกเป็นของผู้รับซื้อ เมื่อพ้นกำหนดไถ่ถอน |
|
ความเสี่ยง |
เสี่ยงถูกยึดรถหากผิดนัดชำระ |
เสี่ยงเสียสิทธิ์ในรถหากไม่ไถ่ถอนตามกำหนด |
|
เหมาะกับใคร |
ต้องการเงินและสามารถใช้รถได้ทุกวัน |
ต้องการเงินก้อนใหญ่ และไม่จำเป็นต้องใช้รถ |
|
แหล่งให้บริการ |
ธนาคาร หรือ ผู้ให้บริการทางการเงิน |
บุคคลทั่วไป หรือผู้ประกอบธุรกิจรับซื้อฝาก แล้วแต่รูปแบบบริการ |
นี่คือความแตกต่างที่สำคัญที่สุด
การจำนำเล่มรถเป็นการนำรถมาใช้เป็นหลักประกันในการขอสินเชื่อ ดังนั้นกรรมสิทธิ์รถโดยทั่วไปยังคงเป็นของเจ้าของรถตามเงื่อนไขของสัญญา
แต่ในกรณีขายฝาก กรรมสิทธิ์รถจะโอนไปเป็นของผู้รับซื้อฝากทันทีตั้งแต่วันทำสัญญา แม้ว่าผู้ขายฝากจะยังมีสิทธิ์ไถ่ถอนคืนได้ก็ตาม
การจำนำเล่มรถจะอยู่ในรูปแบบสัญญาสินเชื่อที่มีรถเป็นหลักประกัน ส่วนขายฝากจะเป็นสัญญาขายฝากตามกฎหมายแพ่งและพาณิชย์
ดังนั้นก่อนเซ็นเอกสารใด ๆ ควรอ่านรายละเอียดให้ครบ โดยเฉพาะเงื่อนไขเรื่องการชำระเงิน การไถ่ถอน และผลที่จะเกิดขึ้นหากผิดนัดชำระ
ทั้งสองวิธีมีความเสี่ยงต่างกัน การจำนำเล่มรถมีความเสี่ยงในแง่ภาระหนี้และภาระดอกเบี้ย ขณะที่ขายฝากมีความเสี่ยงเรื่องการสูญเสียกรรมสิทธิ์รถหากไม่สามารถไถ่ถอนคืนได้ตามกำหนด
วงเงินที่ได้รับขึ้นอยู่กับหลายปัจจัย เช่น
ดังนั้นรถคันเดียวกันอาจได้รับข้อเสนอที่แตกต่างกันจากแต่ละผู้ให้บริการได้
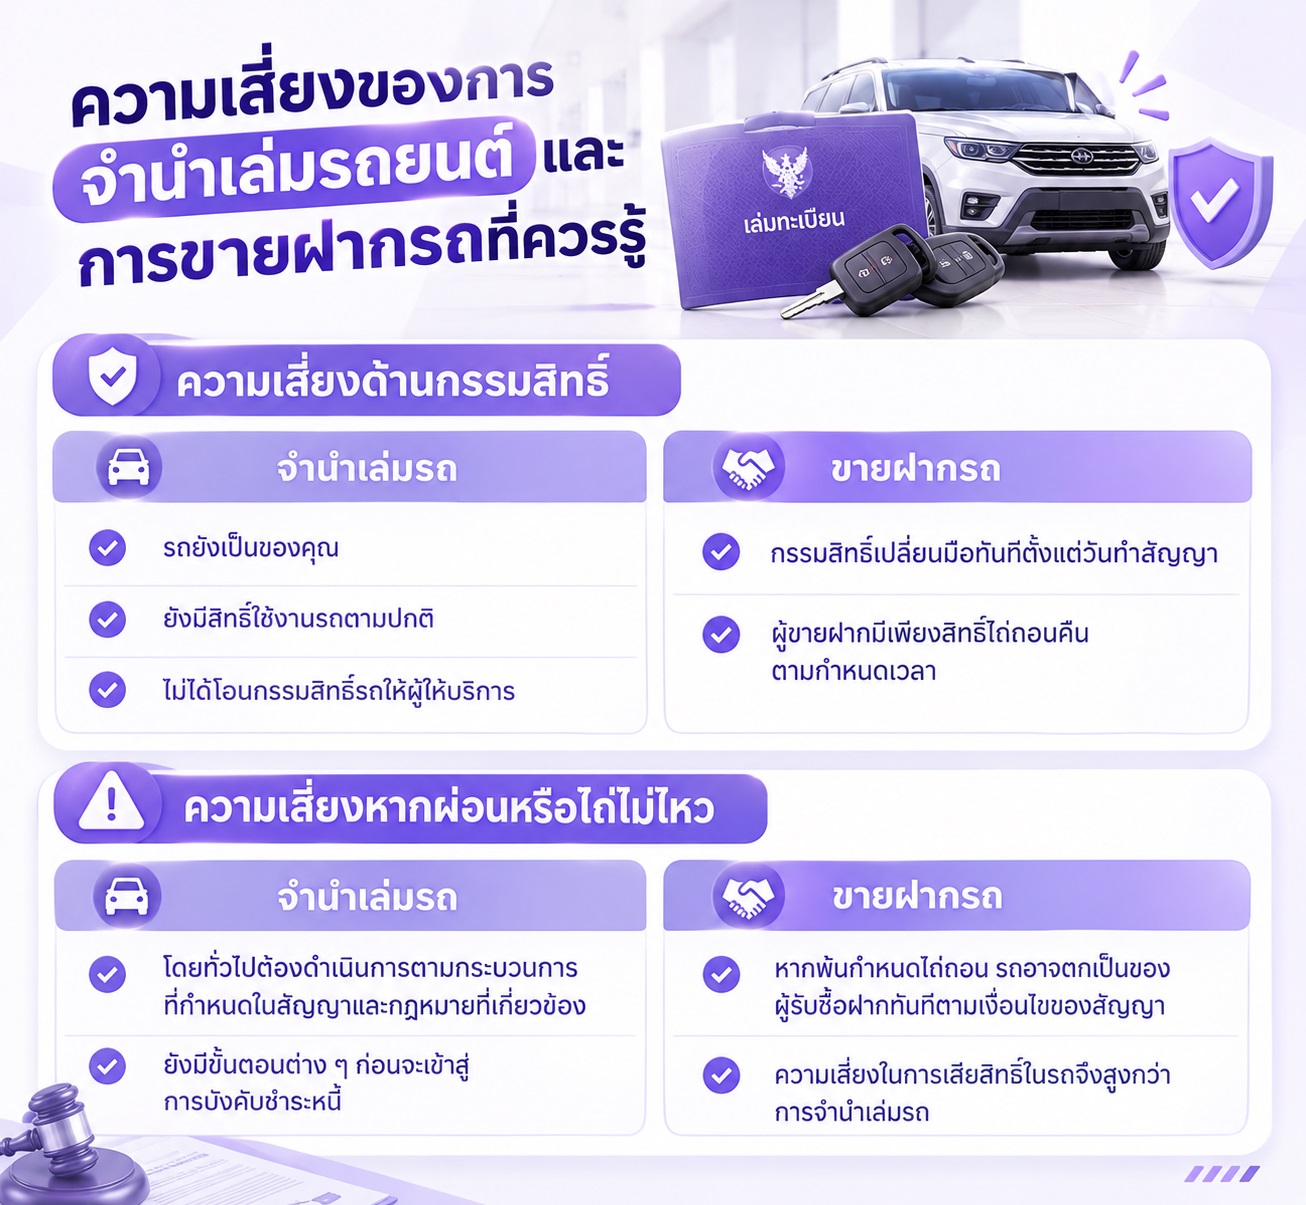
หลายคนมองเฉพาะจำนวนเงินที่จะได้รับ แต่ละเลยเรื่องความเสี่ยงที่อาจเกิดขึ้นในอนาคต
ก่อนตัดสินใจใช้รถแลกเงิน ควรทำความเข้าใจผลกระทบที่อาจเกิดขึ้นในกรณีที่ไม่สามารถชำระเงินหรือไถ่ถอนรถได้ตามกำหนดด้วย
จำนำเล่มรถ
✅ รถยังเป็นของคุณ
✅ ยังมีสิทธิ์ใช้งานรถตามปกติ
✅ ไม่ได้โอนกรรมสิทธิ์รถให้ผู้ให้บริการ
ขายฝากรถ
⚠️ กรรมสิทธิ์เปลี่ยนมือทันทีตั้งแต่วันทำสัญญา
⚠️ ผู้ขายฝากมีเพียงสิทธิ์ไถ่ถอนคืนตามกำหนดเวลา
จำนำเล่มรถ
✅ โดยทั่วไปต้องดำเนินการตามกระบวนการที่กำหนดในสัญญาและกฎหมายที่เกี่ยวข้อง
✅ ยังมีขั้นตอนต่าง ๆ ก่อนจะเข้าสู่การบังคับชำระหนี้
ขายฝากรถ
⚠️ หากพ้นกำหนดไถ่ถอน รถอาจตกเป็นของผู้รับซื้อฝากทันทีตามเงื่อนไขของสัญญา
⚠️ ความเสี่ยงในการเสียสิทธิ์ในรถจึงสูงกว่าการจำนำเล่มรถ
แม้จำนำเล่มรถจะไม่ใช่คำตอบสำหรับทุกคน แต่ก็เหมาะกับหลายสถานการณ์ โดยเฉพาะผู้ที่มีรถและต้องการเงินทุนหมุนเวียนในระยะสั้นถึงกลาง
หากรถยังเป็นส่วนสำคัญในการเดินทางหรือการทำงาน การจำนำเล่มรถอาจตอบโจทย์มากกว่าการขายฝากหรือขายรถออกไป
ยิ่งรถมีมูลค่าและมีเอกสารครบถ้วน ก็ยิ่งมีโอกาสได้รับการพิจารณาสินเชื่อได้ง่ายขึ้น
การจำนำเล่มรถเหมาะกับผู้ที่มีรายได้ประจำหรือสามารถวางแผนผ่อนชำระคืนเป็นงวดได้อย่างต่อเนื่อง
บางครั้งรถอาจเป็นทรัพย์สินที่มีมูลค่าสูงที่สุดในครอบครัว การเปลี่ยนมูลค่าของรถให้กลายเป็นเงินทุนหมุนเวียนจึงเป็นทางเลือกที่หลายคนพิจารณา
ไม่ผิดกฎหมาย หากใช้บริการกับผู้ให้บริการที่ดำเนินการอย่างถูกต้องตามกฎหมาย และมีสัญญาที่ชัดเจน อย่างไรก็ตาม ควรเลือกผู้ให้บริการที่น่าเชื่อถือ ศึกษาเงื่อนไขของสัญญาให้ครบถ้วน และหลีกเลี่ยงการทำธุรกรรมที่มีรายละเอียดคลุมเครือหรือไม่สามารถตรวจสอบได้
หลายคนมองเห็นเพียงจำนวนเงินก้อนที่จะได้รับ แต่ลืมพิจารณาผลกระทบในระยะยาว ก่อนเลือกขายฝากรถ ควรเข้าใจเรื่องต่อไปนี้ให้ชัดเจน
อย่าดูเฉพาะจำนวนเงินที่ได้รับ แต่ควรพิจารณาความคุ้มค่าร่วมด้วย เพราะบางแห่งอาจให้วงเงินสูง แต่มีค่าใช้จ่ายแฝงที่เพิ่มขึ้นตามมา
ควรตรวจสอบดอกเบี้ย ค่าธรรมเนียม และค่าใช้จ่ายอื่น ๆ ที่เกี่ยวข้องก่อนตัดสินใจทุกครั้ง
ระยะเวลาผ่อน จำนวนงวด และเงื่อนไขกรณีผิดนัดชำระ เป็นรายละเอียดที่ไม่ควรมองข้าม
ก่อนเซ็นสัญญา ควรรู้ให้ชัดเจนว่าหลังทำธุรกรรมแล้ว รถยังเป็นของใคร และยังสามารถใช้งานได้หรือไม่
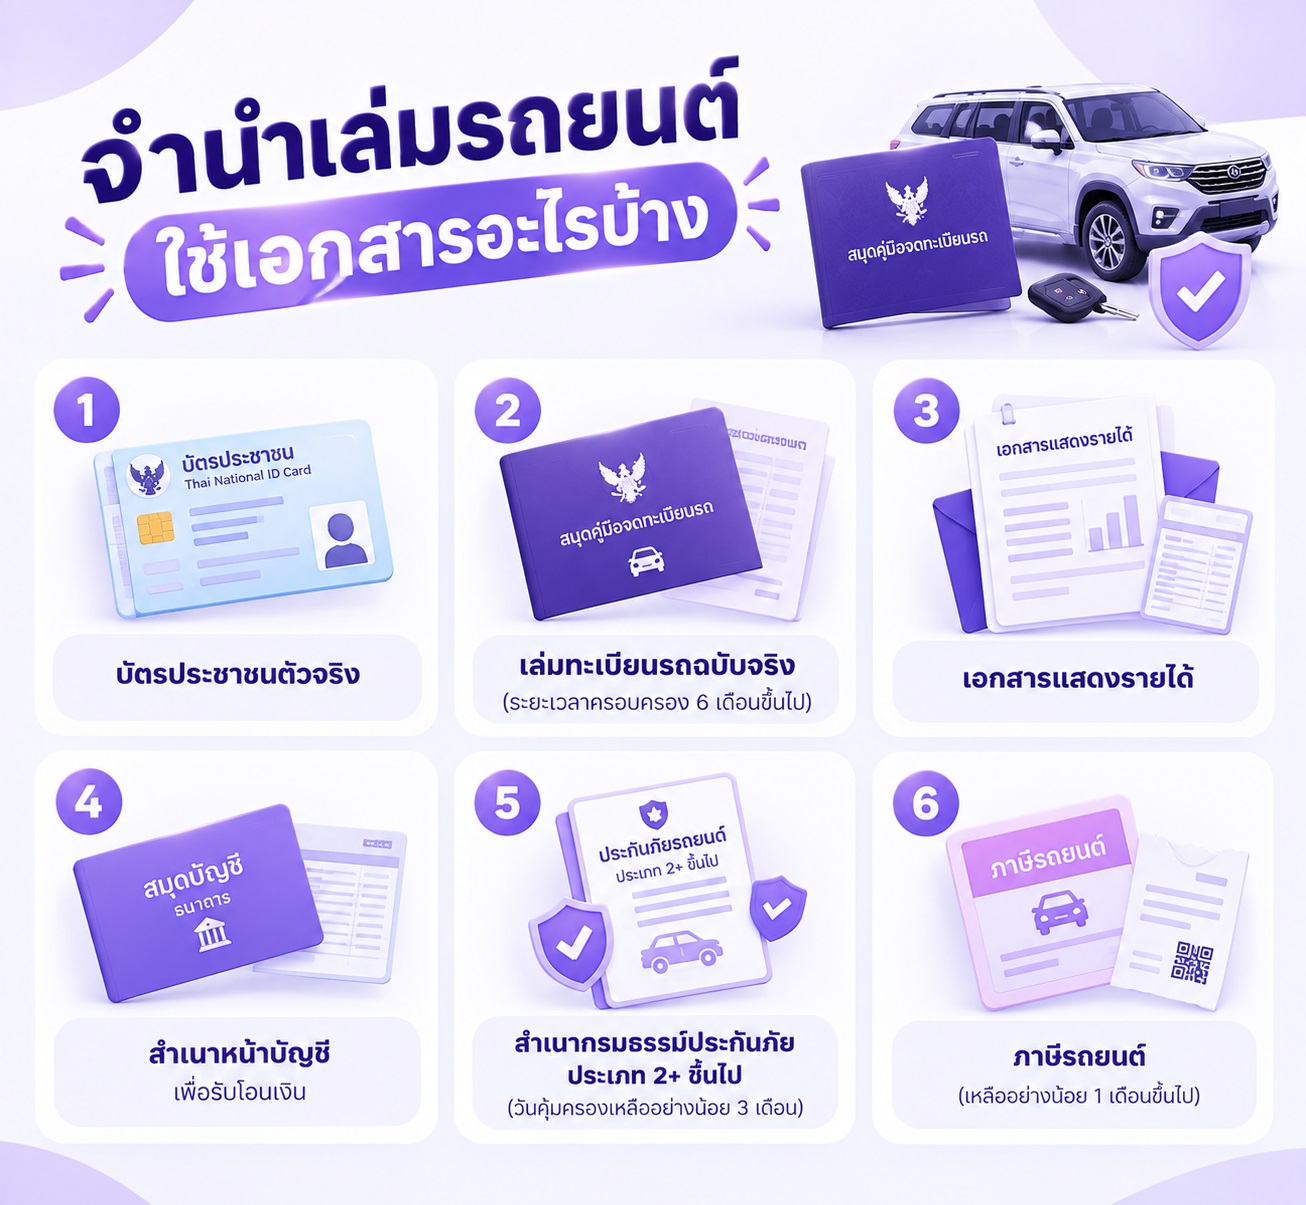
ไม่มีตัวเลขตายตัวสำหรับรถทุกคัน เพราะวงเงินขึ้นอยู่กับหลายปัจจัยร่วมกัน
รถที่มีความต้องการในตลาดสูง มักมีมูลค่าประเมินสูงกว่ารถบางรุ่น
โดยทั่วไป รถที่มีอายุน้อยกว่ามักได้รับการประเมินมูลค่าสูงกว่า
สภาพรถที่ดี ย่อมส่งผลต่อมูลค่าการประเมินด้วย
แต่ละแห่งอาจใช้เกณฑ์ประเมินแตกต่างกัน จึงควรเปรียบเทียบข้อมูลจากหลายแหล่งก่อนตัดสินใจ
ขึ้นอยู่กับเงื่อนไขของผู้ให้บริการ ในบางกรณี รถที่ยังติดภาระผ่อนชำระอาจมีทางเลือกอื่น เช่น การรีไฟแนนซ์รถ หรือผลิตภัณฑ์ทางการเงินที่ออกแบบมาสำหรับรถที่ยังอยู่ระหว่างผ่อน ดังนั้นควรตรวจสอบรายละเอียดและเงื่อนไขของผู้ให้บริการแต่ละแห่งก่อนสมัคร
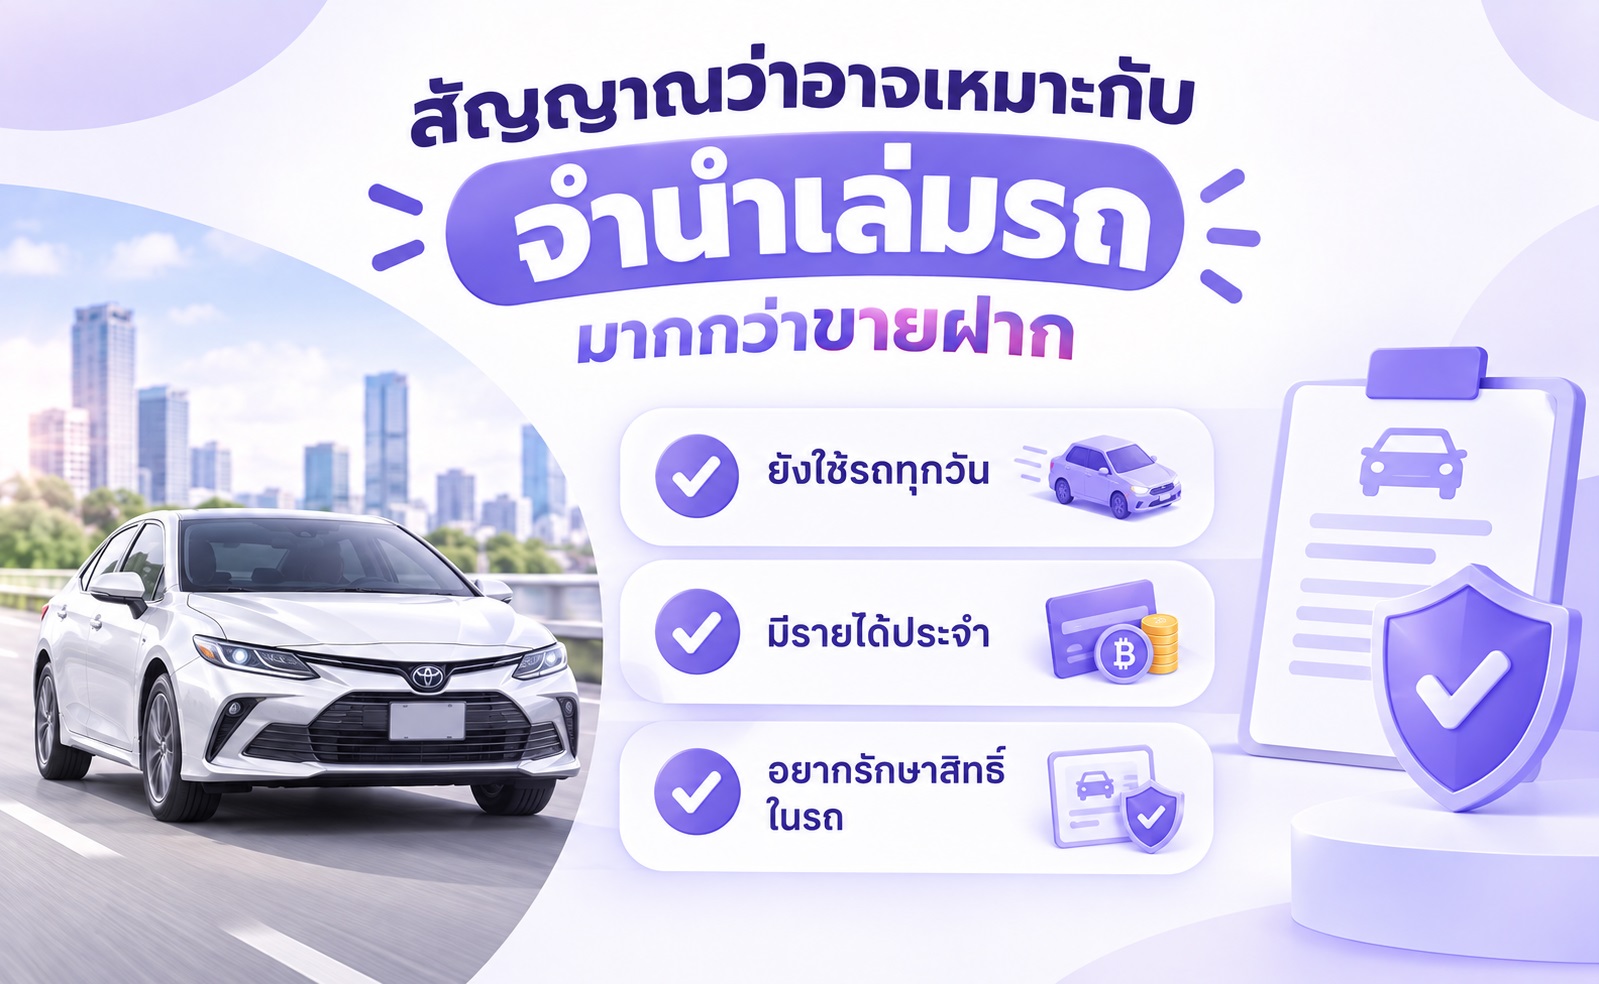
หากรถเป็นเครื่องมือทำมาหากินหรือใช้เดินทางเป็นประจำ การมีรถใช้งานต่อได้ถือเป็นปัจจัยสำคัญ
การจำนำเล่มรถเหมาะกับผู้ที่ยังมีรายได้และสามารถวางแผนชำระหนี้เป็นงวดได้
หากไม่ต้องการให้กรรมสิทธิ์รถเปลี่ยนมือ การจำนำเล่มรถมักสอดคล้องกับความต้องการมากกว่า
อย่าเซ็นเอกสารใด ๆ หากยังไม่เข้าใจเงื่อนไขทั้งหมด
การเปรียบเทียบวงเงิน ดอกเบี้ย และค่าใช้จ่าย ช่วยให้ตัดสินใจได้อย่างรอบคอบมากขึ้น
การได้รับวงเงินมาก ไม่ได้หมายความว่าควรกู้เต็มวงเงินเสมอไป
ควรมั่นใจว่าค่างวดหลังทำสัญญาจะไม่กระทบต่อค่าใช้จ่ายจำเป็นในชีวิตประจำวัน
การรู้จำนวนเงินที่ต้องใช้จริง จะช่วยให้เลือกทางเลือกทางการเงินที่เหมาะสมขึ้น
หากรถยังเป็นส่วนสำคัญของชีวิตประจำวัน ควรพิจารณาเรื่องสิทธิในการใช้งานรถเป็นพิเศษ
ไม่ว่าจะแบบไหน สุดท้ายก็ควรประเมินความสามารถในการชำระเงินของตนเองก่อนเสมอ
บางสถานการณ์อาจมีทางเลือกอื่นที่เหมาะสมกว่า เช่น เงินออม หรือ วงเงินสินเชื่อ
ทั้งจำนำเล่มรถยนต์และขายฝากรถสามารถช่วยเพิ่มสภาพคล่องทางการเงินได้ แต่ทั้งสองวิธีมีหลักการและความเสี่ยงที่แตกต่างกันอย่างมีนัยสำคัญ
หากคุณยังต้องใช้รถทุกวัน ต้องการผ่อนชำระเป็นงวด และต้องการรักษาสิทธิในรถไว้ การจำนำเล่มรถอาจเป็นทางเลือกที่สอดคล้องกับความต้องการมากกว่า
แต่หากกำลังพิจารณาขายฝากรถ ควรทำความเข้าใจเรื่องกรรมสิทธิ์รถ ระยะเวลาไถ่ถอน และผลกระทบหากไม่สามารถไถ่ถอนคืนได้ให้ครบถ้วนก่อนตัดสินใจ
สรุปง่าย ๆ คือ
เพราะการได้เงินก้อนในวันนี้อาจช่วยแก้ปัญหาเฉพาะหน้าได้ แต่การเลือกวิธีที่เหมาะกับสถานการณ์ของตัวเองต่างหาก ที่จะช่วยให้ไม่เกิดปัญหาทางการเงินตามมาในอนาคต
จำนำเล่มรถยนต์เป็นการนำรถมาใช้เป็นหลักประกันเพื่อขอสินเชื่อ โดยเงื่อนไขและรูปแบบการให้บริการขึ้นอยู่กับผู้ให้บริการแต่ละราย
ผลิตภัณฑ์จำนำเล่มรถหลายประเภทออกแบบมาให้ผู้กู้ยังสามารถใช้รถได้ตามปกติ ทั้งนี้ขึ้นอยู่กับเงื่อนไขของผู้ให้บริการ
ขายฝากเป็นนิติกรรมที่มีรายละเอียดด้านกรรมสิทธิ์แตกต่างจากการขอสินเชื่อโดยใช้รถเป็นหลักประกัน จึงควรศึกษาเงื่อนไขในสัญญาอย่างละเอียดก่อนตัดสินใจ
วงเงินขึ้นอยู่กับรุ่นรถ อายุรถ สภาพรถ และผลการประเมินของผู้ให้บริการแต่ละราย
จำนำเล่มรถมุ่งเน้นการเปลี่ยนมูลค่ารถเป็นสภาพคล่อง ขณะที่รีไฟแนนซ์รถมักใช้เพื่อปรับเงื่อนไขหนี้เดิมหรือขอวงเงินใหม่ภายใต้สัญญาใหม่
 กลับไปที่รายการ