X

AEON THAI MOBILE
AEON Thana Sinsap (Thailand) PLC FREE -On The App Store

Open

อิออนรู้ทันเงิน

แนะแนววิธีการจัดการ สาระน่ารู้หรือเคล็ดลับดีๆในการใช้บัตรเครดิตให้เกิดประโยชน์สูงสุด รวมถึงหลายๆเรื่องที่คุณไม่รู้มาก่อน มาอัพเดทกันก่อนใคร ที่นี่ ..
ทุกเรื่องบัตรเครดิตที่คุณควรรู้

ปรับโครงสร้างหนี้ คืออะไร ทำแล้วเสียประวัติไหม ใครทำได้บ้าง ปี 2569


เริ่มผ่อนหนี้ไม่ไหว ควรปรับโครงสร้างหนี้หรือไม่? ทำความเข้าใจหลักการ เงื่อนไข ผลกระทบต่อประวัติเครดิต และสัญญาณที่บอกว่าถึงเวลาควรคุยกับเจ้าหนี้แล้ว

หัวข้อที่น่าสนใจ

เมื่อเริ่มผ่อนหนี้ไม่ไหว ไม่ว่าจะเป็นหนี้บ้าน หนี้รถ บัตรเครดิต หรือสินเชื่อส่วนบุคคล หลายคนอาจเคยได้ยินคำว่า "ปรับโครงสร้างหนี้" แต่ยังไม่แน่ใจว่าคืออะไร ทำแล้วเสียเครดิตหรือไม่ และต้องเข้าเงื่อนไขแบบไหนจึงจะสามารถขอปรับโครงสร้างหนี้ได้ บทความนี้จะพาไปทำความเข้าใจข้อดี ข้อควรระวัง และแนวทางตัดสินใจก่อนเจรจากับเจ้าหนี้
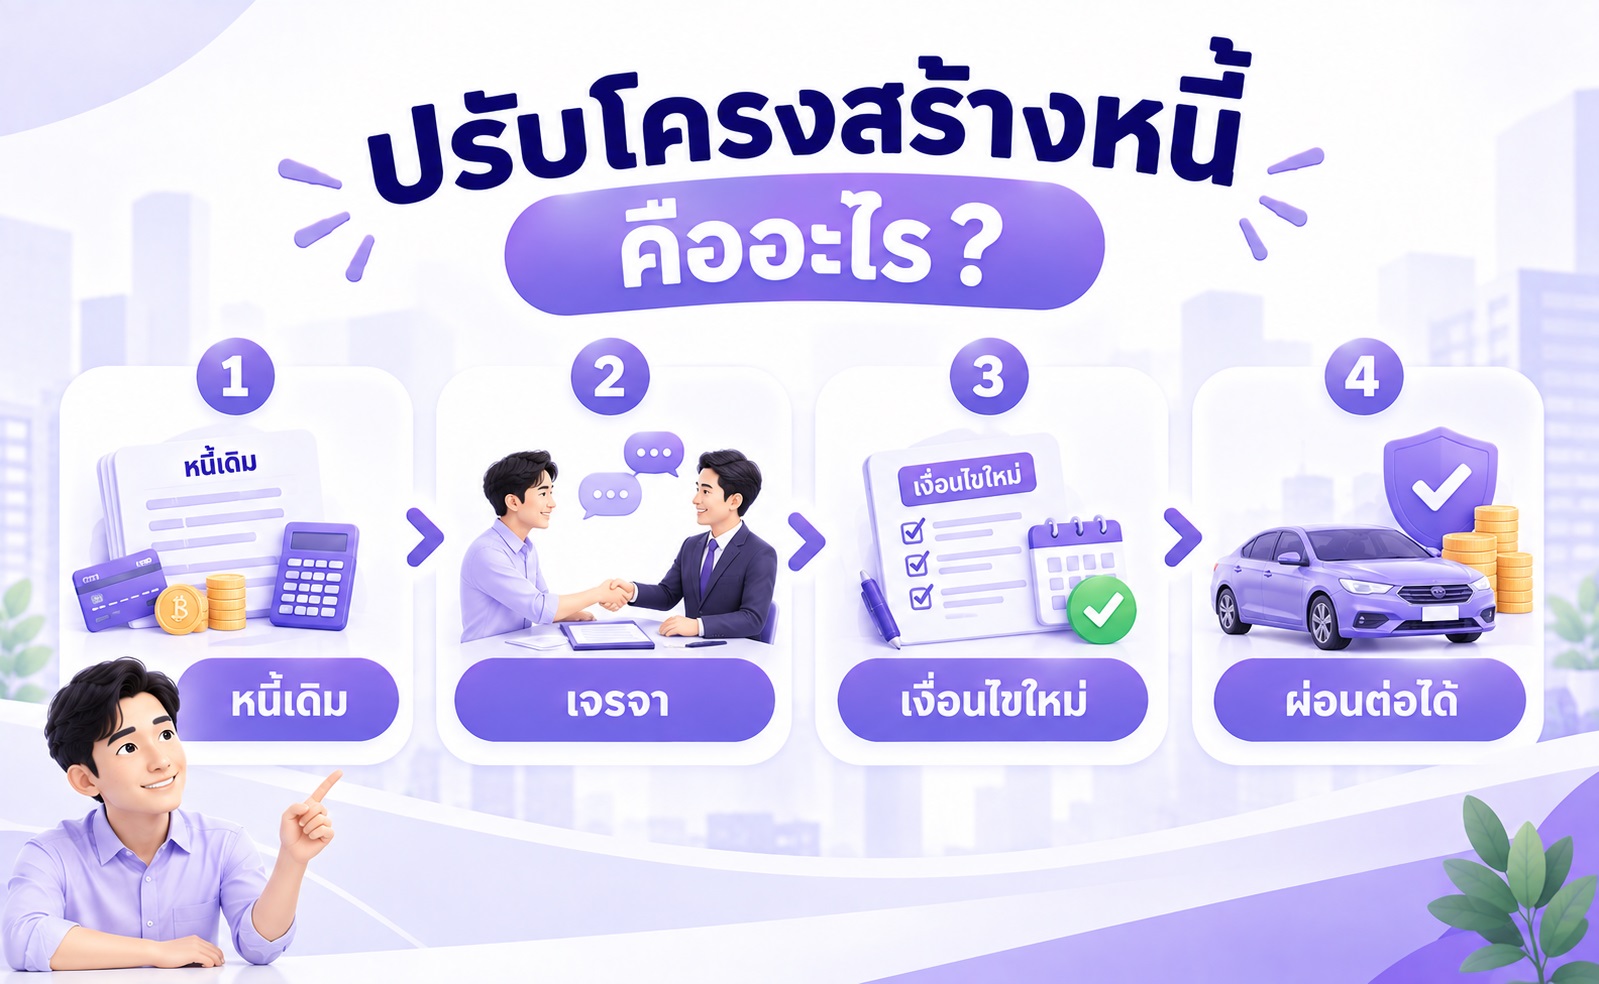
ปรับโครงสร้างหนี้ คืออะไร

ตัวอย่างกระบวนการปรับโครงสร้างหนี้โดยการเจรจากับเจ้าหนี้เพื่อเปลี่ยนเงื่อนไขการชำระ

การปรับโครงสร้างหนี้ คือ การเจรจากับเจ้าหนี้รายเดิมเพื่อเปลี่ยนเงื่อนไขการชำระหนี้ให้เหมาะกับความสามารถในการผ่อนชำระของลูกหนี้ในปัจจุบัน

พูดง่าย ๆ คือ หนี้ก้อนเดิม เจ้าหนี้คนเดิม แต่เปลี่ยนแผนการจ่ายใหม่ เพื่อให้ลูกหนี้ยังสามารถผ่อนต่อได้ และไม่ปล่อยให้ปัญหาลุกลามจนกลายเป็นหนี้เสียในอนาคต

รูปแบบของการปรับโครงสร้างหนี้ที่พบได้บ่อย เช่น

  • ลดค่างวดต่อเดือน
  • ขยายระยะเวลาผ่อน
  • พักชำระเงินต้นชั่วคราว
  • รวมภาระหนี้บางประเภทเข้าด้วยกัน
  • ปรับเงื่อนไขการชำระให้เหมาะกับรายได้ปัจจุบัน

อย่างไรก็ตาม การปรับโครงสร้างหนี้ไม่ได้หมายความว่าหนี้จะหายไป แต่เป็นการปรับวิธีจ่ายให้สอดคล้องกับความสามารถในการชำระหนี้มากขึ้น
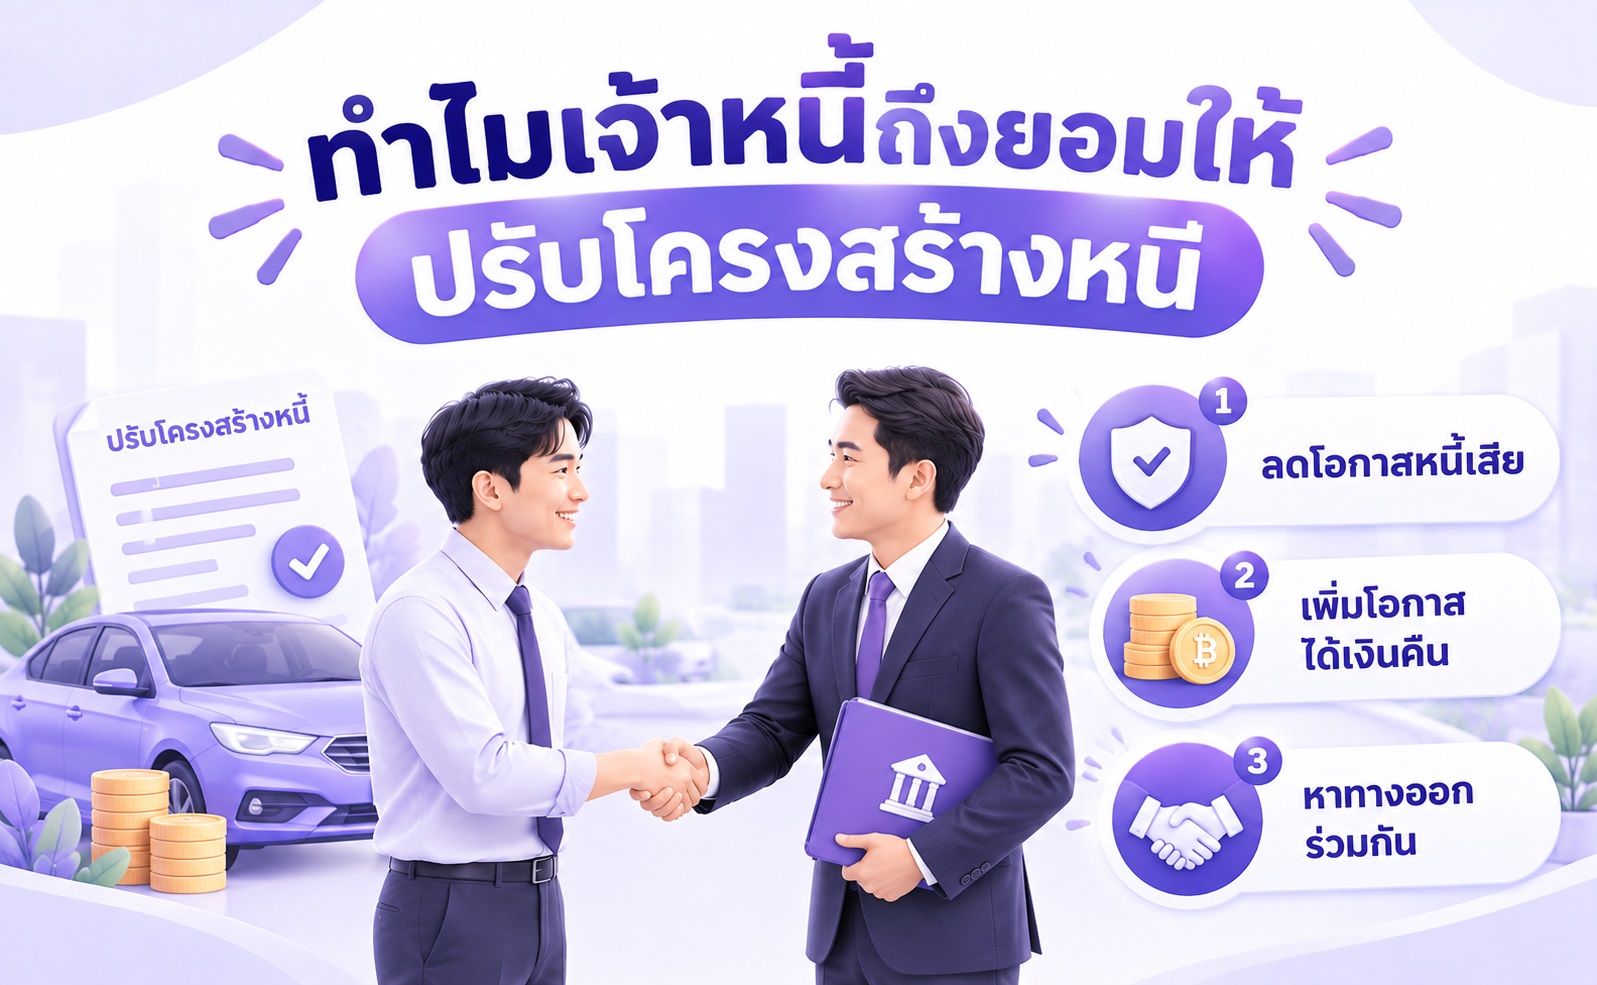
ทำไมเจ้าหนี้ถึงยอมปรับโครงสร้างหนี้

แนวคิดการปรับโครงสร้างหนี้ที่ช่วยทั้งลูกหนี้และเจ้าหนี้หาทางออกร่วมกัน

หลายคนเข้าใจว่าธนาคารและผู้ให้บริการทางการเงินไม่อยากช่วยลูกหนี้ หรือรอให้ลูกหนี้ผิดนัดชำระก่อนจึงค่อยดำเนินการ

แต่ในความเป็นจริงแล้ว เจ้าหนี้ส่วนใหญ่มักต้องการให้ลูกหนี้ยังสามารถผ่อนต่อได้ มากกว่าปล่อยให้หนี้กลายเป็นหนี้เสีย

เพราะเมื่อหนี้กลายเป็นหนี้เสียแล้ว ทุกฝ่ายล้วนได้รับผลกระทบ

  • ลูกหนี้เสียประวัติทางการเงิน
  • เจ้าหนี้มีโอกาสได้รับชำระหนี้คืนลดลง
  • ต้องเสียเวลาและต้นทุนในการติดตามหนี้

ด้วยเหตุนี้ การปรับโครงสร้างหนี้จึงถือเป็นแนวทางที่ช่วยให้ทั้งเจ้าหนี้และลูกหนี้สามารถหาทางออกร่วมกันได้

ลดความเสี่ยงการเป็นหนี้เสีย

หากลูกหนี้เริ่มมีปัญหา แต่ยังสามารถผ่อนชำระบางส่วนได้ การปรับโครงสร้างหนี้อาจช่วยป้องกันไม่ให้บัญชีนั้นกลายเป็นหนี้เสียในอนาคต

เพิ่มโอกาสได้รับชำระหนี้คืน

สำหรับเจ้าหนี้ การได้รับเงินคืนต่อเนื่อง แม้จะเป็นจำนวนที่ลดลง ย่อมดีกว่าการที่ลูกหนี้หยุดจ่ายหนี้ไปเลย

ช่วยให้ลูกหนี้กลับมามีวินัยทางการเงิน

เมื่อภาระหนี้สอดคล้องกับรายได้มากขึ้น ลูกหนี้ก็มีโอกาสกลับมาบริหารการเงินและชำระหนี้ได้อย่างต่อเนื่องอีกครั้ง
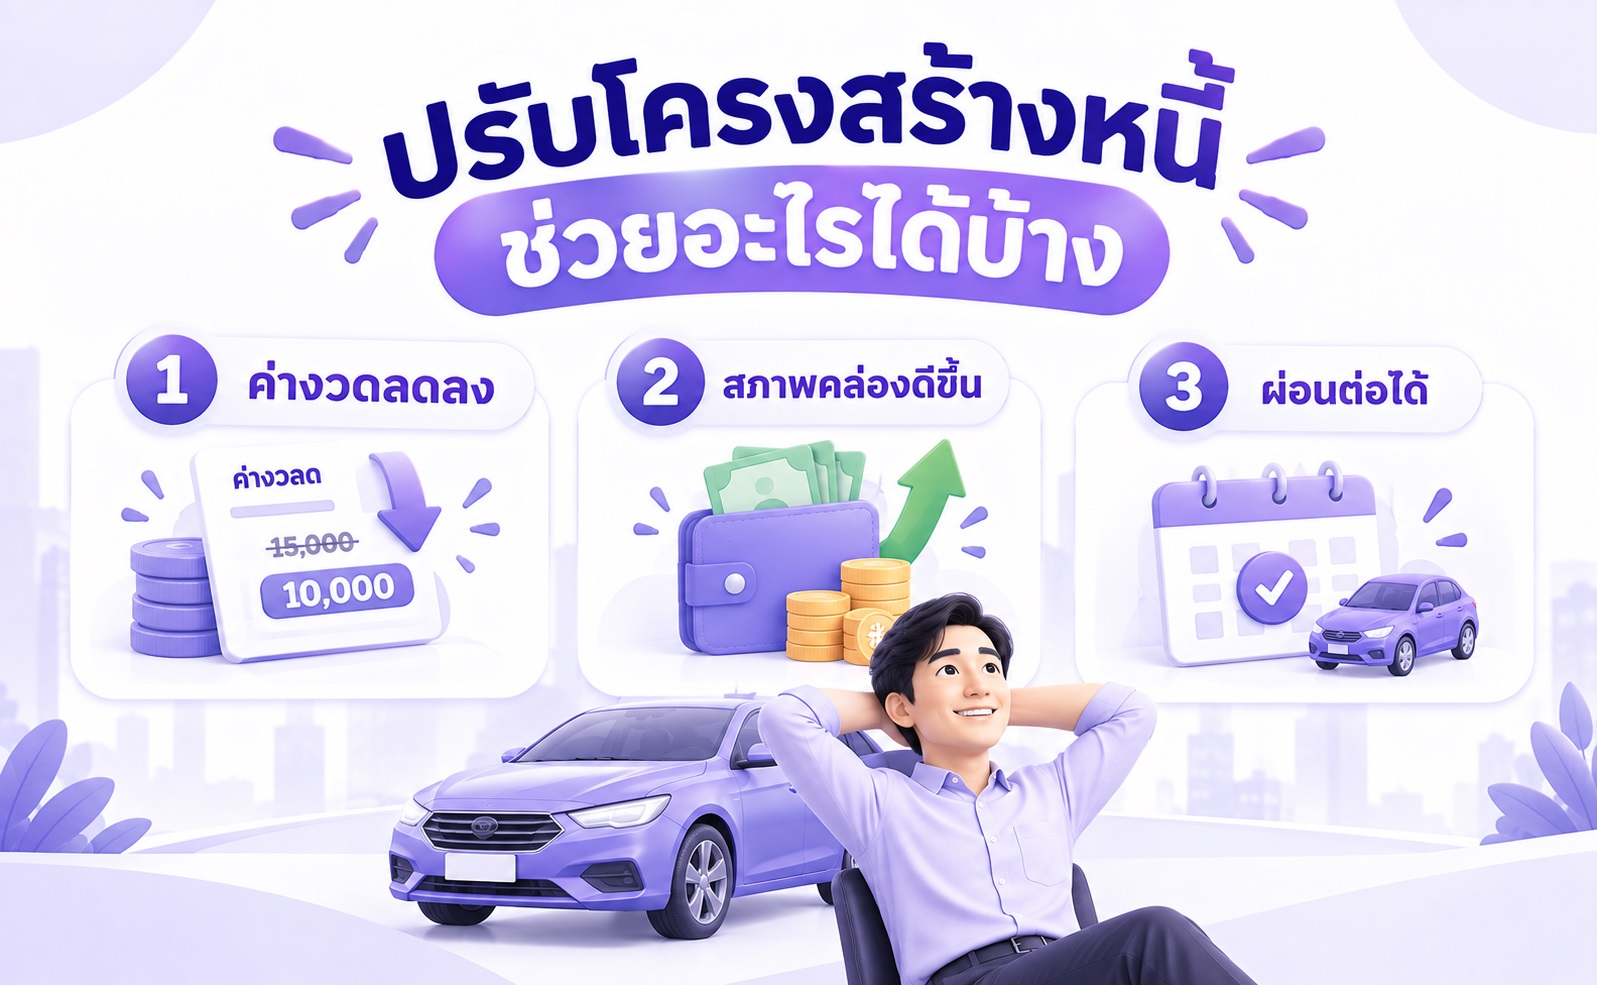
ปรับโครงสร้างหนี้ช่วยอะไรได้บ้าง

ประโยชน์ของการปรับโครงสร้างหนี้ เช่น ลดค่างวดและเพิ่มสภาพคล่องทางการเงิน

แม้การปรับโครงสร้างหนี้จะไม่ใช่การลบล้างหนี้ไปเลย แต่ก็สามารถช่วยบรรเทาปัญหาทางการเงินในหลายด้านได้

ลดค่างวดต่อเดือน

นี่คือเหตุผลที่หลายคนเลือกปรับโครงสร้างหนี้ เพราะการลดค่างวดช่วยให้ภาระรายเดือนลดลง และมีเงินเหลือสำหรับค่าใช้จ่ายจำเป็นมากขึ้น

เพิ่มสภาพคล่องทางการเงิน

เมื่อภาระผ่อนต่อเดือนลดลง ก็ทำให้สามารถนำเงินไปใช้กับค่าใช้จ่ายอื่นที่จำเป็นได้มากขึ้น เช่น ค่าใช้จ่ายในครอบครัว ค่ารักษาพยาบาล หรือค่าใช้จ่ายในการประกอบอาชีพ

ลดโอกาสผิดนัดชำระ

หนี้ที่เหมาะกับความสามารถในการผ่อน ย่อมมีโอกาสชำระต่อเนื่องได้มากกว่าหนี้ที่เกินกำลัง

หลีกเลี่ยงการถูกดำเนินคดี

หากสามารถตกลงแนวทางการชำระหนี้กับเจ้าหนี้ได้ตั้งแต่เนิ่น ๆ ก็อาจช่วยลดความเสี่ยงของการถูกติดตามหนี้หรือดำเนินการทางกฎหมายในอนาคต
ใครบ้างที่สามารถขอปรับโครงสร้างหนี้ได้

บุคคลกำลังตรวจสอบรายได้และภาระหนี้เพื่อประเมินความสามารถในการชำระหนี้

หลายคนเข้าใจว่าต้องเป็นหนี้เสียก่อนจึงจะขอปรับโครงสร้างหนี้ได้ แต่ในความเป็นจริงแล้ว ยิ่งติดต่อเจ้าหนี้เร็วเท่าไร โอกาสในการได้รับความช่วยเหลือก็มักจะมากขึ้นเท่านั้น

ผู้ที่รายได้ลดลง

เช่น

  • ถูกลดเงินเดือน
  • รายได้จากธุรกิจลดลง
  • รายได้เสริมพิเศษหายไป
  • ตกงานหรือเปลี่ยนงาน

เมื่อรายได้ลดลง แต่ภาระหนี้เท่าเดิม การปรับโครงสร้างหนี้อาจช่วยลดแรงกดดันทางการเงินได้

ผู้ที่เริ่มผ่อนชำระลำบาก

สัญญาณที่พบได้บ่อย เช่น

  • เริ่มจ่ายขั้นต่ำไม่ไหว
  • ต้องหมุนเงินมาจ่ายหนี้
  • เริ่มจ่ายล่าช้าบ่อยขึ้น

แม้จะยังไม่เป็นหนี้เสีย แต่ก็ควรเริ่มพูดคุยกับเจ้าหนี้แล้ว

ผู้ที่ยังมีความสามารถในการผ่อนต่อ

สิ่งสำคัญที่ต้องเข้าใจคือ การปรับโครงสร้างหนี้ไม่ใช่การยกหนี้ เจ้าหนี้ยังต้องการเห็นว่าลูกหนี้มีความตั้งใจและมีศักยภาพที่จะชำระหนี้ต่อ เพียงแต่ต้องปรับเงื่อนไขให้เหมาะสมมากขึ้นเท่านั้น
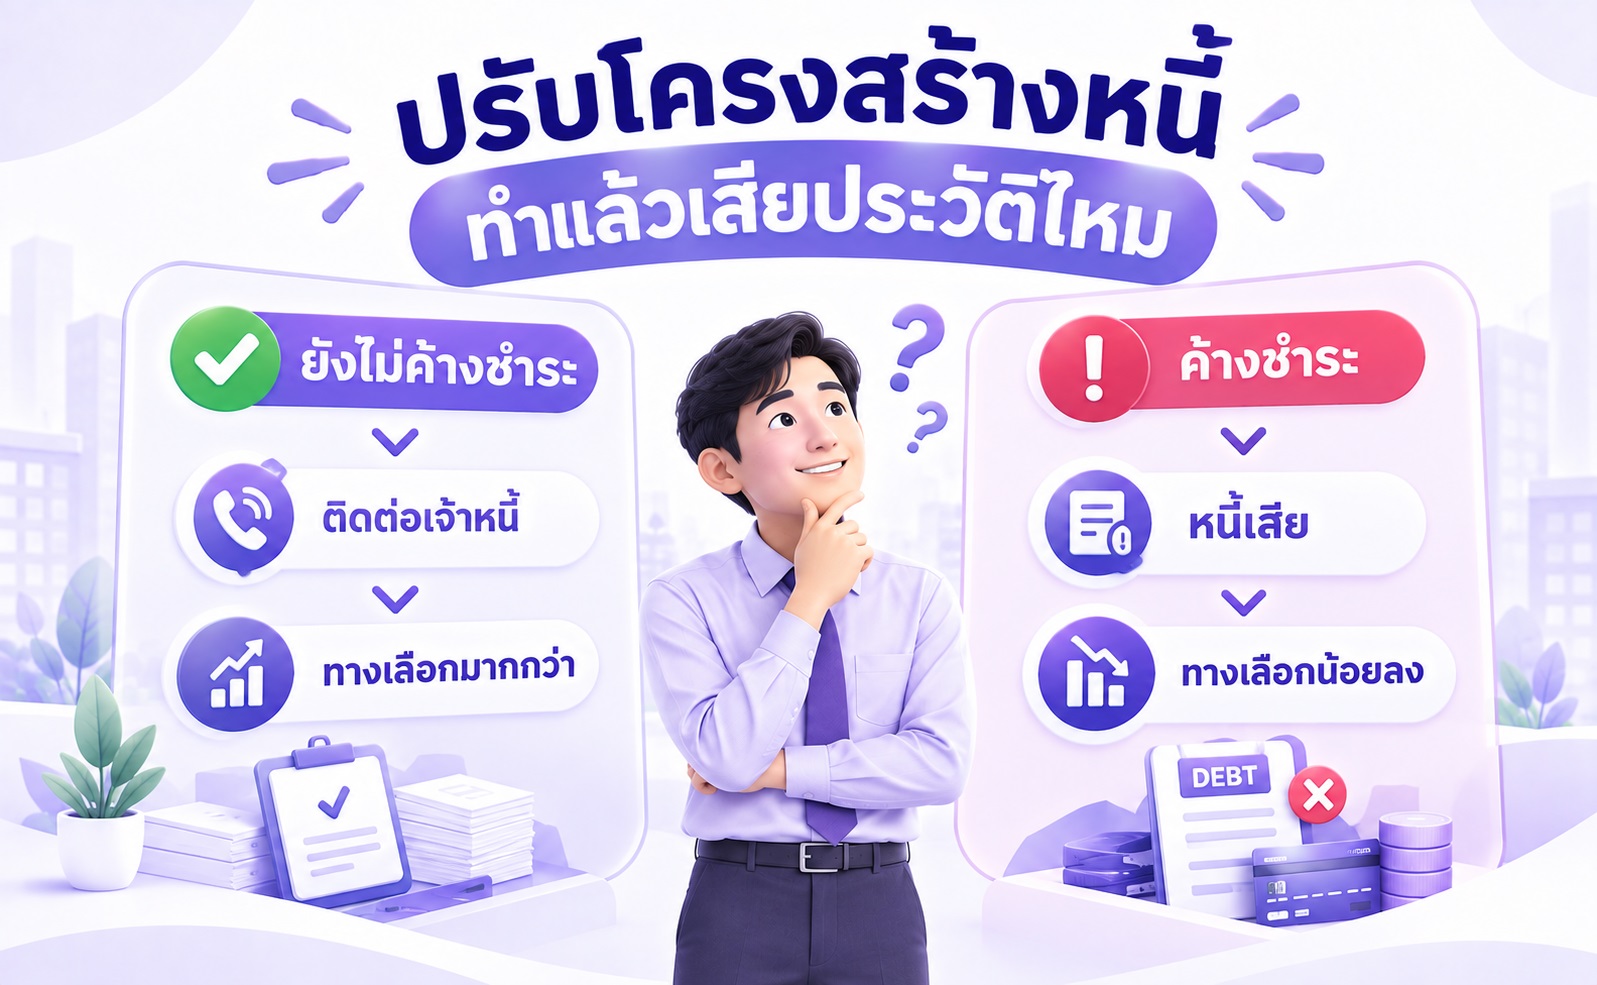
ปรับโครงสร้างหนี้ ทำแล้วเสียประวัติไหม

ตัวอย่างเปรียบเทียบการติดต่อเจ้าหนี้ก่อนและหลังการค้างชำระหนี้

นี่อาจเป็นคำถามที่ถูกถามมากที่สุดเกี่ยวกับการปรับโครงสร้างหนี้ คำตอบคือ

ในการปรับโครงสร้างหนี้ จะมีการบันทึกสถานะใหม่ในเครดิตบูโรตามจริง โดยจะบันทึกว่าอะไรนั้นขึ้นอยู่กับสถานะของบัญชีหนี้และเงื่อนไขของผู้ให้บริการแต่ละราย

ทำความเข้าใจคำว่า "เสียประวัติ"
ในเครดิตบูโรจะไม่มีคำว่า "ประวัติเสีย" หรือ "แบล็กลิสต์" แต่ทำหน้าที่บันทึกประวัติการชำระเงินและสถานะบัญชีตามความเป็นจริงที่คุณจ่ายเข้ามาในแต่ละเดือนเท่านั้น ดังรายละเอียดต่อไปนี้

หากยังไม่ค้างชำระ

หากเริ่มมีปัญหาและรีบติดต่อเจ้าหนี้ก่อนเกิดการผิดนัดชำระ หลายกรณีอาจได้รับแนวทางช่วยเหลือที่แตกต่างจากผู้ที่ปล่อยให้หนี้ค้างชำระเป็นเวลานาน ดังนั้นยิ่งเริ่มแก้ปัญหาเร็ว ก็ยิ่งมีทางเลือกมากขึ้น ประวัติในเครดิตบูโรของคุณจะถูกบันทึกว่า 'อยู่ระหว่างปรับโครงสร้างหนี้' แต่มีสถานะการผ่อนชำระปกติ ซึ่งถือเป็นการเซฟประวัติการเงินของคุณ ไม่ให้กลายเป็นหนี้ค้างชำระหรือหนี้เสีย

หากค้างชำระแล้ว

เมื่อมีการค้างชำระ ข้อมูลดังกล่าวอาจถูกบันทึกตามข้อเท็จจริงที่เกิดขึ้น ดังนั้นแม้จะได้รับการปรับโครงสร้างหนี้ในภายหลัง ข้อมูลด้านประวัติการชำระหนี้ก็ยังคงสะท้อนสถานะที่ผ่านมาอยู่ การปรับโครงสร้างหนี้จะเป็นเพียงขั้นตอนเริ่มต้นในการช่วย 'ฟื้นฟู' ประวัติให้กลับมาดีขึ้นเมื่อชำระเสร็จสิ้น

ทำไมไม่ควรรอให้เป็นหนี้เสียก่อน

หลายคนรอจนผ่อนต่อไม่ไหวจริง ๆ จึงค่อยติดต่อเจ้าหนี้ แต่ในความเป็นจริง ยิ่งเริ่มแก้ปัญหาเร็ว ทางเลือกยิ่งมาก ในขณะที่เมื่อปล่อยให้หนี้ค้างเป็นเวลานาน ทางเลือกมักจะน้อยลง และผลกระทบทางการเงินก็มากขึ้นตามไปด้วย
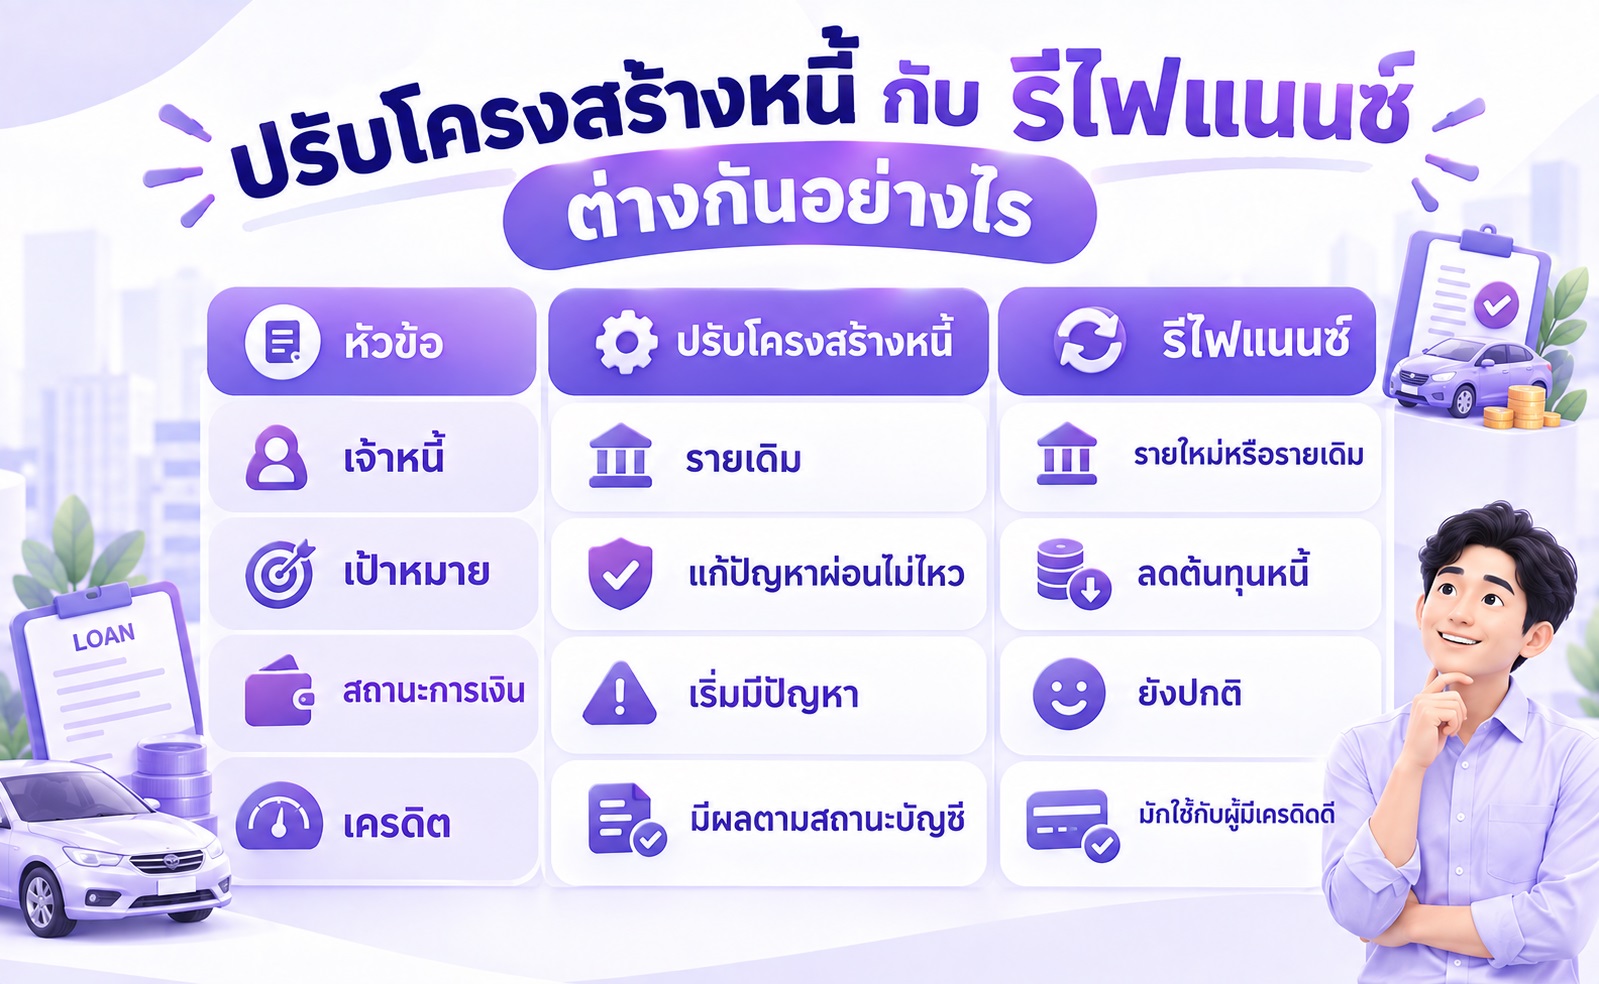
ปรับโครงสร้างหนี้ กับ รีไฟแนนซ์ ต่างกันอย่างไร

ตารางเปรียบเทียบความแตกต่างระหว่างการปรับโครงสร้างหนี้และการรีไฟแนนซ์

ปรับโครงสร้างหนี้ต้องเตรียมอะไรบ้าง

การปรับโครงสร้างหนี้ไม่ใช่การเดินเข้าไปบอกเจ้าหนี้ว่า "จ่ายไม่ไหว" แล้วจะได้รับอนุมัติทันที แต่เป็นการร่วมกันหาทางออกระหว่างลูกหนี้และเจ้าหนี้ ดังนั้นยิ่งเตรียมข้อมูลได้ครบเท่าไร ก็ยิ่งช่วยให้เจ้าหนี้ประเมินสถานการณ์และเสนอแนวทางที่เหมาะสมได้ง่ายขึ้น

ข้อมูลรายได้

เจ้าหนี้ต้องการรู้ว่าปัจจุบันคุณยังมีความสามารถในการผ่อนชำระหนี้มากน้อยแค่ไหน

ตัวอย่างเอกสารที่มักใช้ประกอบการพิจารณา ได้แก่

  • สลิปเงินเดือน
  • หนังสือรับรองเงินเดือน
  • รายการเดินบัญชี (Statement)
  • เอกสารแสดงรายได้จากธุรกิจหรืออาชีพอิสระ

ยิ่งแสดงที่มาของรายได้ได้ชัดเจน ก็ยิ่งช่วยให้การเจรจาเป็นไปได้ง่ายขึ้น

ข้อมูลค่าใช้จ่าย

นอกจากรายได้แล้ว เจ้าหนี้มักพิจารณาค่าใช้จ่ายในชีวิตประจำวันควบคู่กันไปด้วย เช่น

  • ค่าเช่าบ้าน
  • ค่าผ่อนรถ
  • ค่าเล่าเรียนบุตร
  • ค่าใช้จ่ายจำเป็นภายในครัวเรือน

เพราะสุดท้ายแล้ว เจ้าหนี้ต้องการมั่นใจว่าเงื่อนไขใหม่ที่เสนอให้ จะเป็นเงื่อนไขที่คุณสามารถผ่อนต่อได้จริง

รายละเอียดภาระหนี้

ก่อนติดต่อเจ้าหนี้ ควรสรุปภาระหนี้ทั้งหมดของตัวเองให้ชัดเจน

  • มีหนี้กี่บัญชี
  • เป็นหนี้ประเภทใดบ้าง
  • ค่างวดรวมต่อเดือนเท่าไร
  • เหลือยอดหนี้ประมาณเท่าไร

หลายคนไม่เคยรวมข้อมูลหนี้ทั้งหมดของตัวเองมาก่อน จนกระทั่งต้องเริ่มแก้ปัญหาทางการเงินอย่างจริงจัง

เหตุผลที่ทำให้ผ่อนต่อได้ยาก

ไม่จำเป็นต้องรู้สึกอายหรือปกปิดข้อเท็จจริง หากรายได้ลดลง ตกงาน ธุรกิจชะลอตัว หรือมีค่าใช้จ่ายจำเป็นเพิ่มขึ้น ก็ควรอธิบายตามความเป็นจริง เพราะข้อมูลเหล่านี้ช่วยให้เจ้าหนี้เข้าใจสถานการณ์และประเมินแนวทางช่วยเหลือได้เหมาะสมมากขึ้น

ควรติดต่อเจ้าหนี้เมื่อไร

คำตอบสั้นที่สุดคือ “ยิ่งเร็ว ยิ่งดี” เพราะเมื่อปัญหาหนี้ยังไม่รุนแรง ทางเลือกที่มีอยู่มักจะมากกว่าการปล่อยให้สถานการณ์ลุกลาม

ก่อนเริ่มค้างชำระ

นี่คือช่วงเวลาที่ดีที่สุดในการพูดคุยกับเจ้าหนี้ หากเริ่มเห็นแล้วว่ารายได้ลดลง หรือค่างวดเริ่มสูงเกินความสามารถในการจ่าย การติดต่อเจ้าหนี้ก่อนเกิดการผิดนัดชำระมักทำให้มีโอกาสได้รับทางเลือกมากกว่า

ทันทีที่เห็นว่าผ่อนไม่ไหว

หลายคนยังส่งค่างวดต่อไปทั้งที่เริ่มใช้เงินออมจนหมด หรือเริ่มหมุนหนี้จากที่อื่นมาจ่าย หากเริ่มเห็นสัญญาณเหล่านี้ ควรรีบพูดคุยกับเจ้าหนี้ก่อนที่ปัญหาจะหนักขึ้น

อย่ารอจนถูกติดตามหนี้

ยิ่งปล่อยให้หนี้ค้างชำระนานเท่าไร ดอกเบี้ย ค่าปรับ และความเสี่ยงด้านเครดิตก็จะเพิ่มขึ้นตามไปด้วย การเริ่มแก้ปัญหาตั้งแต่ต้น มักง่ายกว่าการแก้ปัญหาเมื่อทุกอย่างเริ่มสายเกินไป
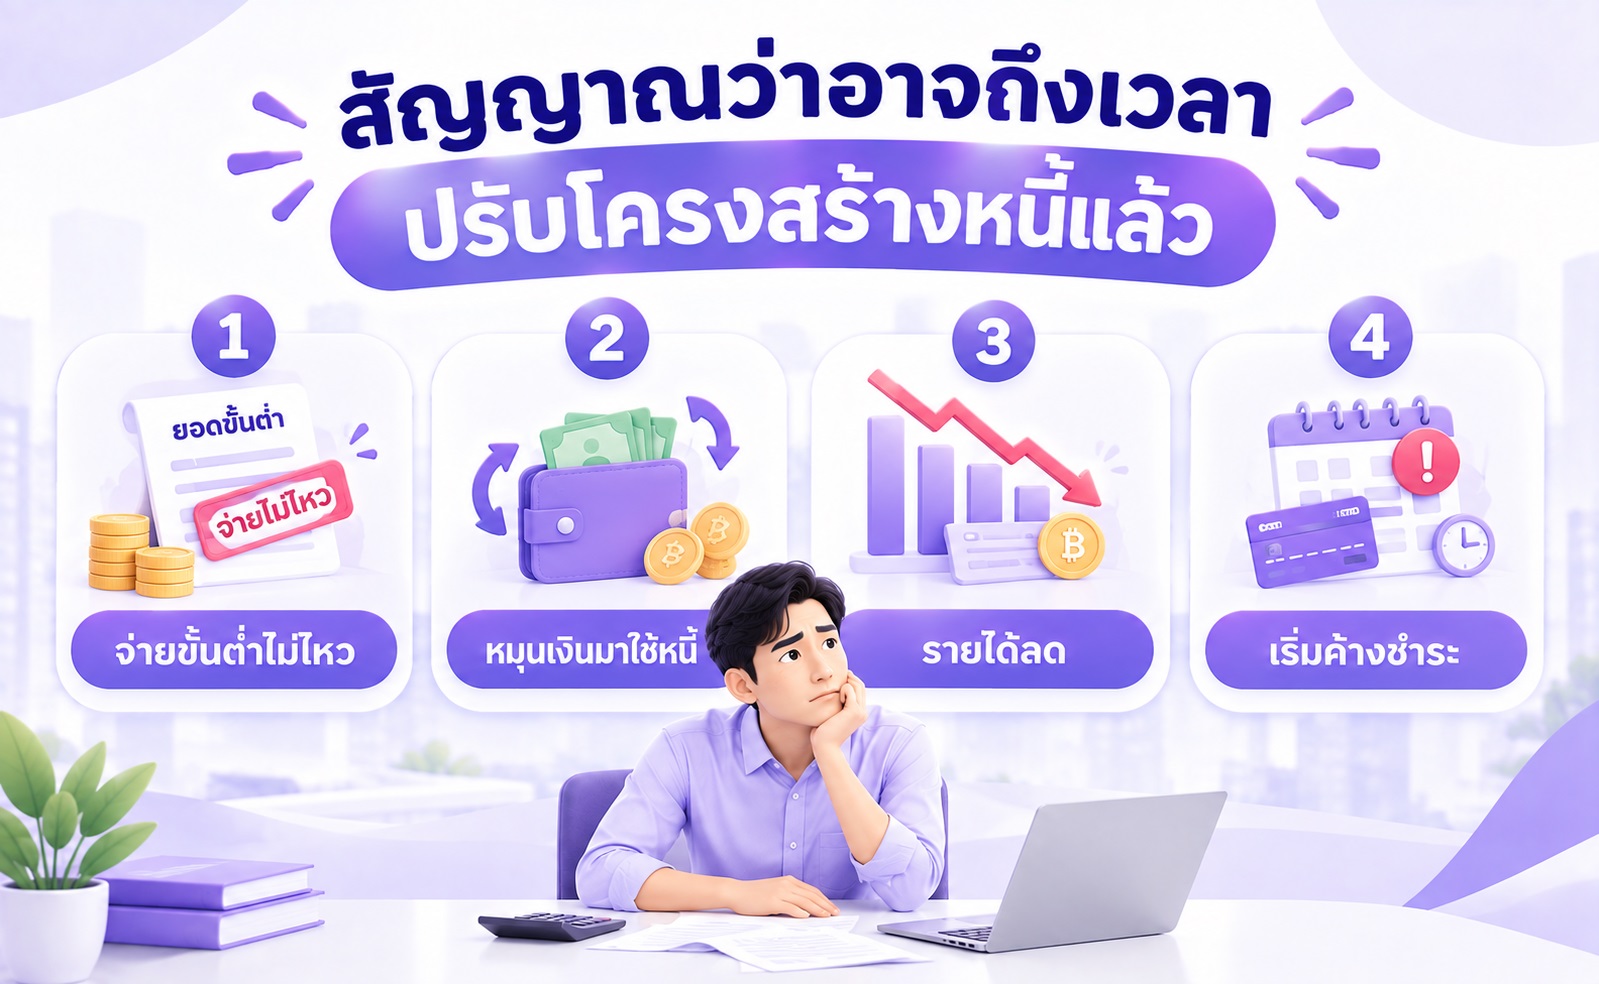
สัญญาณว่าอาจถึงเวลาปรับโครงสร้างหนี้แล้ว

สัญญาณเตือนว่าภาระหนี้เริ่มเกินความสามารถในการชำระ

บางครั้งเราไม่รู้ตัวว่ากำลังเข้าสู่ภาวะผ่อนหนี้ไม่ไหว จนกระทั่งปัญหาสะสมมากเกินไป ลองสังเกตสัญญาณต่อไปนี้

จ่ายขั้นต่ำไม่ไหว

หากเริ่มจ่ายแม้แต่ยอดขั้นต่ำได้ยากขึ้นเรื่อย ๆ หรือจ่ายแล้วไม่เหลือเงินใช้จ่ายในชีวิตประจำวัน ก็อาจเป็นสัญญาณว่าสัดส่วนหนี้เริ่มสูงเกินไป

ต้องกู้หนี้ใหม่มาจ่ายหนี้เก่า

การกดเงินสดจากบัตรอีกใบ หรือกู้หนี้ใหม่มาใช้หนี้เดิม เป็นสัญญาณอันตรายที่บ่งบอกว่าสภาพคล่องกำลังมีปัญหา

หากปล่อยไว้นาน หนี้มักจะเพิ่มขึ้นเร็วกว่าความสามารถในการชำระ

เริ่มจ่ายล่าช้าบ่อยขึ้น

แม้จะยังไม่ถึงขั้นค้างชำระ แต่ถ้าเริ่มจ่ายช้าบ่อยขึ้นทุกเดือน ก็ควรเริ่มประเมินสถานการณ์ทางการเงินอย่างจริงจังได้แล้ว

รายได้ลดลงอย่างต่อเนื่อง

หากรายได้ลดลง แต่ภาระหนี้ยังเท่าเดิม สุดท้ายภาระหนี้จะกินสัดส่วนของรายได้มากขึ้นเรื่อย ๆ จนกระทบค่าใช้จ่ายจำเป็นอื่น ๆ
ก่อนตัดสินใจปรับโครงสร้างหนี้ ควรถามตัวเองอะไรบ้าง

การวางแผนการเงินและประเมินสถานการณ์ก่อนตัดสินใจปรับโครงสร้างหนี้

การปรับโครงสร้างหนี้ช่วยแก้ปัญหาได้จริง แต่ก็ไม่ใช่คำตอบที่เหมาะกับทุกสถานการณ์

ปัญหานี้เป็นชั่วคราวหรือถาวร

หากเป็นปัญหาระยะสั้น เช่น เปลี่ยนงาน หรือมีค่าใช้จ่ายฉุกเฉินเพียงช่วงเดียว อาจมีทางเลือกอื่นที่เหมาะสมกว่า

แต่หากรายได้ลดลงอย่างต่อเนื่อง การปรับโครงสร้างหนี้อาจเป็นสิ่งจำเป็น

รายได้มีโอกาสกลับมาหรือไม่

การประเมินแนวโน้มรายได้ช่วยให้เลือกแนวทางแก้ปัญหาได้เหมาะสมมากขึ้น เพราะหนี้ที่ปรับแล้วก็ยังต้องมีคนชำระคืนอยู่ดี

สามารถลดค่าใช้จ่ายได้หรือไม่

ก่อนตัดสินใจปรับโครงสร้างหนี้ ลองทบทวนค่าใช้จ่ายที่สามารถปรับลดได้ก่อน เพราะบางครั้งการจัดระเบียบรายจ่ายใหม่ อาจช่วยให้ยังผ่อนชำระตามเงื่อนไขเดิมได้

มีทางเลือกอื่นหรือไม่

เช่น

การเปรียบเทียบหลายทางเลือกก่อนตัดสินใจ มักช่วยให้ได้ผลลัพธ์ที่เหมาะกับสถานการณ์มากกว่า
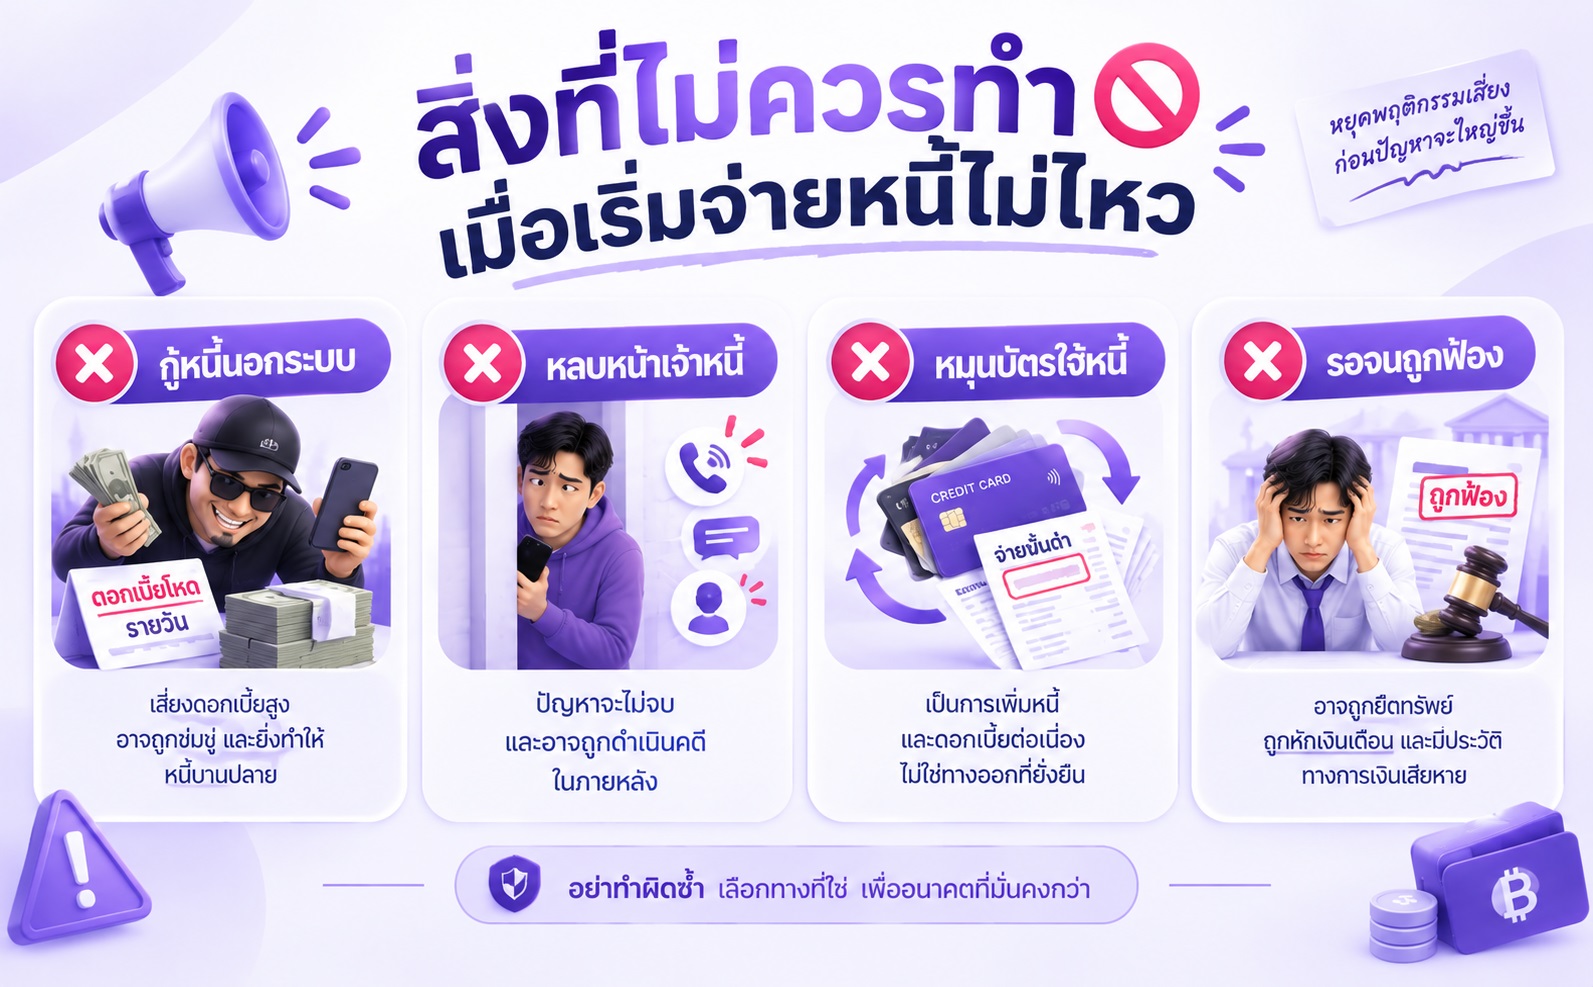
สิ่งที่ไม่ควรทำเมื่อเริ่มผ่อนหนี้ไม่ไหว

ตัวอย่างพฤติกรรมที่อาจทำให้ปัญหาหนี้รุนแรงขึ้น

เมื่อเริ่มมีปัญหาทางการเงิน หลายคนตัดสินใจจากความเครียดมากกว่าข้อมูล จนทำให้ปัญหารุนแรงกว่าเดิม

หลบเจ้าหนี้

การไม่รับโทรศัพท์ หรือหลีกเลี่ยงการติดต่อไม่ได้ทำให้หนี้หายไป

ตรงกันข้าม อาจทำให้ทางเลือกในการแก้ปัญหาลดลงอีกด้วย

กู้หนี้นอกระบบ

แม้จะได้เงินเร็ว แต่ก็มักมาพร้อมดอกเบี้ยที่สูงและความเสี่ยงที่มากกว่าหนี้ในระบบ

หลายครั้งหนี้นอกระบบกลายเป็นจุดเริ่มต้นของปัญหาที่ใหญ่กว่าเดิม

เปิดหนี้ใหม่มาจ่ายหนี้เก่า

การแก้ปัญหาสั้น ๆ ด้วยการสร้างหนี้เพิ่ม มักทำให้ยอดหนี้รวมสูงขึ้นเรื่อย ๆ จนควบคุมได้ยากในที่สุด

รอจนถูกฟ้องร้อง

ยิ่งเริ่มแก้ปัญหาช้า ทางเลือกก็ยิ่งน้อย ในขณะที่ค่าใช้จ่าย ดอกเบี้ยผิดนัด และผลกระทบด้านเครดิตจะเพิ่มขึ้นตามเวลา

สรุป ปรับโครงสร้างหนี้ช่วยให้ผ่อนต่อได้ แต่ควรเริ่มให้เร็วที่สุด

การปรับโครงสร้างหนี้คือการเจรจากับเจ้าหนี้เพื่อปรับเงื่อนไขการชำระหนี้ให้สอดคล้องกับความสามารถในการผ่อนของลูกหนี้มากขึ้น ไม่ใช่การลบหนี้ หรือการทำให้ภาระหนี้หายไป

หากเริ่มเห็นสัญญาณว่าภาระหนี้กำลังเกินกำลัง ไม่ควรรอจนกลายเป็นหนี้เสีย เพราะยิ่งเริ่มพูดคุยกับเจ้าหนี้เร็วเท่าไร ก็ยิ่งมีโอกาสได้รับทางเลือกที่เหมาะสมมากขึ้นเท่านั้น

สรุปสั้น ๆ คือ

  • ปรับโครงสร้างหนี้คือการเจรจาแก้เงื่อนไขการผ่อน
  • ไม่ใช่การยกหนี้หรือทำให้หนี้หายไป
  • ยิ่งติดต่อเจ้าหนี้เร็ว ทางเลือกยิ่งมาก
  • อย่ารอจนหนี้กลายเป็นหนี้เสีย
  • หลังปรับโครงสร้างหนี้แล้ว ควรมั่นใจว่าสามารถผ่อนชำระตามแผนใหม่ได้จริง

เพราะเป้าหมายของการปรับโครงสร้างหนี้ ไม่ใช่แค่ลดค่างวดในวันนี้ แต่คือการทำให้คุณสามารถกลับมาจัดการการเงินและชำระหนี้ได้อย่างยั่งยืนในระยะยาว

คำถามที่พบบ่อยเกี่ยวกับการปรับโครงสร้างหนี้

ปรับโครงสร้างหนี้ คืออะไร?

การปรับโครงสร้างหนี้คือการเจรจากับเจ้าหนี้เพื่อเปลี่ยนเงื่อนไขการชำระหนี้ เช่น ลดค่างวด ขยายระยะเวลาผ่อน หรือปรับแผนการชำระให้เหมาะกับความสามารถในการจ่ายมากขึ้น

ปรับโครงสร้างหนี้เสียประวัติไหม?

ขึ้นอยู่กับสถานะการชำระหนี้และเงื่อนไขของเจ้าหนี้แต่ละราย ควรสอบถามรายละเอียดจากผู้ให้บริการโดยตรงก่อนตัดสินใจ

ใครบ้างที่ขอปรับโครงสร้างหนี้ได้?

ผู้ที่เริ่มมีปัญหาสภาพคล่อง รายได้ลดลง หรือมีความเสี่ยงที่จะผ่อนชำระไม่ไหว สามารถติดต่อเจ้าหนี้เพื่อขอคำปรึกษาเกี่ยวกับการปรับโครงสร้างหนี้ได้

ปรับโครงสร้างหนี้กับรีไฟแนนซ์ต่างกันอย่างไร?

ปรับโครงสร้างหนี้เป็นการเจรจากับเจ้าหนี้เดิมเพื่อช่วยให้ผ่อนต่อได้ ส่วนรีไฟแนนซ์มักเป็นการทำสัญญาใหม่เพื่อให้ได้รับเงื่อนไขทางการเงินที่เหมาะสมกว่า

ควรขอปรับโครงสร้างหนี้เมื่อไร?

ควรติดต่อเจ้าหนี้ทันทีเมื่อเริ่มเห็นสัญญาณว่าภาระหนี้เริ่มเกินความสามารถในการชำระ และไม่ควรรอจนเกิดการค้างชำระเป็นเวลานานครับ


กลับไปที่รายการ
สาระน่ารู้ อื่นๆ

สินเชื่อพนักงานประจำ อนุมัติไว ไม่ต้องมีคนค้ำ สมัครที่ไหนดี ปี 2026

บัตรเครดิต JCB คืออะไร คุ้มไหมถ้าจะทำก่อนไปญี่ปุ่น ปี 2026

บัตรกดเงินสดผ่อนสินค้าได้ไหม ผ่อนได้กี่งวด ใช้ที่ร้านไหนบ้างในปี 2026

สมัครสินเชื่อส่วนบุคคล เงินเดือนเท่าไหร่ถึงผ่าน ต้องใช้เอกสารอะไรบ้าง ปี 2026

สมัครสินเชื่อออนไลน์ ขั้นตอนมีอะไรบ้าง ใช้เอกสารอะไร รู้ผลกี่วัน ในปี 2026

สินเชื่อรวมหนี้คืออะไร รวมหนี้บัตรเครดิตเป็นก้อนเดียวคุ้มไหม ปี 2026

เอารถเข้าไฟแนนซ์ได้วงเงินเท่าไหร่ ประเมินราคารถยังไง ปี 2026

สินเชื่อดอกเบี้ยต่ำ เปรียบเทียบยังไง ดูอะไรบ้างก่อนตัดสินใจกู้ ปี 2026

ปรับโครงสร้างหนี้รถยนต์ ทำได้ไหม เงื่อนไขอย่างไร และต่างจากรีไฟแนนซ์รถอย่างไร ปี 2026

สมัครบัตรกดเงินสดออนไลน์ อนุมัติไว ไม่ต้องไปสาขา 2026 ทำยังไง

บัตรกดเงินสด เงินเดือน 9,000 สมัครได้ไหม ใช้เอกสารอะไรบ้างในปี 2026

ช่วงหน้าฝนสัตว์เลี้ยงเป็นโรคอะไรบ้าง? รวมโรคยอดฮิตที่ทาสหมาแมวต้องระวังในปี 2569

เลือกอาหารสุนัขยังไง ให้เหมาะกับช่วงวัยและสายพันธุ์ สำหรับทาสหมาปี 2026

ขอเพิ่มวงเงินบัตรเครดิตทำยังไง ใช้เอกสารอะไร อนุมัติภายในกี่วัน ปี 2569

สมัครบัตรเครดิตออนไลน์ มีขั้นตอนอะไรบ้าง ใช้เอกสารอะไร รู้ผลกี่วัน ปี 2026

จำนำเล่มรถยนต์ ต่างจากขายฝากอย่างไร แบบไหนเหมาะกับใคร ปี 2569

เป็นหนี้จ่ายไม่ไหว ทำยังไงดี? รวมวิธีแก้หนี้ 2569 ตั้งแต่เจรจาเจ้าหนี้จนถึงคลินิกแก้หนี้

บัตรเครดิตไม่มีค่าธรรมเนียมรายปี มีเงื่อนไขการยกเว้นเป็นอย่างไร ปี 2569

บัตรเครดิตซื้อของออนไลน์ ใบไหนคุ้มที่สุด เลือกอย่างไรให้เหมาะกับไลฟ์สไตล์ ปี 2569

สินเชื่อเงินด่วน คืออะไร? ต้องการเงินฉุกเฉิน ขอที่ไหนได้บ้าง ปี 2569

ปรับโครงสร้างหนี้ คืออะไร ทำแล้วเสียประวัติไหม ใครทำได้บ้าง ปี 2569

ค่าใช้จ่ายสำหรับพาสัตว์เลี้ยงไปหาหมอทั้งปี จริง ๆ แล้วต้องเตรียมเงินแค่ไหน?

ผ่อนบัตรเครดิต คำนวณรายจ่ายยังไง #สอนคำนวณยอดผ่อนต่อเดือน ผ่าน AEON THAI MOBILE App

รีไฟแนนซ์รถที่ยังผ่อนไม่หมดได้ไหม? เคลียร์ชัด พร้อมสรุปข้อดี

มัดรวมปัญหาของคนมีรถยนต์ต้องรู้ ซ่อมรถ เปลี่ยนน้ำมันเครื่อง เปลี่ยนยาง

ดาวน์โหลดฟรี! 4 แอปการเงินที่ต้องมีติดเครื่องเอาไว้

รู้จัก “สินเชื่อส่วนบุคคล” ตัวช่วยเงินขาดมือ พร้อมวิธีใช้ให้คุ้ม และไม่เป็นหนี้ซ้ำ

ไข้หวัดใหญ่สายพันธุ์ A VS B ต่างกันยังไง พร้อมวิธีป้องกันก่อนป่วย

ดูหนังฟรีทุกเดือน 1 สิทธิ์ วันเกิดเพิ่มอีก 1 สิทธิ์ ด้วยบัตรเครดิต AEON M GEN VISA

รู้หรือไม่ ค่ารถไฟฟ้า BTS MRT สามารถจ่ายได้ด้วยบัตรเครดิต

How to สมัครสินเชื่อส่วนบุคคลอิออนออนไลน์ พร้อมแชร์ไอเดียใช้สินเชื่อส่วนบุคคลให้คุ้ม

สายเที่ยวต้องรู้ กระเป๋าเดินทางแบบไหนขึ้นเครื่องได้ กระเป๋าเดินทาง 20 นิ้ว เพียงพอไหม

เก็บเงินไม่อยู่ เพราะมีหนี้! แจกวิธีจัดระเบียบการเงิน ตั้งต้นใหม่ได้ทันที

คู่มือเลือกซื้อประกันให้โดนใจ เช็กให้ชัวร์ก่อนจ่าย ไม่ต้องเสียเบี้ยประกันฟรี

เข้าใจ “4 ต้นทุนชีวิต” ที่มีไม่ครบ ก็เริ่มหาเงินเพิ่ม หารายได้เสริมได้

5 สิ่งที่ผู้หญิงควรรู้ก่อนตรวจภายในครั้งแรก เตรียมตัวให้ถูก ก็ไม่ต้องกลัวอีกต่อไป

เงินเดือนไม่พอใช้ทุกเดือน? แจกวิธีวางแผนการเงินขั้นต้น ให้มีเงินเก็บ

เด็กจบใหม่ ทำบัตรเครดิตของอะไรดี? เลือกบัตรเครดิตยังไงให้ตรงไลฟ์สไตล์

ทำไมต้องมีบัตรเครดิตใบแรก และจำเป็นกับทุกคนจริงไหม

10 วิธีจัดการหนี้ ช่วยปลดหนี้ให้หมดไว ไม่เสี่ยงเป็นหนี้เสีย

รวม 6 พิกัดสายมู เสริมดวงปัง! เดินทางง่ายทั่วกรุงเทพด้วยบัตรเครดิตอิออน พร้อมทริคใช้งานให้คุ้มทุกบาท

คิวชู เกาะทางใต้ของญี่ปุ่น ที่มีเสน่ห์ไม่แพ้เมืองใหญ่ แบบน่าไปสัมผัสสักครั้ง

5 วิธีจัดการความสัมพันธ์ เมื่อเพื่อนยืมเงิน โดยไม่ให้มิตรภาพพังทลาย

How to กดเงินไม่ใช้บัตร ผ่าน AEON Mobile App ที่ตู้ ATM ง่าย สะดวก รับเงินได้ทันที

วิธีเช็กเครดิตบูโร ออนไลน์ ฟรี ด้วยตัวเอง ก่อนยื่นสมัครบัตรเครดิต

เลือกกล้อง Action Cam รุ่นไหนดี? ไอเทมที่ครีเอเตอร์สายลุยต้องมี

5 ค่าใช้จ่ายเล็ก ๆ แต่บ่อยมากของคนมีสัตว์เลี้ยงและวิธีจัดการไม่ให้บานปลาย

รวมโปรเช่ารถยนต์ เที่ยวหยุดยาวคุ้มๆ ด้วยบัตรเครดิตอิออน

เที่ยวไทยคนละครึ่ง 2568 ใช้สิทธิ์ให้คุ้มก่อนหมดเขต!

บัตรเครดิตที่ต้องมีติดกระเป๋า บัตรเครดิตอิออนโกลด์ บัตรอิออนคลาสสิค เที่ยวได้ ช้อปปิ้งได้

วางแผนอยาก เรียนต่อ ป.โท ควรเริ่มต้นเก็บเงินยังไงดี?

เลือกอาหารสุนัขยังไงดี ช้อปออนไลน์ VS ช้อปหน้าร้าน แบบไหนคุ้มที่สุด

อัปเดตก่อนบินไปจีน พกพาวเวอร์แบงก์ขึ้นเครื่อง ยังไงไม่ให้ถูกยึด

เตรียมตัวเดินทางช่วงหยุดยาว เที่ยวให้สนุก อุ่นใจ และไม่สะดุดเรื่องค่าใช้จ่าย

อยากให้ปีหน้าได้ขึ้นเงินเดือน นี่คือ 7 อย่างที่คุณต้องทำได้เลยตอนนี้

สรุปมาตรการลดหย่อนภาษีปี 2568 เช็กให้ครบก่อนยื่นภาษีปี 2569

ไม่ต้องไปขนส่ง ก็จ่ายภาษีรถยนต์ออนไลน์ได้ ต่อภาษีรถยนต์ง่ายกว่าที่คิด

สรุป 7 สิทธิประกันสังคม โดนหักเงินเดือนทุก ๆ เดือน ได้สิทธิ์อะไรคืนมาบ้าง?

Paylater ใช้ก่อน ผ่อนทีหลัง กับดักความง่ายที่ทำให้คุณติดหนี้ไม่รู้ตัว

ยื่นภาษีปี 2569 อย่างมือโปร! เตรียมให้พร้อมก่อนยื่นจริง

เงินเดือน 15,000 สมัครบัตรเครดิตยังไง ให้ตรงไลฟ์สไตล์

ประกันลดหย่อนภาษี ใช้สิทธิ์ยังไงให้คุ้มก่อนยื่นภาษีปี 2569

สายออฟฟิศต้องมี! สมัครบัตรเครดิต AEON Gold คุ้มครบ ใช้จ่ายสบาย ใบเดียวจบ

รู้จักนิสัยทางการเงินของคุณผ่าน MBTI! แต่ละ Type จัดการเงินยังไง?

“Scan to Pay” ด้วยบัตรเครดิต คืออะไร ใช้งานยังไงให้คุ้ม?

ชวนเข้าใจ Co-Payment ประกันสุขภาพร่วมจ่ายปี 2568

ที่เที่ยวหน้าฝน รวมที่เที่ยวรับหน้าฝน วางแผนเที่ยวยังไงดี

ขับรถลุยน้ำหน้าฝนยังไงไม่ให้รถพัง พร้อมเช็กประกันรถยนต์ที่คุ้มครองรถน้ำท่วม

เที่ยวต่างประเทศทั้งที ทำไมประกันเดินทาง ถึงสำคัญกว่าที่คิด

Personal Color คืออะไร? เช็กสีที่ใช่ก่อนเลือกเมคอัพ พร้อมบัตรเครดิตสายบิวตี้ที่คุณต้องมี

กู้เงินด่วนต้องอ่าน! 5 เรื่องที่ธนาคารดูจากสเตทเม้น ที่คนส่วนใหญ่มองข้าม

บัตรเครดิตสำหรับผู้ชาย 2025 ผู้ชายยุคใหม่ต้องมีตัวช่วยเรื่องเงิน

ทำงานให้สุดแล้วหยุดให้เต็มที่ แจกทริค “ลาพักร้อน” ให้เวิร์คสุดๆ

ไขปัญหาคลาสสิก! ‘เปลี่ยนไอโฟนเครื่องใหม่’ ทุกกี่ปีถึงจะคุ้มค่าที่สุด?

คนใช้รถไม่เหมือนกัน นิสัยขับก็ไม่เหมือนกัน เลือกประกันรถยนต์ให้ตรงสไตล์ #ขับแบบไหน เลือกแบบนั้น

อิออนมีดีล 2025 จองที่พักยังไงให้คุ้มสุด แค่มีบัตรเครดิต AEON รับส่วนลดสูงสุด 60%

ดื่มน้ำให้ครบ สุขภาพดีทันที! เคล็ดลับง่ายๆ ที่ใครๆ ก็ทำได้

บัตรเครดิตหายไม่ต้องกังวล "ล็อกบัตร" ปลอดภัยใน 3 วินาที ผ่านแอป AEON THAI MOBILE App

How To ขอเพิ่มวงเงินอิออน ให้พร้อมใช้ทุกโอกาสสำคัญ

รู้หรือยัง? 5 สิ่งที่รูดบัตรเครดิตได้ แต่หลายคนยังจ่ายเงินสดอยู่

4 ทริคผ่อนหนี้ให้เครดิตดี แก้เงินตึงมือ ดอกเบี้ยไม่บาน

ลาออกแล้วอย่าเพิ่งดีใจ นี่คือ 5 สิ่งที่คุณห้ามลืมทำ

เมื่อสัตว์เลี้ยงป่วยฉุกเฉิน – เจ้าของต้องตัดสินใจอะไรบ้างภายใน 10 นาที

วิธีเลือกคลินิกสัตวแพทย์คุณภาพ – 5 สิ่งที่ดูได้ตั้งแต่เปิดประตูเข้าไป

รวมอาชีพเสริมยุคใหม่ 2025 เริ่มไว ทำได้ที่บ้าน ไม่ต้องลงทุนเยอะ!

อยากให้วิตามินดูดซึมได้ดี ต้องรู้วิธีกินแบบไม่เสียเงินเปล่า!

รวมเครื่องมือ AI ตัวช่วยทำงานสาย Creative ทำงานไว เคลียร์โจทย์ทัน

เลี้ยงแมว 1 ตัว มีค่าใช้จ่ายอะไรบ้าง วางแผนเปย์ให้คุ้มด้วยบัตรเครดิตอิออน

สินเชื่อออนไลน์สำหรับคนทำงานประจำ เครื่องมือช่วยให้การเงินลื่นไหล ไม่มีสะดุด

จองโรงแรมไม่ให้โดนมิจฉาชีพหลอก ด้วย 6 วิธีป้องกันการโดนโกงค่าที่พัก

เช็กลิสท์ 5 สิทธิ์แรงงานที่ต้องรู้ ทำยังไงเมื่อถูกเลิกจ้าง โดนไล่ออก

พ.ร.บ. กับ ประกันรถยนต์ต่างยังไง ทำไมต้องมี? อ่านจบจะเข้าใจเลยว่าทำไมต้องมีทั้งคู่ พร้อมตอบทุกคำถามที่คุณอยากรู้เกี่ยวกับประกันรถ

15 Prompt เปลี่ยนชีวิตไว้ถาม ChatGPT เพื่อที่จะได้วางแผนการเงินในปีนี้ให้เพอร์เฟกต์ที่สุด ฉบับปี 2568

บอกต่อ 5 ไอเทมตัวช่วย แก้ "ออฟฟิศซินโดรม" ที่คนทำงานต้องมี!

เที่ยวเซี่ยงไฮ้ไม่มีหลง! ใช้ Gaode Map vs Baidu Maps อันไหนเวิร์กสุด?

คู่มือชาวออฟฟิศ ใช้แอปสั่งอาหารเดลิเวอรี่ยังไงให้คุ้มทุกมื้อ

สุขภาพดีเกินคาด! 5 พลังลับจากการกินมัทฉะทุกวัน

สมัคร บัตรเครดิตใบแรก ผ่านฉลุย แค่เตรียมทุกอย่างให้พร้อม!

5 เคล็ดลับทำสเตทเม้นท์ให้สวย พร้อมยื่นกู้สินเชื่อส่วนบุคคล

หลับ 8 ชั่วโมงแต่ง่วง มารู้จัก Sleep Test ทางออกของคนนอนไม่พอ

5 เหตุผล ทำไมสายเดินทางต้องมีบัตรเครดิตสะสมไมล์ติดตัว

4 เรื่องต้องรู้! ยื่นภาษีออนไลน์ 2568 ให้ถูกต้อง ลดหย่อนภาษีได้สูงสุด

สรุปเรื่องเครดิตบูโร และแบล็กลิสต์ที่หลายคนเข้าใจผิด!

5 คำถามที่มักถูกสงสัยสำหรับสินเชื่อรถแลกเงิน

เฉลยให้! จ่ายค่าไฟผ่านบัตรเครดิต คุ้มยังไง?

5 วิธีเก็บเงินเคล็ดลับจิตวิทยาการเงินแบบง่ายๆ เปลี่ยนวิธีคิดก็พิชิตเงินเก็บในปี 2025 ได้แล้ว

ฟรีแลนซ์ / อาชีพอิสระ ต้องอ่าน สมัครบัตรเครดิตยังไงให้ผ่าน พร้อมป้ายยาบัตรต้องโดน 2025

สินเชื่อ คืออะไร ทำความรู้จักกับสินเชื่อแบบต่างๆ ก่อนตัดสินใจกู้เงิน

ตรุษจีนนี้ ไหว้เจ้ายังไงให้ปัง! รวมเคล็ดลับและของไหว้เจ้ามงคล

มาส์กหน้า 7 วัน 7 แผ่น พร้อมดีลพิเศษจาก AEON ที่ EVEANDBOY

ซื้อประกันลดหย่อนภาษี ทั้งประกันชีวิต ประกันสุขภาพ ลดหย่อนได้เท่าไหร่บ้าง

เคล็ดลับเลือกบัตรเครดิตใบแรก เลือกยังไงดี

อยากมีประกันชีวิต เลือกยังไงให้โดนใจ แบบไหนที่คุ้มค่า by บัตรเครดิต AEON Wellness Platinum

แพ็คเก็จตรวจสุขภาพตามวัย ควรตรวจอะไรบ้าง

เปิดตำราสายมูปี 2568 เลือกสีกระเป๋าสตางค์ตามวันเกิดให้ถูกโฉลก

แก้ดวงปีชง 2568 พร้อมวิธีและสถานที่แก้ชง ไปกับ บัตรเครดิตอิออน แรบบิท แพลทินัม

เช็กให้ชัวร์! 5 มะเร็งพบบ่อยในไทย แนะนำประกันมะเร็ง มีไว้อุ่นใจกว่า

อิออนชวนเพื่อน ๆ บินลัดฟ้า เที่ยวแบบสายมู ปังทุกด้าน ขอพรการเงิน การงาน ความรัก

บัตรเครดิตคืออะไร มีกี่แบบ ทำความเข้าใจก่อนสมัครบัตรเครดิต

ที่เที่ยวยุโรป 7 ตลาดคริสต์มาส เที่ยวช่วงปีใหม่ ที่ต้องไปสักครั้งในชีวิต

เที่ยววันเด็กกับบัตรเครดิตอิออน ที่สวนสนุกสุดมันส์ที่คุณห้ามพลาด

ลดหย่อนภาษี 2568 กับ ช้อปดีมีคืน และ Easy E-Reciept ทำไง อิออนมีคำตอบ

รู้ทันออฟฟิศซินโดรม ภัยเงียบของชาวออฟฟิศ

ก่อน 30 ต้องรู้ 8 เคล็ดลับวางแผนการเงิน ให้เครดิตดี ชีวิตมั่นคง

ขอเพิ่มวงเงินบัตรเครดิตต้องทำอย่างไร เช็กวิธีเตรียมตัวที่นี่

"อิออน ชวนชิม 10 ร้านอร่อยย่านบรรทัดทอง และวิธีเดินทาง ด้วยบัตรเครดิต AEON RABBIT PLATINUM"

อัพเดทใหม่ล่าสุด สิทธิประกันสังคม 2567

อยากสมัครบัตรเครดิต แต่เครดิตไม่ดี เริ่มต้นใหม่ได้ ด้วยการเข้าใจ credit score

ลอยกระทงกับเพื่อน ไม่เหงาเพราะมีบัตรเครดิต AEON M Gen VISA

ราคาทองขึ้น อยากเริ่มต้นลงทุน ต้องรู้ 7 ข้อนี้

สินเชื่อส่วนบุคคล รับเงินก้อน พรัอมใช้ ผ่าน AEON THAI MOBILE APPLICATION

ฉุกเฉินร้อนเงิน ต้องการเงินก้อน ไม่รู้จะยืมใคร ไว้ใจ AEON Cash Card

4 กลโกงฟิชชิ่งหลอกขอข้อมูลส่วนตัว ที่คุณต้องระวัง!

ประชาสัมพันธ์โครงการคลินิกแก้หนี้

ผ่อนโทรศัพท์มือถือสบาย ด้วยบัตรกดเงินสดอิออน !

ตรวจสอบยอดชำระง่ายๆ ผ่าน AEON LINE

ขั้นตอนวงเงินบัตรเหลือเท่าไหร่ วงเงินเหลือพอกดเงินสดได้หรือไม่ ? เช็คง่ายๆผ่าน AEON LINE

รู้ไว้ ก่อนใช้บัตรกดเงินสด

สะดวก ปลอดภัย ยิ่งขึ้นกับ ระบบ OTP

ร่วมใส่ใจในสิ่งแวดล้อมกับบริการ

บัตรเครดิตมีไว้ไม่เสียหลาย

วันนี้คุณสมัครเป็นสมาชิก “บริการ อิออนออนไลน์” กันแล้วหรือยัง ...

ประกาศเตือน : ระวังอีเมลหลอกลวง "ท่านคือผู้โชคดีได้รับเงินรางวัล"

การใช้บัตรเครดิตอิออนยังไงให้คุ้ม ดูบิลเป็น รู้รอบจ่าย ช้อปปิ้ง ใช้จ่ายในร้านอาหาร ร้านค้า โรงแรม

การใช้บัตรเครดิตอิออน - ช้อปปิ้งในต่างประเทศ

การใช้บัตรเครดิตอิออน - ช้อปปิ้งออนไลน์

การกดเงินสดผ่านบัตรเครดิต และรอบการจ่ายบิล

การใช้บัตรเครดิตอิออน - การใช้บัตรอย่างปลอดภัย