AEON THAI MOBILE
AEON Thana Sinsap (Thailand) PLC FREE -On The App Store
Open
แนะแนววิธีการจัดการ สาระน่ารู้หรือเคล็ดลับดีๆในการใช้บัตรเครดิตให้เกิดประโยชน์สูงสุด รวมถึงหลายๆเรื่องที่คุณไม่รู้มาก่อน มาอัพเดทกันก่อนใคร ที่นี่ ..
ทุกเรื่องบัตรเครดิตที่คุณควรรู้
วงเงินบัตรเครดิตที่เคยได้รับในวันอนุมัติอาจไม่เพียงพอต่อการใช้งานตลอดไป โดยเฉพาะเมื่อรายได้เพิ่มขึ้น ภาระทางการเงินลดลง หรือมีความจำเป็นต้องใช้วงเงินมากขึ้น หลายคนจึงเริ่มมองหาวิธีเพิ่มวงเงินบัตรเครดิต แต่ควรเริ่มต้นอย่างไร ใช้เอกสารอะไร และต้องรอผลนานแค่ไหน บทความนี้จะพาไปทำความเข้าใจขั้นตอนและสิ่งที่ควรรู้ก่อนยื่นคำขอเพิ่มวงเงินบัตรเครดิต
การขอเพิ่มวงเงินบัตรเครดิต คือ การขอปรับวงเงินบัตรเครดิตให้สูงขึ้น เพื่อให้มีสภาพคล่องและอำนาจในการใช้จ่ายมากขึ้น โดยต้องดำเนินการกับธนาคารหรือผู้ให้บริการบัตรเครดิตที่เราถือครองอยู่ สามารถเป็นได้ทั้งการขอเพิ่มวงเงินถาวร หรือ ขอเพิ่มวงเงินชั่วคราวฉุกเฉินก็ได้เช่นเดียวกัน
วงเงินบัตรเครดิตที่ได้รับในวันสมัครครั้งแรก อาจเหมาะกับรายได้และภาระทางการเงินในตอนนั้น แต่เมื่อเวลาผ่านไป สถานการณ์ทางการเงินของแต่ละคนก็เปลี่ยนแปลงได้ ไม่ว่าจะเป็นรายได้ที่เพิ่มขึ้น ภาระหนี้ที่ลดลง หรือความจำเป็นในการใช้จ่ายที่มากขึ้น ทำให้หลายคนเริ่มพิจารณาขอเพิ่มวงเงินบัตรเครดิต
เมื่อรายได้เพิ่มขึ้น ความสามารถในการชำระหนี้ก็มักเพิ่มขึ้นตามไปด้วย
ตัวอย่างเช่น
ในกรณีเหล่านี้ ผู้ถือบัตรบางรายอาจพิจารณาขอเพิ่มวงเงินให้สอดคล้องกับสถานะทางการเงินปัจจุบัน
บางคนใช้บัตรเครดิตเป็นประจำอยู่แล้ว ทั้งค่าใช้จ่ายในชีวิตประจำวัน ค่าสาธารณูปโภค หรือการซื้อสินค้าออนไลน์
หากวงเงินที่มีอยู่เริ่มไม่เพียงพอ การขอเพิ่มวงเงินอาจช่วยเพิ่มความยืดหยุ่นในการบริหารค่าใช้จ่ายได้
เช่น
ในบางกรณี เราอาจเลือกขอเพิ่มวงเงินชั่วคราวเพื่อรองรับค่าใช้จ่ายเฉพาะช่วงนั้นได้
แม้จะไม่ได้มีค่าใช้จ่ายก้อนใหญ่โดยตรง แต่บางคนก็ต้องการวงเงินสำรองที่มากขึ้น เพื่อใช้บริหารกระแสเงินสดหรือรองรับเหตุฉุกเฉินที่อาจเกิดขึ้นในอนาคต
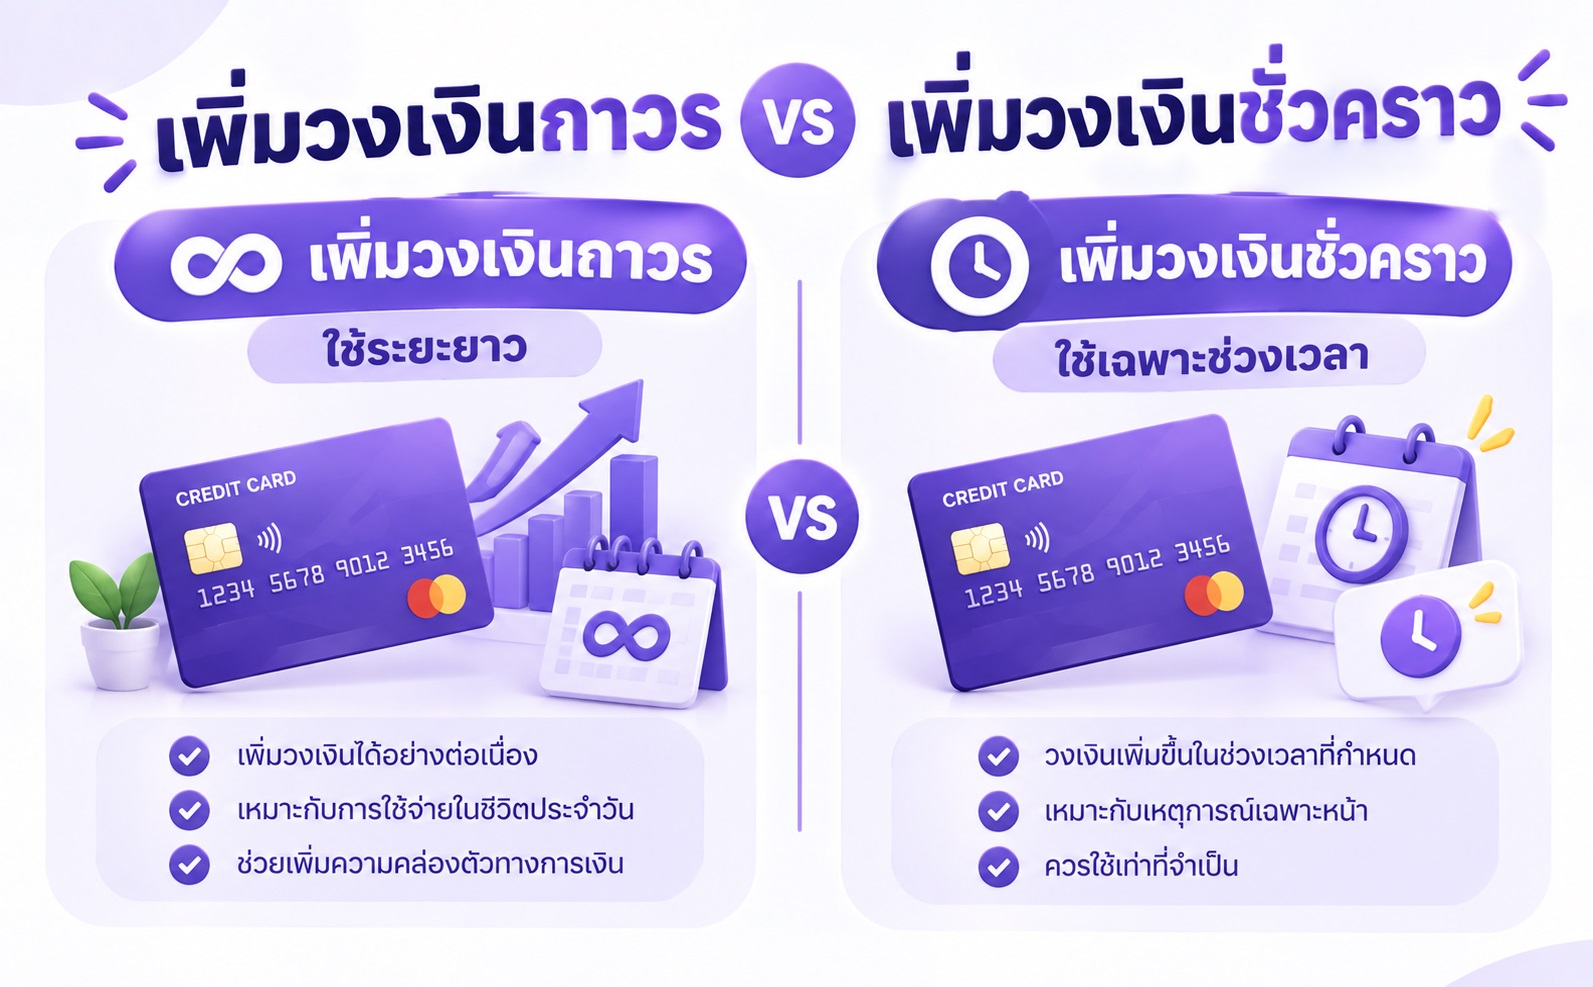
การขอเพิ่มวงเงินบัตรเครดิตสามารถแบ่งได้เป็น 2 รูปแบบหลัก ๆ ซึ่งมีวัตถุประสงค์แตกต่างกัน
เป็นการขอปรับวงเงินใหม่ให้สูงขึ้นจากเดิมในระยะยาว เหมาะสำหรับผู้ที่
หากได้รับอนุมัติ วงเงินใหม่จะถูกใช้ต่อเนื่องจนกว่าจะมีการเปลี่ยนแปลงอีกครั้ง
เป็นการขอเพิ่มวงเงินเฉพาะช่วงเวลาหนึ่ง เช่น
เมื่อครบระยะเวลาที่กำหนด วงเงินมักจะกลับสู่ระดับเดิมตามเงื่อนไขของผู้ให้บริการ
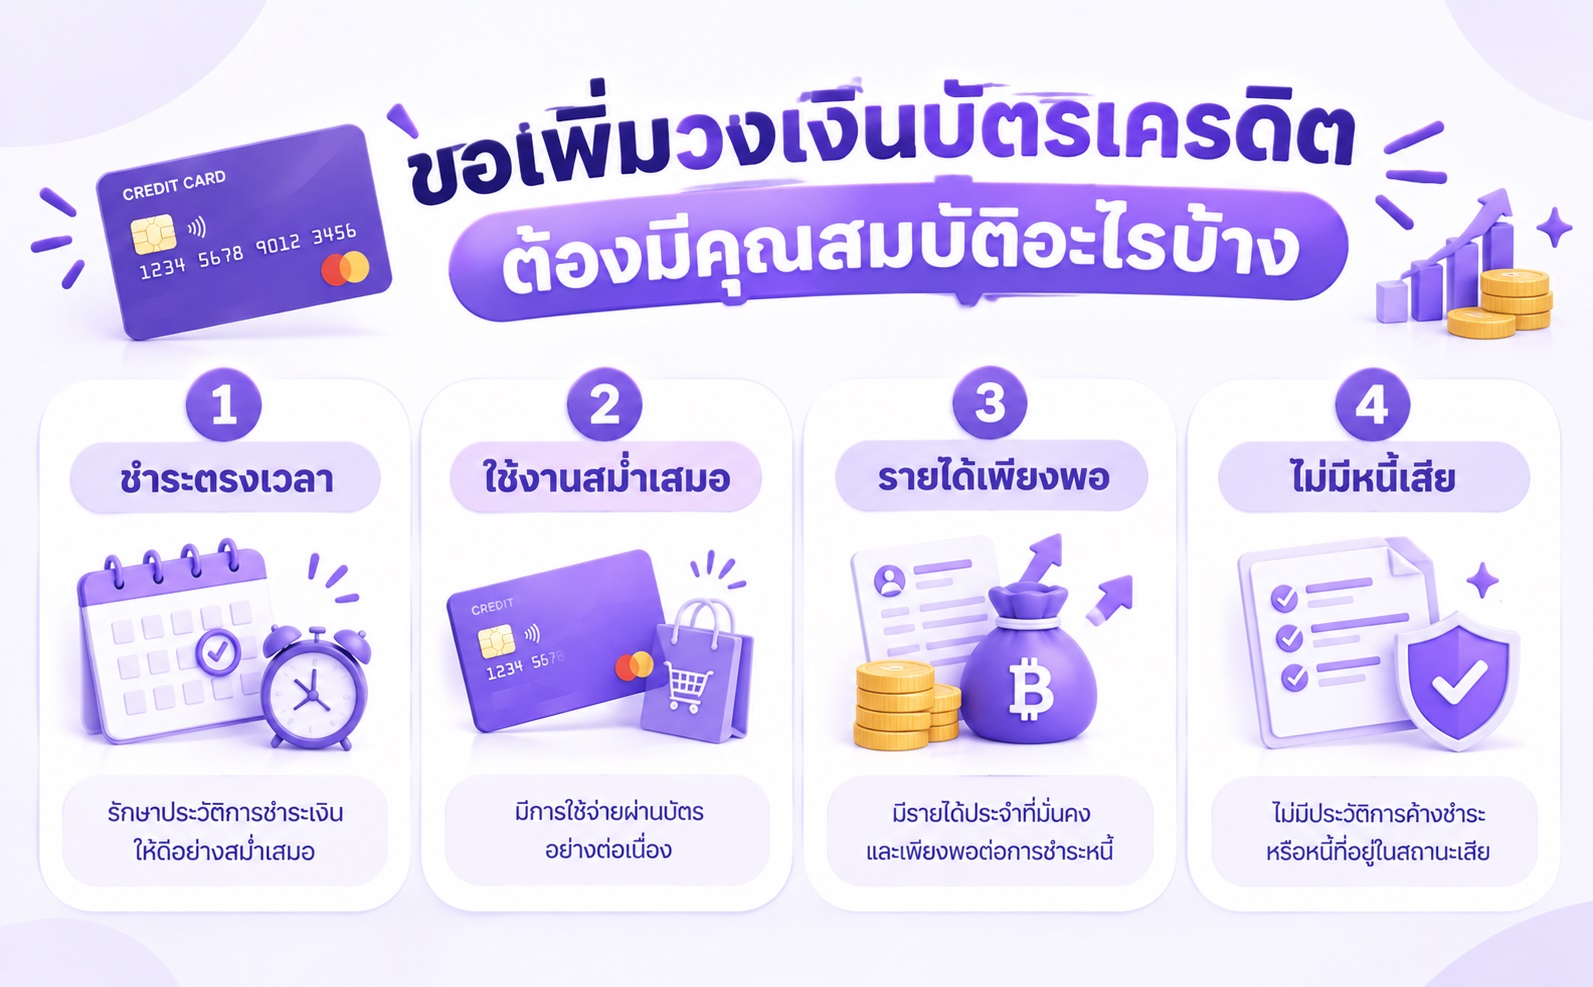
แม้แต่ละธนาคารและผู้ให้บริการบัตรเครดิตจะมีหลักเกณฑ์ไม่เหมือนกัน แต่โดยทั่วไปมักพิจารณาจากปัจจัยใกล้เคียงกัน
การชำระยอดตรงเวลาอย่างสม่ำเสมอ ช่วยสะท้อนวินัยทางการเงินและความสามารถในการบริหารหนี้ของผู้ถือบัตร
หากแทบไม่ได้ใช้บัตรเครดิตเลย ผู้ให้บริการอาจมองว่ายังไม่มีความจำเป็นที่จะต้องเพิ่มวงเงินในขณะนั้น
รายได้ถือเป็นปัจจัยสำคัญที่ใช้ประกอบการพิจารณา เพราะวงเงินที่สูงขึ้นย่อมมาพร้อมความรับผิดชอบในการชำระหนี้ที่มากขึ้นด้วย
การมีประวัติผิดนัดชำระหนี้หรือมีหนี้เสีย อาจส่งผลต่อการพิจารณาการเพิ่มวงเงินของผู้ให้บริการ
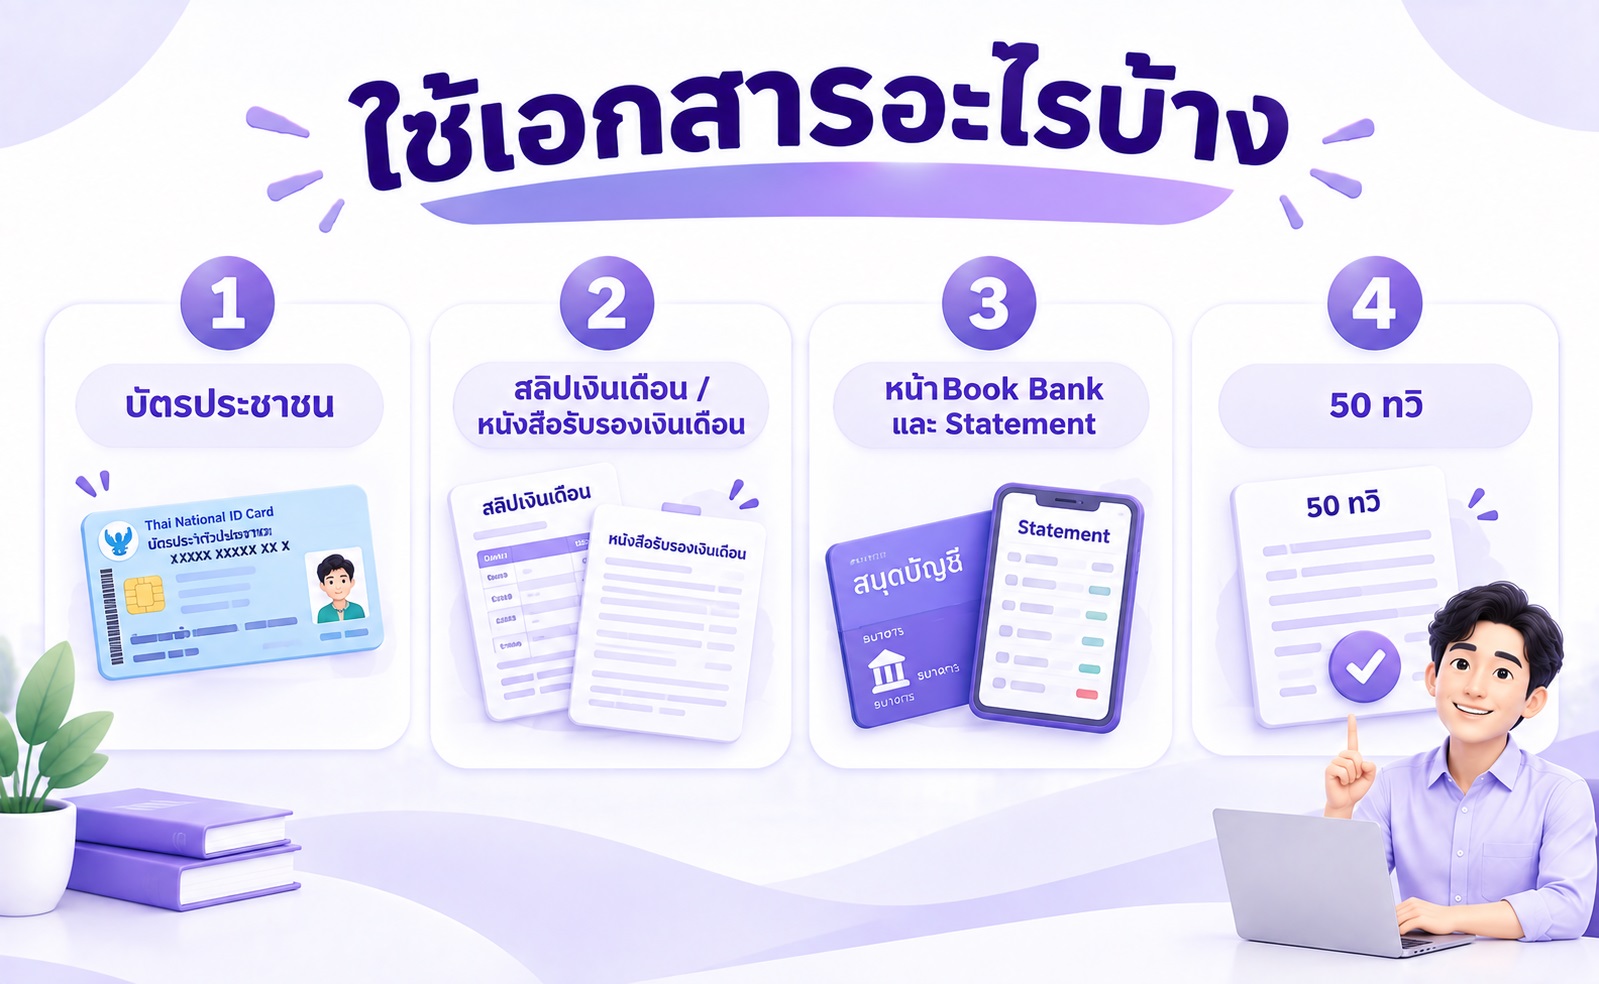
เอกสารที่ใช้ในการขอเพิ่มวงเงินบัตรเครดิตโดยมากจะเน้นการยืนยันตัวตนและแสดงรายได้ เพื่อให้ธนาคารและผู้ให้บริการทางการเงินสามารถประเมินความสามารถในการชำระหนี้ของผู้สมัครได้
โดยทั่วไปมักใช้
เพื่อยืนยันข้อมูลผู้ถือบัตรและประกอบการพิจารณา
ตัวอย่างเอกสารที่มักใช้ เช่น
เอกสารเหล่านี้ช่วยให้ผู้ให้บริการเห็นสถานะรายได้ปัจจุบันของผู้ถือบัตร
ผู้ให้บริการบางรายอาจขอรายการเดินบัญชีย้อนหลังเพิ่มเติม เพื่อตรวจสอบที่มาของรายได้และพฤติกรรมทางการเงิน
ย้อนหลังตามเงื่อนไขของผู้ให้บริการบัตรเครดิต
อาจต้องใช้เอกสารเพิ่มเติม เช่น
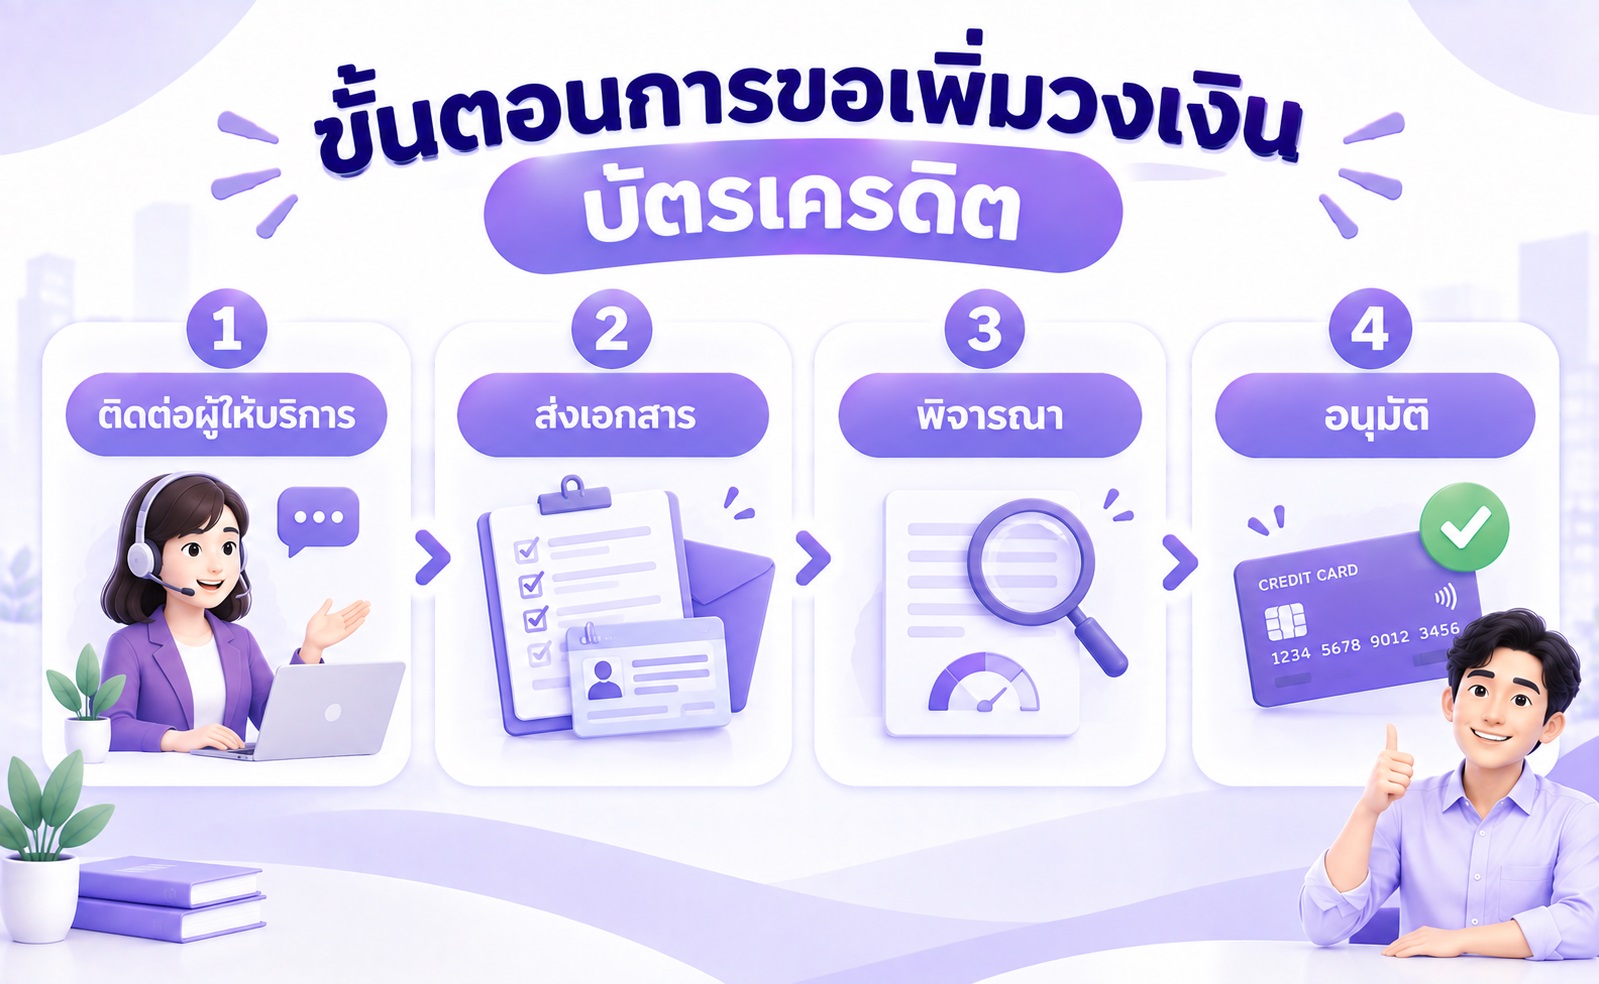
แม้รายละเอียดของแต่ละผู้ให้บริการจะแตกต่างกันเล็กน้อย แต่โดยทั่วไปขั้นตอนจะมีลักษณะคล้ายกัน
เริ่มต้นด้วยการแจ้งความประสงค์ในการขอเพิ่มวงเงิน ผ่านช่องทางที่ผู้ให้บริการกำหนด
หลังจากยื่นคำขอแล้ว ผู้ให้บริการอาจขอเอกสารประกอบเพิ่มเติมเพื่อใช้ในการประเมิน
ในช่วงนี้ผู้ให้บริการจะตรวจสอบข้อมูล รายได้ และประวัติการใช้งานบัตรเครดิตก่อนพิจารณาอนุมัติ
หากได้รับอนุมัติ ควรตรวจสอบวงเงินใหม่ผ่านแอปพลิเคชัน เว็บไซต์ หรือช่องทางที่ผู้ให้บริการกำหนด
หลายคนที่ต้องใช้วงเงินเพิ่มเติมมักมีคำถามว่า หลังจากยื่นเรื่องแล้วจะต้องรอนานแค่ไหน
ระยะเวลาพิจารณามักอยู่ที่ประมาณ 3-7 วันทำการ อย่างไรก็ตาม แต่ละธนาคารและผู้ให้บริการบัตรเครดิตอาจมีระยะเวลาดำเนินการแตกต่างกันออกไป
สาเหตุที่ทำให้การพิจารณาล่าช้าได้ เช่น
ดังนั้นการเตรียมเอกสารให้ครบตั้งแต่ต้นจึงช่วยลดความล่าช้าได้มาก
สิ่งที่สามารถทำได้ คือ
แม้จะไม่ได้ทำให้อนุมัติเร็วขึ้นเสมอไป แต่ช่วยลดโอกาสที่ผู้ให้บริการจะต้องขอข้อมูลเพิ่มเติมในภายหลัง
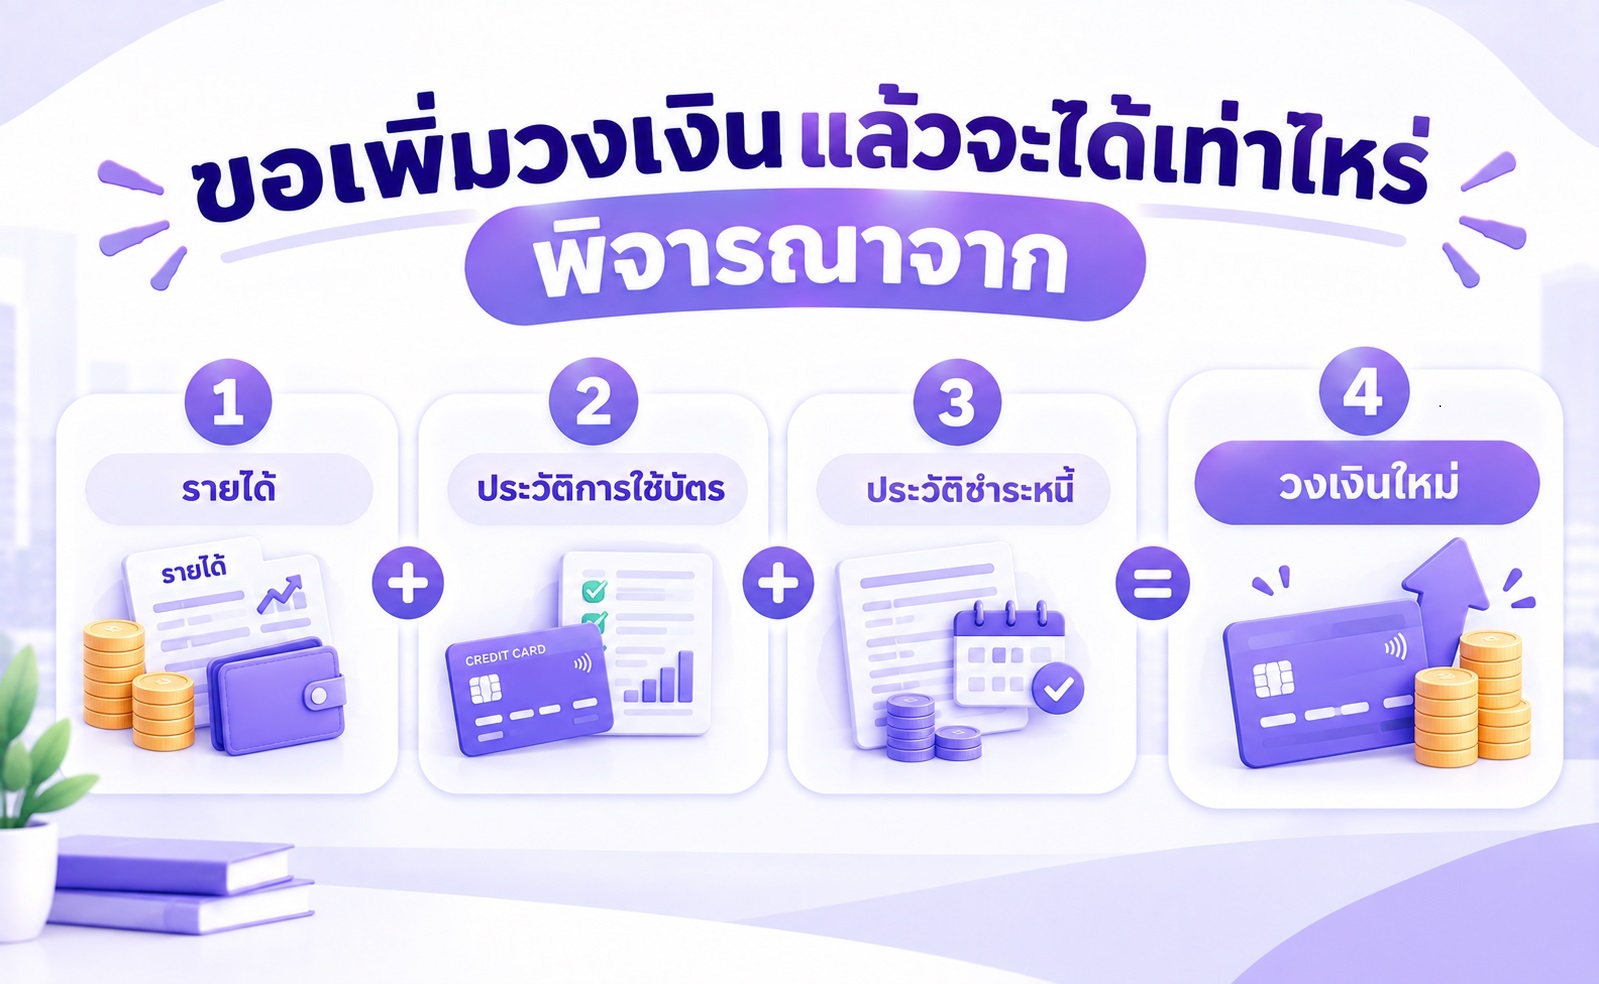
คำถามนี้ไม่มีคำตอบตายตัว เพราะการพิจารณาขึ้นอยู่กับหลายปัจจัยร่วมกัน
โดยทั่วไป รายได้ที่สูงขึ้นย่อมเพิ่มโอกาสในการได้รับวงเงินที่สูงขึ้นด้วย
ผู้ให้บริการมักพิจารณาว่า
ควบคู่กันไปด้วย
แม้จะมีรายได้และประวัติการใช้งานที่ดี แต่จำนวนวงเงินที่ได้รับการอนุมัติสุดท้ายก็ยังขึ้นอยู่กับหลักเกณฑ์และนโยบายของผู้ให้บริการแต่ละราย
การขอเพิ่มวงเงินอาจช่วยเพิ่มความคล่องตัวในการใช้จ่าย แต่ก็มาพร้อมความรับผิดชอบที่มากขึ้นเช่นกัน
บางครั้งปัญหาอาจไม่ได้อยู่ที่วงเงินไม่พอ แต่อยู่ที่การวางแผนค่าใช้จ่าย
จึงควรถามตัวเองก่อนว่า การเพิ่มวงเงินเป็นความจำเป็นจริงหรือไม่
วงเงินที่เพิ่มขึ้นไม่ได้หมายความว่าควรใช้จ่ายเพิ่มขึ้นตามเสมอไป
ควรมั่นใจว่าตนเองยังสามารถควบคุมการใช้จ่ายได้เหมือนเดิม
หากวงเงินสูงขึ้นจนทำให้มีแนวโน้มสร้างภาระหนี้เพิ่มขึ้น ก็ควรพิจารณาอย่างรอบคอบก่อนตัดสินใจ
บางครั้งการเพิ่มวงเงินช่วยเพิ่มความสะดวก
แต่บางครั้งก็อาจเปิดโอกาสให้ใช้จ่ายเกินความจำเป็นได้มากขึ้นเช่นกัน
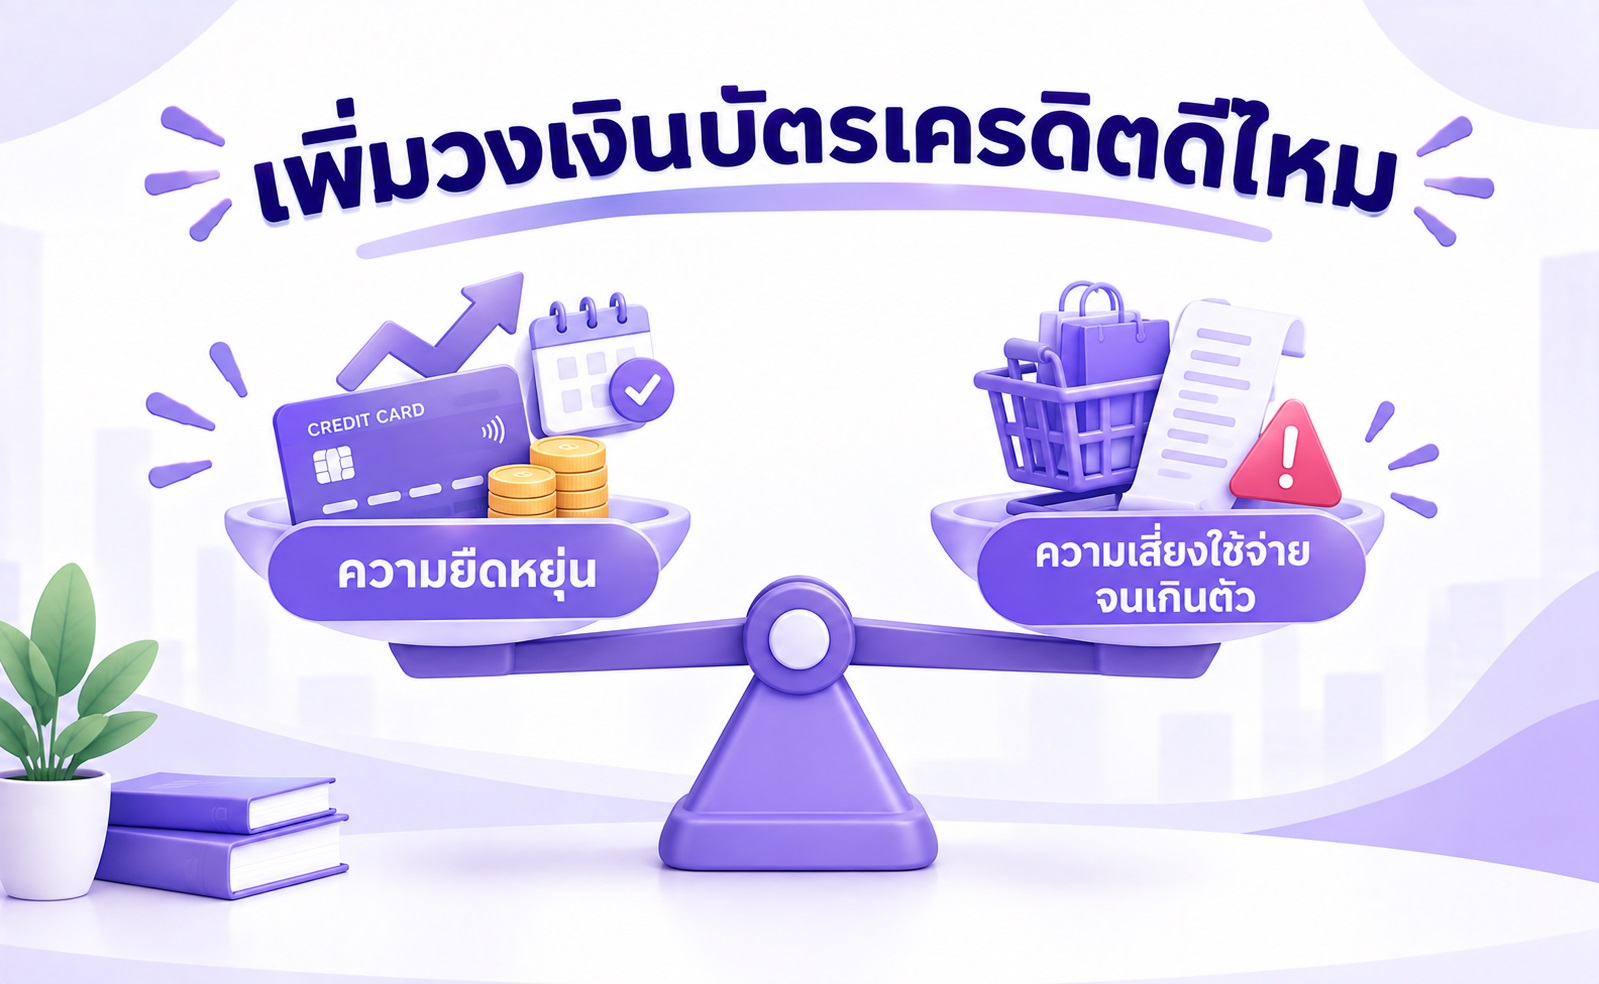
การเพิ่มวงเงินบัตรเครดิตไม่ใช่เรื่องดีหรือไม่ดีเสมอไป แต่ขึ้นอยู่กับวัตถุประสงค์และวินัยทางการเงินของผู้ถือบัตรเป็นสำคัญ
ข้อดีที่เห็นได้ชัดเจน เช่น
โดยเฉพาะในกรณีที่มีค่าใช้จ่ายก้อนใหญ่หรือมีเหตุฉุกเฉินที่ไม่ได้วางแผนไว้ล่วงหน้า
ในขณะเดียวกัน วงเงินที่เพิ่มขึ้นก็อาจทำให้เกิดการใช้จ่ายเกินความจำเป็นได้เช่นกัน เช่น
ดังนั้นไม่ว่าวงเงินจะสูงขึ้นแค่ไหน หลักการสำคัญยังคงเหมือนเดิม คือ
เพื่อหลีกเลี่ยงภาระดอกเบี้ยและปัญหาหนี้ในอนาคต
การขอเพิ่มวงเงินบัตรเครดิตเป็นหนึ่งในวิธีที่ช่วยเพิ่มความยืดหยุ่นในการใช้จ่าย และอาจช่วยให้บริหารสภาพคล่องทางการเงินได้สะดวกขึ้น โดยเฉพาะสำหรับผู้ที่มีรายได้เพิ่มขึ้น หรือมีความจำเป็นต้องใช้วงเงินมากกว่าที่ได้รับในปัจจุบัน
อย่างไรก็ตาม การได้รับวงเงินที่สูงขึ้นไม่ได้หมายความว่าควรใช้จ่ายเพิ่มขึ้นเสมอไป เพราะสุดท้ายแล้วทุกยอดใช้จ่ายยังคงเป็นภาระที่ต้องชำระคืนในอนาคต
ก่อนยื่นคำขอเพิ่มวงเงินบัตรเครดิต ควรตรวจสอบทั้งความจำเป็นในการใช้งาน ความสามารถในการชำระหนี้ และเตรียมเอกสารให้พร้อม เพื่อให้การพิจารณาเป็นไปอย่างราบรื่นมากที่สุด
สรุปแนวทางง่าย ๆ คือ
เพราะการเพิ่มวงเงินบัตรเครดิตที่เหมาะสม จะช่วยเพิ่มความคล่องตัวทางการเงินได้ แต่หากใช้วงเงินเกินความสามารถในการชำระ ก็อาจกลายเป็นภาระหนี้ที่เพิ่มขึ้นได้เช่นกัน ดังนั้นไม่ว่าวงเงินจะมากหรือน้อย วินัยทางการเงินยังคงเป็นปัจจัยสำคัญที่สุดในการใช้บัตรเครดิตอย่างมีประสิทธิภาพ
สามารถทำได้ โดยขึ้นอยู่กับเงื่อนไขและการพิจารณาของผู้ให้บริการบัตรเครดิตแต่ละราย
โดยทั่วไปใช้เอกสารแสดงรายได้ เอกสารยืนยันตัวตน และรายการเดินบัญชีตามเงื่อนไขที่กำหนด
โดยทั่วไปประมาณ 3-7 วันทำการ แต่อาจแตกต่างกันไปตามขั้นตอนของผู้ให้บริการแต่ละราย
ขึ้นอยู่กับรายได้ ประวัติการใช้บัตร และดุลยพินิจของผู้ให้บริการ
การขอเพิ่มวงเงินโดยปกติไม่ใช่การผิดนัดชำระหนี้ แต่การพิจารณาจะเป็นไปตามหลักเกณฑ์ของผู้ให้บริการแต่ละราย
 กลับไปที่รายการ