AEON THAI MOBILE
AEON Thana Sinsap (Thailand) PLC FREE -On The App Store
Open
แนะแนววิธีการจัดการ สาระน่ารู้หรือเคล็ดลับดีๆในการใช้บัตรเครดิตให้เกิดประโยชน์สูงสุด รวมถึงหลายๆเรื่องที่คุณไม่รู้มาก่อน มาอัพเดทกันก่อนใคร ที่นี่ ..
ทุกเรื่องบัตรเครดิตที่คุณควรรู้
เมื่อเงินไม่พอจ่าย เกิดเหตุฉุกเฉิน หรือมีหนี้ที่ต้องรีบจัดการ หลายคนอาจมองว่า "กู้นอกระบบ" เป็นทางออกที่รวดเร็ว เพราะได้เงินง่าย ไม่ต้องเตรียมเอกสารมาก และบางครั้งแทบไม่ต้องผ่านขั้นตอนพิจารณาเหมือนสินเชื่อจากธนาคารหรือผู้ให้บริการทางการเงิน
แต่ความง่ายนั้นอาจแลกด้วยต้นทุนและความเสี่ยงที่สูงมาก ทั้งดอกเบี้ยเกินกฎหมาย เงื่อนไขไม่เป็นธรรม การทวงหนี้ด้วยการคุกคาม ประจาน หรือแม้แต่ใช้ความรุนแรง ซึ่งเป็นเหตุผลว่าทำไมการกู้นอกระบบอาจเปลี่ยนปัญหาการเงินระยะสั้นให้กลายเป็นปัญหาที่ใหญ่กว่าเดิมได้
หนี้นอกระบบโดยทั่วไปหมายถึงการกู้เงินจากผู้ให้กู้ที่ไม่ได้อยู่ภายใต้ระบบการกำกับดูแลจากธนาคารแห่งประเทศไทยแบบธนาคารหรือผู้ประกอบธุรกิจสินเชื่อที่ได้รับอนุญาต และมักพบปัญหาเรื่องดอกเบี้ยสูงเกินอัตราที่กฎหมายกำหนด เงื่อนไขไม่ชัดเจน หรือการติดตามหนี้ที่ไม่เป็นธรรม
รูปแบบที่อาจพบ เช่น
จุดที่ทำให้คนจำนวนหนึ่งตัดสินใจกู้ คือเข้าถึงเงินได้รวดเร็ว แต่ก่อนตัดสินใจควรมองเลยไปถึงวันที่ต้องชำระคืนด้วยว่า ต้นทุนและความเสี่ยงที่ตามมานั้นรับไหวหรือไม่
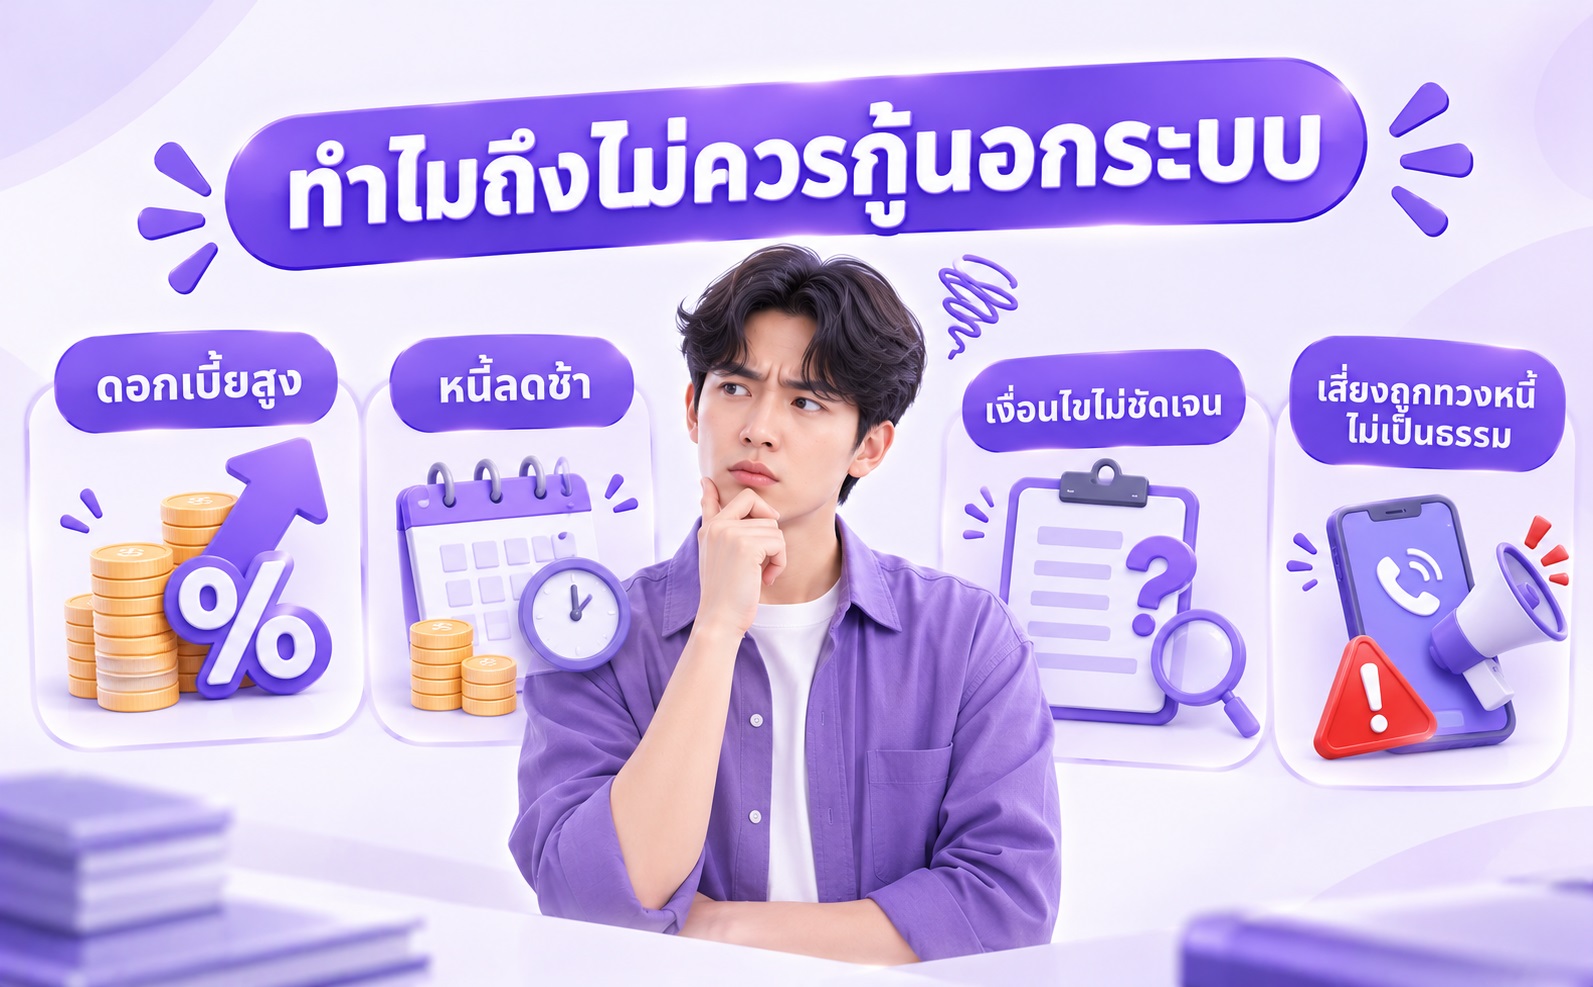
สำหรับการให้บุคคลทั่วไปกู้ยืมเงิน กฎหมายกำหนดข้อจำกัดเรื่องอัตราดอกเบี้ยไว้ โดยการเรียกดอกเบี้ยเกินอัตราที่กฎหมายกำหนดอาจเข้าข่ายผิดกฎหมาย และผู้ให้กู้อาจมีความผิดตาม พ.ร.บ. ห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560
ปัญหาของหนี้นอกระบบคือ ดอกเบี้ยที่ดูเหมือน "ไม่เยอะ" เมื่อบอกเป็นรายวันหรือรายเดือน อาจกลายเป็นต้นทุนมหาศาลเมื่อคำนวณเป็นรายปี
ตัวอย่างเช่น หากเห็นคำว่า
ดอกเบี้ย 10% ต่อเดือน
อย่าเพิ่งคิดว่าแค่ 10%
เพราะหากคิดอย่างง่ายตลอด 12 เดือน นั่นเทียบได้กับ 120% ของเงินต้นต่อปี ซึ่งสูงกว่าสินเชื่อในระบบอย่างมาก
ปัญหาที่ลูกหนี้นอกระบบอาจเผชิญคือ เงินที่จ่ายไปส่วนใหญ่ถูกนำไปชำระดอกเบี้ย ทำให้เงินต้นลดลงช้ามาก
จากตอนแรกที่คิดว่า
"ยืมมาแก้ปัญหาแค่เดือนเดียว"
อาจกลายเป็น
"จ่ายมาหลายเดือนแล้ว ทำไมหนี้ยังไม่หมด"
จนสุดท้ายต้องหาเงินจากที่อื่นมาโปะ กลายเป็นวงจรหนี้ที่ยิ่งแก้ยากกว่าเดิม
สินเชื่อในระบบอยู่ภายใต้กฎเกณฑ์และการกำกับดูแลที่กำหนดเพดานดอกเบี้ยและค่าใช้จ่าย เช่น สินเชื่อส่วนบุคคลภายใต้การกำกับแบบไม่มีหลักประกัน มีเพดานดอกเบี้ย ค่าปรับ ค่าบริการ และค่าธรรมเนียมรวมกันไม่เกิน 25% ต่อปีแบบ Effective Rate ขณะที่สินเชื่อที่มีทะเบียนรถเป็นหลักประกันอยู่ที่ไม่เกิน 24% ต่อปี
หนี้นอกระบบบางรูปแบบกลับไม่มีรายละเอียดเหล่านี้อย่างชัดเจน ทำให้ผู้กู้ตรวจสอบยอดเงินกู้รวมที่ต้องจ่ายที่แท้จริงได้ยากกว่า
การเป็นหนี้ไม่ได้หมายความว่าเจ้าหนี้สามารถปฏิบัติกับลูกหนี้อย่างไรก็ได้
ประเทศไทยมี พระราชบัญญัติการทวงถามหนี้ พ.ศ. 2558 ซึ่งเกิดขึ้นเพื่อควบคุมปัญหาการทวงหนี้ที่ละเมิดสิทธิ เช่น การข่มขู่ การใช้กำลัง การทำให้เสียชื่อเสียง หรือสร้างความเดือดร้อนรำคาญ
การทวงหนี้โดยข่มขู่ให้ลูกหนี้กลัวไม่ใช่วิธีการทวงหนี้ที่ควรยอมรับ
เช่น การเปิดเผยความเป็นหนี้ต่อบุคคลอื่น หรือใช้วิธีประจานเพื่อกดดันให้ชำระหนี้ อาจเข้าข่ายการทวงหนี้ที่ผิดกฎหมายได้
การโทรหรือไปติดตามหนี้ในลักษณะที่สร้างความเดือดร้อนรำคาญเกินสมควรเป็นอีกพฤติกรรมที่กฎหมายควบคุม
ไม่ว่าจะเป็นหนี้จำนวนเท่าไร การใช้ความรุนแรงไม่ใช่สิทธิของเจ้าหนี้ และผู้ถูกกระทำควรเก็บหลักฐานเพื่อนำไปดำเนินการตามกฎหมาย
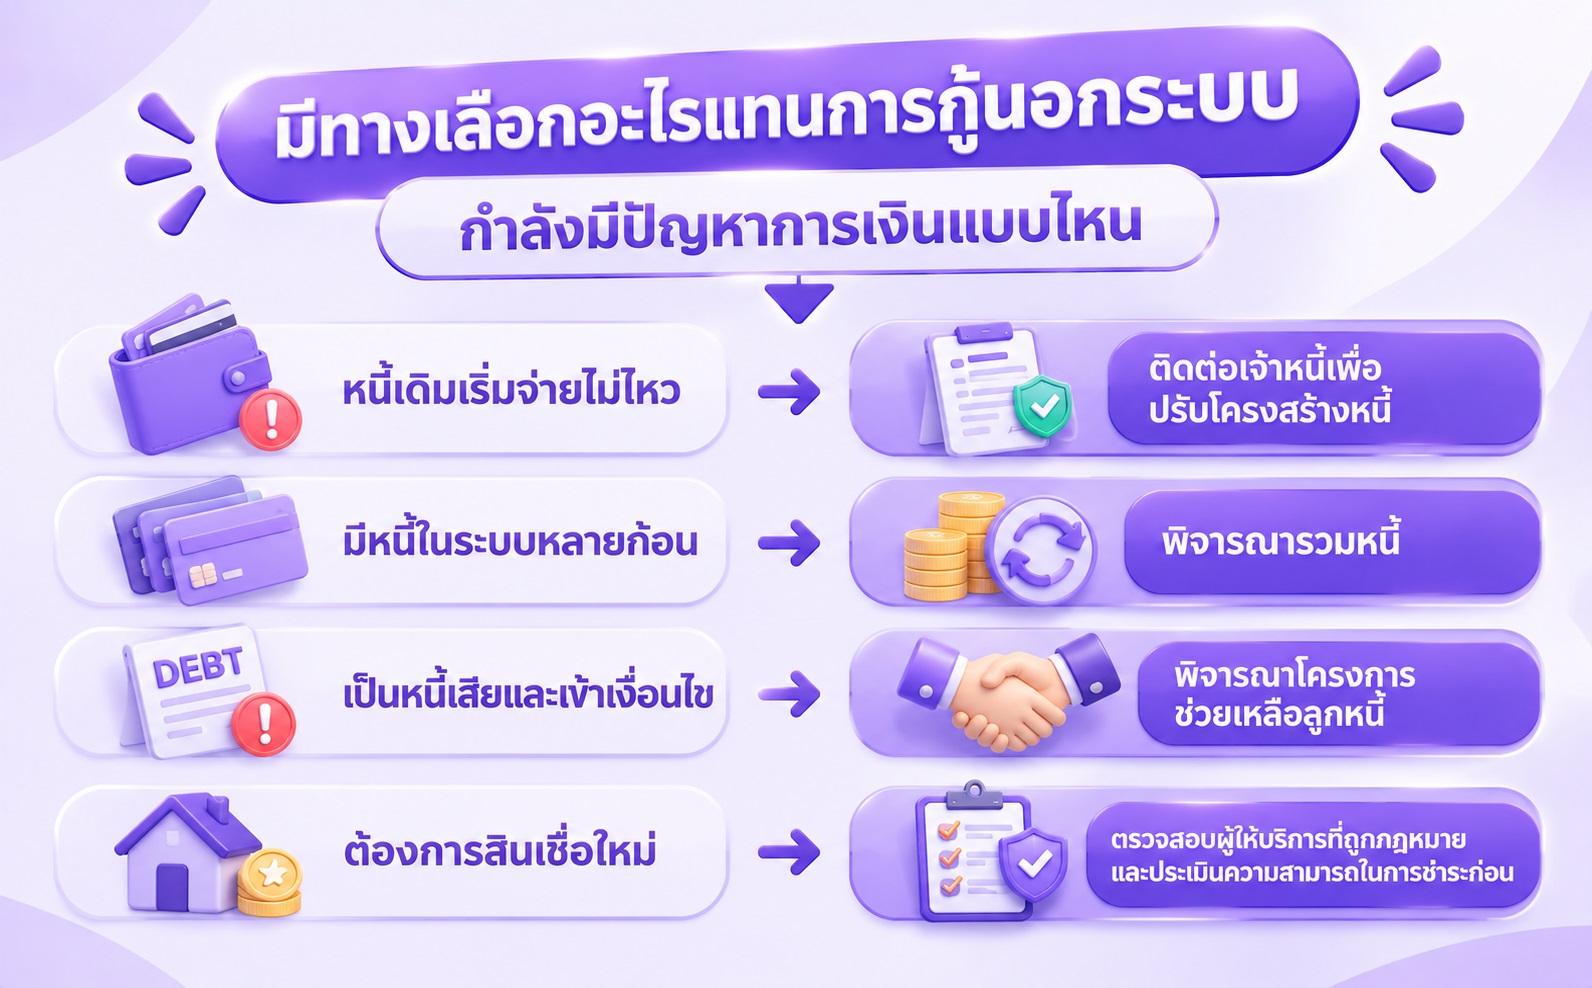
ก่อนหันไปหาหนี้นอกระบบ ลองหยุดแล้วสำรวจสถานการณ์ของตัวเองก่อนว่า ปัญหาคือ "ต้องการเงินใหม่" จริง ๆ หรือปัญหาหลักเกิดจาก "หนี้เดิมจ่ายไม่ไหว"
เพราะสองสถานการณ์นี้มีวิธีแก้ต่างกัน
หากเริ่มผ่อนหนี้ไม่ไหว ไม่จำเป็นต้องรอจนกลายเป็นหนี้เสียก่อน
ภายใต้มาตรการแก้หนี้ยั่งยืนของ ธนาคารแห่งประเทศไทย ลูกหนี้รายย่อยสามารถขอปรับโครงสร้างหนี้ได้ทั้งก่อนและหลังเป็น NPL โดยแนวทางอาจประกอบด้วยการขยายระยะเวลาผ่อน หรือปรับค่างวดให้เหมาะสมกับความสามารถในการชำระหนี้ ทั้งนี้ขึ้นอยู่กับการพิจารณาของเจ้าหนี้
หากเจรจากับเจ้าหนี้แล้วติดขัด สามารถใช้บริการ ทางด่วนแก้หนี้ ของ ธนาคารแห่งประเทศไทย เพื่อส่งคำขอความช่วยเหลือไปยังผู้ให้บริการทางการเงินได้ โดยครอบคลุมหนี้รายย่อย เช่น บัตรเครดิต บัตรกดเงินสด สินเชื่อส่วนบุคคล สินเชื่อบ้าน และเช่าซื้อ [services.bot.or.th]
สำหรับผู้ที่เป็นหนี้เสียจากบัตรเครดิต บัตรกดเงินสด หรือสินเชื่อส่วนบุคคลที่เข้าเงื่อนไข ยังมี คลินิกแก้หนี้ เป็นอีกทางเลือก โดยมาตรการปัจจุบันรองรับการรวมหนี้จากเจ้าหนี้หลายแห่ง สำหรับยอดหนี้รวมไม่เกิน 2 ล้านบาท และมีแผนผ่อนสูงสุด 10 ปี ตามคุณสมบัติของโครงการ
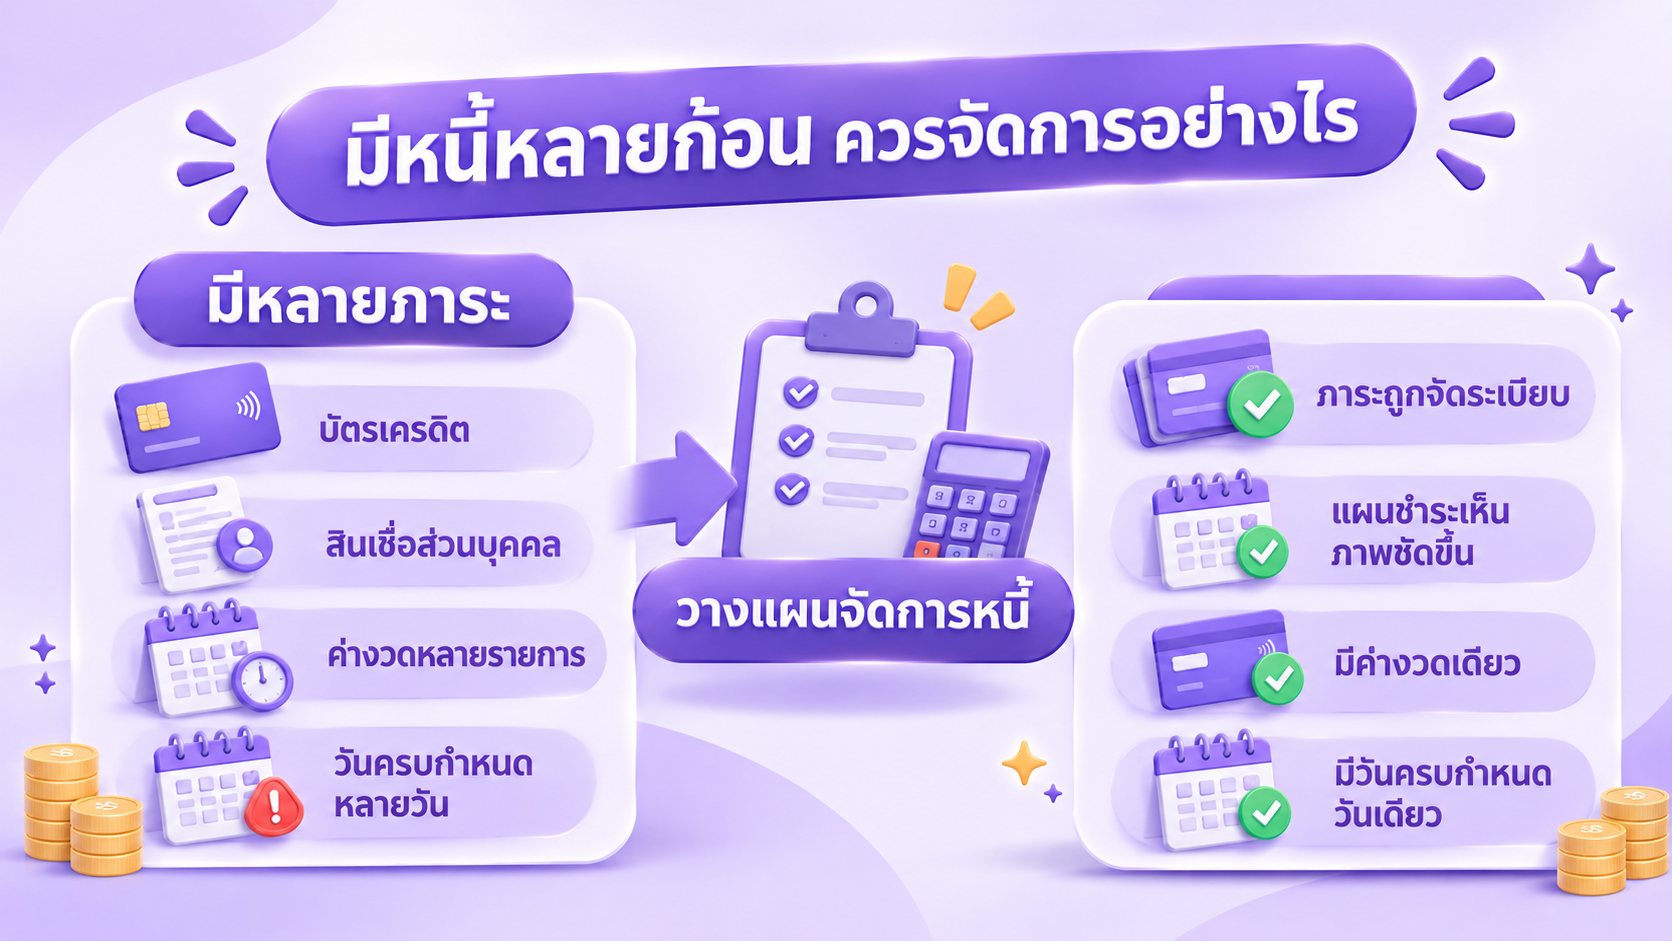
หากปัญหาไม่ได้เกิดจากการขาดเงินเพียงครั้งเดียว แต่เกิดจากการมีหนี้หลายบัญชีจนต้องหมุนเงินไปจ่ายหนี้แต่ละก้อน การกู้เงินนอกระบบมาโปะอาจเป็นเพียงการย้ายปัญหาจากเจ้าหนี้หนึ่งไปยังอีกเจ้าหนี้หนึ่ง
ทางเลือกที่ควรพิจารณาก่อน คือการดูว่าสามารถนำหนี้หลายก้อนมาจัดการให้อยู่ภายใต้แผนการชำระที่บริหารง่ายขึ้นได้หรือไม่
การรวมหนี้อาจช่วย
แต่ควรดูทั้งอัตราดอกเบี้ย ระยะเวลาผ่อน ค่างวด และยอดชำระรวมตลอดสัญญา ไม่ใช่มองเพียงว่าค่างวดต่อเดือนลดลง
สำหรับผู้ที่มีหนี้หลายก้อนและยังมีความสามารถในการชำระหนี้ การใช้สินเชื่อส่วนบุคคลเพื่อรวมหนี้อาจเป็นอีกทางเลือกหนึ่ง แทนการสร้างหนี้นอกระบบเพิ่ม
สินเชื่อเงินก้อน วัน โลน ONE LOAN ของอิออนเป็นสินเชื่อส่วนบุคคลประเภทเงินก้อนที่สามารถนำไปจัดการหนี้บัตรเครดิตให้เป็นหนี้ก้อนเดียวได้ มีค่างวดคงที่ทุกเดือน วงเงินสูงสุด 5 เท่าของรายได้ตามเงื่อนไข และระยะเวลาผ่อนสูงสุด 60 เดือน
อย่างไรก็ตาม การรวมหนี้ไม่ใช่การทำให้หนี้หายไป แต่เป็นการจัดโครงสร้างภาระทางการเงินใหม่ ดังนั้นก่อนสมัครควรคำนวณให้แน่ใจว่าค่างวดใหม่สามารถชำระได้อย่างต่อเนื่อง
สำหรับ สินเชื่อเงินก้อน วัน โลน ONE LOAN อัตราดอกเบี้ยอยู่ที่ 15.99%-24% ต่อปี โดยการอนุมัติ วงเงิน และอัตราดอกเบี้ยขึ้นอยู่กับคุณสมบัติของผู้สมัครและหลักเกณฑ์ของบริษัท
*กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ย 15.99%-24% ต่อปี
สิ่งสำคัญคืออย่าสร้างหนี้อีกก้อนหนึ่งขึ้นมาเพื่อจ่ายหนี้เดิมโดยไม่มีแผน เพราะอาจทำให้วงจรหนี้ขยายใหญ่ขึ้น
จดให้ชัดว่า
หากมีการข่มขู่ ประจาน หรือใช้ความรุนแรง ควรเก็บหลักฐาน เช่น ข้อความ หลักฐานการโอน สัญญา และรายละเอียดวันเวลาที่ถูกติดตามทวงถาม เพื่อใช้ดำเนินการทางกฎหมายหากจำเป็น
โดยเฉพาะเอกสารรับสภาพหนี้หรือเอกสารที่ระบุยอดเงินไม่ตรงกับความเป็นจริง ควรตรวจสอบรายละเอียดหรือขอคำปรึกษาทางกฎหมายก่อนลงนาม
ลองหยุดถามตัวเอง 4 ข้อก่อนสร้างหนี้ใหม่
ถ้าเป็นค่าใช้จ่ายที่สามารถเลื่อนออกไปได้ การไม่กู้อาจเป็นทางเลือกที่มีต้นทุนต่ำที่สุด
อย่ากู้มากกว่าความจำเป็น เพียงเพราะเจ้าหนี้ยินดีให้วงเงินสูงกว่า
คำนวณจากเงินที่เหลือหลังหักค่าใช้จ่ายจำเป็นจริง ๆ ไม่ใช่จากรายได้ทั้งหมด
ถ้าปัญหาเกิดจากหนี้เดิม การกู้เพิ่มอาจไม่ได้แก้ต้นเหตุ การปรับโครงสร้างหนี้หรือรวมหนี้อาจตรงจุดกว่า
เหตุผลที่คนเลือกกู้นอกระบบมักไม่ใช่เพราะไม่รู้ว่ามีความเสี่ยง แต่เพราะกำลังอยู่ในสถานการณ์ที่ต้องการเงินอย่างเร่งด่วน
ถึงอย่างนั้น ก่อนตัดสินใจควรหยุดพิจารณาทางเลือกอื่นให้ครบ เพราะเงินที่ได้เร็วในวันนี้ อาจแลกกับดอกเบี้ยสูง การทวงหนี้ที่ไม่เป็นธรรม และปัญหาทางการเงินที่ยาวนานกว่าเดิมได้
สรุปง่าย ๆ คือ
เพราะทางออกของปัญหาหนี้ที่ดีที่สุด ไม่ใช่แค่การหาเงินก้อนใหม่มาปิดปัญหาเดิม แต่คือการจัดการต้นเหตุของปัญหาให้สามารถกลับมาบริหารการเงินได้อย่างยั่งยืน
โดยทั่วไปหมายถึงการกู้เงินนอกระบบสถาบันการเงินหรือจากผู้ให้กู้ที่ไม่ได้อยู่ภายใต้การกำกับดูแลจากธนาคารแห่งประเทศไทยแบบผู้ประกอบธุรกิจสินเชื่อที่ได้รับอนุญาต และมักพบปัญหาเรื่องดอกเบี้ยสูงหรือเงื่อนไขไม่เป็นธรรม
ตัวการกู้ยืมระหว่างบุคคลไม่ได้ผิดกฎหมายโดยอัตโนมัติ แต่การเรียกดอกเบี้ยเกินอัตราที่กฎหมายกำหนด หรือการทวงหนี้ด้วยวิธีผิดกฎหมายอาจทำให้ผู้ให้กู้มีความผิดได้
การเปิดเผยความเป็นหนี้เพื่อประจาน ข่มขู่ คุกคาม หรือใช้ความรุนแรง อาจเข้าข่ายการทวงถามหนี้ที่ผิดกฎหมาย ลูกหนี้ควรเก็บหลักฐานและขอความช่วยเหลือตามช่องทางกฎหมาย
โดยทั่วไปไม่ควรแก้ปัญหาหนี้เดิมด้วยหนี้ที่มีต้นทุนและความเสี่ยงสูงกว่า ควรเริ่มจากการติดต่อเจ้าหนี้เดิมเพื่อขอปรับโครงสร้างหนี้ หรือพิจารณาทางเลือกแก้หนี้ในระบบก่อน
ควรรวบรวมยอดหนี้ทั้งหมด ตรวจสอบอัตราดอกเบี้ยและค่างวด แล้วประเมินว่าควรชำระหนี้ดอกเบี้ยสูงก่อน ปรับโครงสร้างหนี้ หรือรวมหนี้เพื่อให้บริหารภาระการชำระได้ง่ายขึ้น
มี เช่น การเจรจาปรับโครงสร้างหนี้ และสำหรับหนี้เสียจากบัตรเครดิต บัตรกดเงินสด หรือสินเชื่อส่วนบุคคลที่เข้าเงื่อนไข อาจพิจารณา คลินิกแก้หนี้ ซึ่งปัจจุบันรองรับยอดหนี้รวมไม่เกิน 2 ล้านบาทและมีแผนผ่อนสูงสุด 10 ปี
 กลับไปที่รายการ