AEON THAI MOBILE
AEON Thana Sinsap (Thailand) PLC FREE -On The App Store
Open
แนะแนววิธีการจัดการ สาระน่ารู้หรือเคล็ดลับดีๆในการใช้บัตรเครดิตให้เกิดประโยชน์สูงสุด รวมถึงหลายๆเรื่องที่คุณไม่รู้มาก่อน มาอัพเดทกันก่อนใคร ที่นี่ ..
ทุกเรื่องบัตรเครดิตที่คุณควรรู้
หากเริ่มมีปัญหาผ่อนหนี้ไม่ไหว สิ่งสำคัญที่สุดคืออย่าหลบเจ้าหนี้ เพราะยิ่งปล่อยเวลาผ่านไป ดอกเบี้ย ค่าปรับ และผลกระทบต่อเครดิตบูโรจะยิ่งเพิ่มขึ้น หลายคนอาจไม่รู้ว่าจริง ๆ แล้วมีหลายทางเลือกในการแก้ปัญหาหนี้ ทั้งการเจรจาปรับโครงสร้างหนี้ การรีไฟแนนซ์ การรวมหนี้ หรือแม้แต่การเข้าร่วมโครงการคลินิกแก้หนี้ บทความนี้จะพาไปดูทุกทางเลือกที่ควรรู้ก่อนปล่อยให้หนี้ลุกลาม
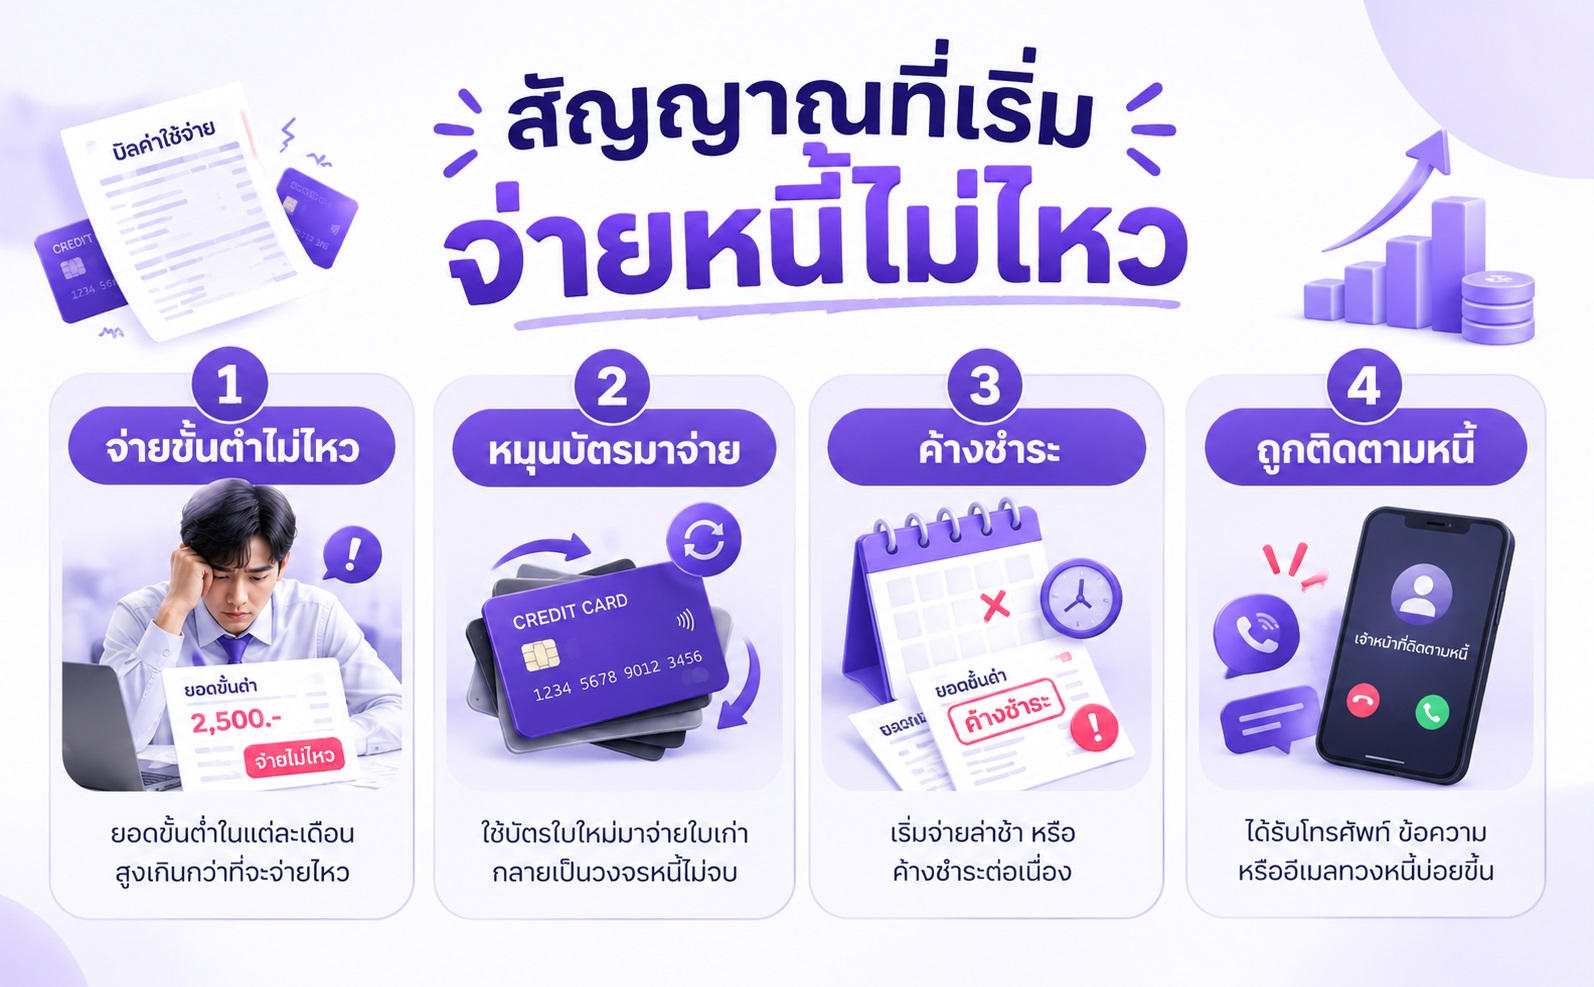
สัญญาณที่บอกว่าเราเริ่มจ่ายหนี้ไม่ไหว และควรติดต่อเจ้าหนี้ทันทีเพื่อร่วมกันหาทางออก ได้แก่
ธปท. ได้ผ่อนปรนอัตราการผ่อนชำระขั้นต่ำของบัตรเครดิตเหลือเพียง 8% ของยอดเรียกเก็บในรอบบิลนั้น ๆ ถึง 31 ธันวาคม 2569 แต่ถ้าคุณยังไม่สามารถจ่ายขั้นต่ำได้ หรือไม่เหลือเงินใช้จ่ายเมื่อชำระขั้นต่ำ คุณควรเริ่มหาทางจัดการแก้หนี้โดยด่วน
การที่คุณเริ่มขาดสภาพคล่อง หรือ สูญเสียรายได้จนต้องหมุนบัตรเครดิตมาจ่ายหนี้อีกก้อนทำให้เกิดวงจรการก่อหนี้ไม่มีสิ้นสุด สุดท้ายหนี้ทุกก้อนจะงอกเงยจนคุณไม่สามารถจ่ายได้อีก ควรหยุดทันทีที่ต้องเริ่มหมุนบัตรเครดิตมาจ่าย
หากคุณขาดสภาพคล่องมาก ๆ เข้า และลงเอยที่ไม่มีจ่ายจนเริ่มค้างชำระ คุณควรเข้าพบเจ้าหนี้เพื่อร่วมหาทางแก้ก่อนจะสาย เพราะนี่เป็นอาการที่เริ่มหนักเพราะดอกเบี้ยก็ยังดำเนินไป ขณะที่หากค้างชำระเป็นระยะเวลายาวนานก็เสี่ยงต่อการจะถูกฟ้องร้องได้อีกด้วย
เมื่อเริ่มมีการค้างชำระ ก็จะถูกโทรติดตามหนี้ซึ่งเป็นสิทธิ์ที่เจ้าหนี้พึงทำได้ แต่การถูกโทรติดตามหนี้ทุกวันนอกจากความรำคาญ และความเครียดที่ได้รับ ย่อมส่งผลเสียต่อสุขภาพจิตของเราที่เป็นลูกหนี้ ทางแก้มีเพียงแค่การเผชิญกับปัญหาด้วยการเข้าพบกับเจ้าหนี้เพื่อหาทางออกร่วมกันเท่านั้น
หนี้เสีย หรือ NPL (Non-Performing Loan) คือ หนี้ที่ค้างชำระเงินต้นหรือดอกเบี้ยติดต่อกันเกิน 90 วัน (3 เดือน) หรือผิดนัดชำระตามเงื่อนไขที่ธนาคารหรือผู้ให้บริการทางการเงินกำหนด ซึ่งส่งผลกระทบกับลูกหนี้ดังนี้
ดังนั้นหากยังพอมีทางออก และมีกำลังในการหาเงิน ไม่ควรปล่อยให้ตัวเองเป็นหนี้เสีย และควรติดต่อกับเจ้าหนี้ก่อนเป็นหนี้เสีย โดยมีหลักการปฏิบัติดังนี้
ไม่ว่าจะเป็นการติดตามหนี้ทางโทรศัพท์ จดหมาย เพราะหากต้องขึ้นโรงขึ้นศาล ศาลอาจมองว่าคุณมีเจตนาในการหลบเลี่ยงไม่จ่ายหนี้ได้
การจะแก้หนี้ได้ ควรเริ่มจากการยอมรับความจริงเสียก่อนว่าเรามีหนี้อยู่กี่บัญชี รวมทั้งหมดเท่าไหร่ เพื่อที่จะได้เตรียมการเตรียมข้อมูลเพื่อประเมินหาทางออกร่วมกับเจ้าหนี้
นอกจากกางยอดหนี้ออกมาดูแล้ว ควรกางรายรับรายจ่าย รายได้ทั้งหมดออกมาเพื่อประเมินค่าใช้จ่ายแต่ละเดือน รวมทั้งประเมินความสามารถในการชำระหนี้คืนหลังจากเจรจากับเจ้าหนี้แล้วด้วย
คนที่เป็นหนี้หลายคนไม่ยอมรับว่าตัวเองมีปัญหา และผัดผ่อนการชำระหนี้จนเกิดปัญหาพอกพูนสะสมจนแก้ได้ยาก ทั้งที่จริงแล้วเจ้าหนี้ไม่ได้ต้องการจะฟ้องร้องลูกหนี้ แต่ต้องการเงินคืน ดังนั้นหากคุณยังมีความตั้งใจจะจ่ายหนี้ การติดต่อเจ้าหนี้แต่เนิ่น ๆ มักทำให้มีทางเลือกมากกว่าการรอจนผิดนัดชำระเป็นเวลานาน
การปรับโครงสร้างหนี้ คือการเจรจาเพื่อเปลี่ยนเงื่อนไขการชำระหนี้ให้เหมาะกับความสามารถในการจ่ายปัจจุบัน เช่น
แม้จะช่วยลดภาระรายเดือน แต่ก็มักแลกมาด้วยการผ่อนนานขึ้น จึงควรพิจารณาดอกเบี้ยรวมตลอดสัญญาควบคู่กันไปด้วย
หากปัญหาเกิดขึ้นเพียงชั่วคราว เช่น ตกงาน รายได้ลด หรือเจ็บป่วย เจ้าหนี้บางรายอาจพิจารณาให้ความช่วยเหลือเฉพาะหน้าได้ เช่น
สิ่งสำคัญคือควรติดต่อก่อนเริ่มค้างชำระ เพราะทางเลือกมักมีมากกว่า
การแจ้งกับเจ้าหนี้เพียงว่า "จ่ายไม่ไหว" มักไม่เพียงพอ ควรเตรียมข้อมูลที่แสดงให้เห็นว่าคุณต้องการแก้ปัญหาจริง
ยิ่งมีข้อมูลชัด ยิ่งเพิ่มโอกาสในการเจรจาให้สำเร็จมากยิ่งขึ้น
คลินิกแก้หนี้ คือ โครงการกลางภายใต้ความร่วมมือของธนาคารแห่งประเทศไทยและบริษัท บริหารสินทรัพย์สุขุมวิท จำกัด (SAM) เป็นโครงการแก้ปัญหาหนี้เสียที่ช่วยให้ผู้ที่มีหนี้บัตรเครดิตและบัตรกดเงินสดหลายแห่ง สามารถรวมหนี้ไว้ในที่เดียวและผ่อนชำระตามแผนใหม่ที่เหมาะสมกับความสามารถในการจ่ายมากขึ้น
โดยทั่วไปเหมาะกับผู้ที่
อย่างไรก็ตาม คลินิกแก้หนี้ไม่ได้ครอบคลุมหนี้ทุกประเภท เช่น หนี้บ้าน หนี้รถ หรือหนี้นอกระบบ
หลักการทำงานค่อนข้างตรงไปตรงมา
ช่วยให้จัดการหนี้ได้ง่ายขึ้น และลดโอกาสผิดนัดชำระซ้ำ
ข้อดี
ข้อจำกัด
รีไฟแนนซ์ คือ การย้ายหนี้เดิมไปยังเจ้าหนี้รายใหม่ที่เสนอเงื่อนไขดีกว่าเดิม เช่น ดอกเบี้ยต่ำกว่า หรือค่างวดเหมาะสมกว่า
พูดง่าย ๆ คือ เปลี่ยนเจ้าหนี้เพื่อให้ต้นทุนหนี้ถูกลง เช่น ย้ายหนี้จากสินเชื่อที่ดอกเบี้ยสูง ไปหาสินเชื่อที่ดอกเบี้ยต่ำกว่า
หากเป็นหนี้เสียแล้ว หรือมีประวัติค้างชำระรุนแรง อาจไม่ได้รับอนุมัติรีไฟแนนซ์ เนื่องจากเจ้าหนี้ใหม่มองว่ามีความเสี่ยงสูง
สินเชื่อรวมหนี้ คือ การนำหนี้หลายก้อนมารวมเป็นหนี้ก้อนเดียว เพื่อลดความยุ่งยากในการบริหารหนี้ และในบางกรณีอาจช่วยลดภาระการผ่อนต่อเดือนได้
โดยทั่วไปการรวมหนี้มักใช้วิธี
ทำให้ค่างวดรายเดือนลดลง แม้ยอดชำระรวมตลอดสัญญาอาจไม่ได้ลดลงเสมอไป
การลดค่างวดมักแลกมากับการผ่อนนานขึ้น
ดังนั้นก่อนตัดสินใจควรดูทั้ง
ไม่ใช่ดูเพียงว่าค่างวดลดลงเท่านั้น
Hair Cut หนี้ มักเป็นทางเลือกสุดท้ายที่ลูกหนี้และเจ้าหนี้เจรจาตกลงกันเพื่อลดยอดหนี้คงค้างลงส่วนหนึ่ง (ทั้งเงินต้น และดอกเบี้ย) แล้วให้ลูกหนี้นำเงินก้อนมาชำระเพื่อปิดบัญชีในคราวเดียว หรือตามเงื่อนไขที่ตกลงกัน
การปรับโครงสร้างหนี้
ยังจ่ายหนี้ครบ แต่เปลี่ยนเงื่อนไขการจ่าย
Hair Cut
จ่ายน้อยกว่ายอดหนี้เดิม และปิดบัญชีตามข้อตกลง
มักเกิดในกรณี
ทั้งนี้ขึ้นอยู่กับดุลยพินิจของเจ้าหนี้แต่ละราย
Hair Cut ไม่ใช่สิทธิที่ลูกหนี้สามารถเรียกร้องได้ทุกกรณี และอาจมีผลต่อประวัติเครดิตในอนาคต
ดังนั้นควรขอเอกสารยืนยันการปิดหนี้ทุกครั้ง และทำความเข้าใจเงื่อนไขให้ครบถ้วนก่อนตัดสินใจ
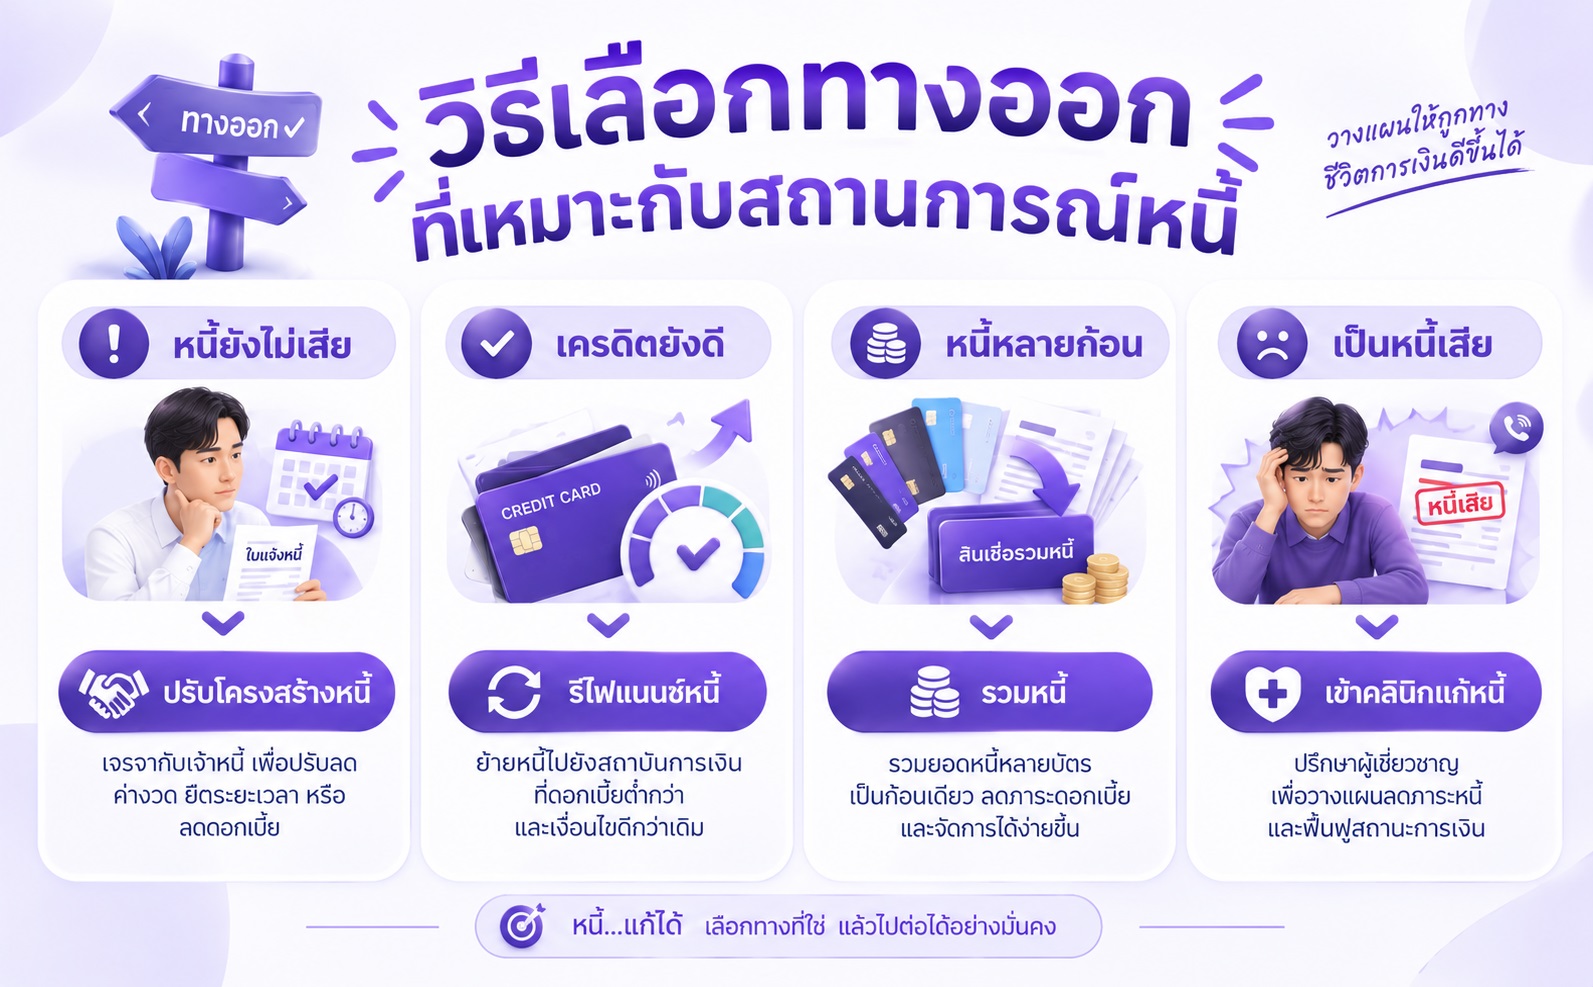
|
สถานการณ์ |
ทางเลือก |
|
ยังไม่ค้างชำระ |
เจรจาเจ้าหนี้ |
|
เริ่มผ่อนไม่ไหว |
ปรับโครงสร้างหนี้ |
|
หนี้หลายก้อน |
รวมหนี้ |
|
เครดิตยังดี |
รีไฟแนนซ์ |
|
เป็นหนี้เสียแล้ว |
คลินิกแก้หนี้ |
|
มีเงินก้อนปิดหนี้ |
Hair Cut |
ก่อนเลือกว่าจะปรับโครงสร้างหนี้ รวมหนี้ รีไฟแนนซ์ หรือเข้าคลินิกแก้หนี้ คุณควรประเมินสถานการณ์ของตัวเองให้ชัดเจนก่อน เพราะทางออกที่เหมาะกับแต่ละคนไม่เหมือนกัน
หากปัญหาเกิดจากเหตุการณ์ชั่วคราว เช่น ตกงานชั่วคราว รายได้ลดลง หรือมีค่าใช้จ่ายฉุกเฉิน การปรับโครงสร้างหนี้หรือขอผ่อนปรนอาจเพียงพอ แต่หากรายได้หายไปถาวร การแก้ปัญหาอาจต้องปรับแผนการเงินครั้งใหญ่กว่านั้น
หากคุณทราบว่ารายได้มีแนวโน้มกลับมา เช่น กำลังเริ่มงานใหม่ กำลังจะได้ค่าคอมมิชชัน หรือมีรายได้เสริมเพิ่มขึ้น เจ้าหนี้มักพร้อมเจรจามากขึ้น เพราะเห็นโอกาสในการชำระหนี้กลับคืน
หลายครั้งปัญหาไม่ได้อยู่ที่รายได้อย่างเดียว แต่อยู่ที่ค่าใช้จ่ายเช่นกัน ลองแยกระหว่างค่าใช้จ่ายจำเป็นและค่าใช้จ่ายที่สามารถลดหรือหยุดชั่วคราวได้ เพื่อเพิ่มสภาพคล่องสำหรับการชำระหนี้
ทรัพย์สินบางประเภทอาจช่วยให้ผ่านช่วงวิกฤตได้ เช่น เงินออม เงินลงทุน หรือทรัพย์สินที่สามารถแปลงเป็นเงินได้โดยไม่กระทบต่อการดำรงชีวิตมากเกินไป ทั้งนี้ควรพิจารณาอย่างรอบคอบก่อนตัดสินใจขายทรัพย์สินสำคัญ
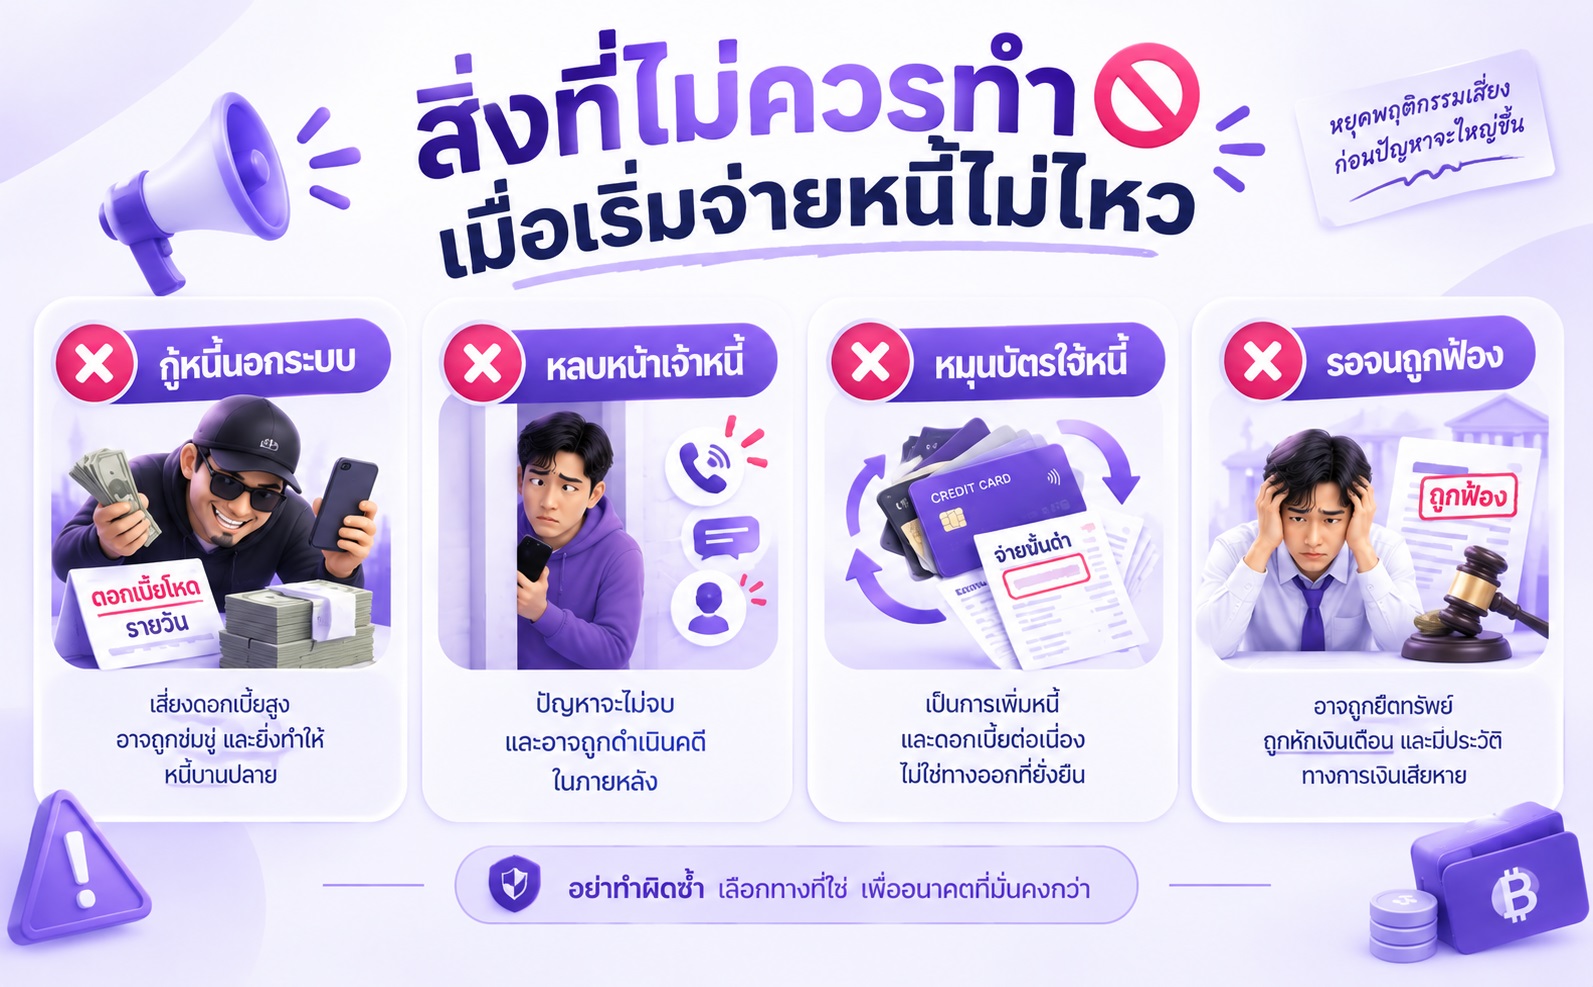
เมื่อเริ่มมีปัญหาหนี้ หลายคนมักตัดสินใจจากความเครียดมากกว่าข้อมูล ทำให้สถานการณ์เลวร้ายลงกว่าเดิม สิ่งต่อไปนี้ควรหลีกเลี่ยงอย่างยิ่ง
หนี้นอกระบบมักมีดอกเบี้ยสูงและมีความเสี่ยงด้านความปลอดภัยมากกว่าหนี้ในระบบ แม้อาจได้เงินเร็ว แต่ในระยะยาวมักทำให้ปัญหาหนี้รุนแรงกว่าเดิม
การไม่รับโทรศัพท์ ไม่เปิดจดหมาย หรือพยายามหลีกเลี่ยงการติดต่อไม่ได้ทำให้หนี้หายไป ตรงกันข้าม เจ้าหนี้จะมองว่าไม่ให้ความร่วมมือ และอาจเหลือทางเลือกในการช่วยเหลือน้อยลง
แม้จะช่วยประคองสถานการณ์ได้ชั่วคราว แต่สุดท้ายมักกลายเป็นการเพิ่มจำนวนหนี้และภาระดอกเบี้ย จนควบคุมสถานการณ์ได้ยากกว่าเดิม
ยิ่งเริ่มแก้ปัญหาเร็ว ทางเลือกก็ยิ่งมาก หากปล่อยจนเข้าสู่กระบวนการฟ้องร้อง การเจรจาและการแก้ปัญหาจะยากขึ้น รวมถึงมีค่าใช้จ่ายทางกฎหมายเพิ่มเติมอีกด้วย
การเป็นหนี้ไม่ใช่เรื่องน่าอาย แต่การปล่อยให้ปัญหาลุกลามโดยไม่ลงมือแก้ต่างหากที่อันตรายกว่า หากเริ่มรู้ตัวว่าผ่อนต่อไม่ไหว ควรรีบประเมินสถานการณ์ของตัวเองและติดต่อเจ้าหนี้โดยเร็วที่สุด เพราะยิ่งเริ่มแก้เร็ว ทางเลือกก็ยิ่งมาก
สรุปแนวทางการจัดการหนี้แบบง่าย ๆ
สิ่งสำคัญที่สุดคือการเผชิญหน้ากับปัญหา เพราะหนี้ทุกก้อนมีทางออกเสมอ หากเริ่มแก้ตั้งแต่วันนี้
คลินิกแก้หนี้ คือ โครงการกลางภายใต้ความร่วมมือของธนาคารแห่งประเทศไทยและบริษัท บริหารสินทรัพย์สุขุมวิท จำกัด (SAM) เป็นโครงการแก้ปัญหาหนี้เสียที่ช่วยให้ผู้ที่มีหนี้บัตรเครดิตและบัตรกดเงินสดหลายแห่ง สามารถรวมหนี้ไว้ในที่เดียวและผ่อนชำระตามแผนใหม่ที่เหมาะสมกับความสามารถในการจ่ายมากขึ้น
คลินิกแก้หนี้มีวัตถุประสงค์หลักเพื่อช่วยให้ลูกหนี้สามารถชำระหนี้ได้ต่อเนื่องและจัดการหนี้ได้ง่ายขึ้น ไม่ได้หมายความว่าจะมีการลดหนี้ให้ทุกกรณี ทั้งนี้ขึ้นอยู่กับเงื่อนไขของโครงการและสถานการณ์ของลูกหนี้แต่ละราย
เจ้าหนี้มีสิทธิ์ดำเนินคดีตามกฎหมายเมื่อมีการผิดนัดชำระหนี้ แต่ระยะเวลาและขั้นตอนจะแตกต่างกันไปตามประเภทหนี้และนโยบายของผู้ให้บริการทางการเงิน
สามารถเกิดขึ้นได้จริงในบางกรณี โดยมักเป็นการเจรจาปิดหนี้เมื่อหนี้เสียมาเป็นเวลานานและลูกหนี้มีเงินก้อนสำหรับชำระปิดบัญชี อย่างไรก็ตามไม่ใช่สิทธิที่เจ้าหนี้ต้องอนุมัติให้ทุกคน
สินเชื่อรวมหนี้มักเหมาะกับผู้ที่ยังมีเครดิตและยังไม่เป็นหนี้เสีย ส่วนคลินิกแก้หนี้มักออกแบบมาสำหรับผู้ที่มีหนี้เสียแล้วและต้องการจัดการหนี้หลายบัญชีพร้อมกัน
รีไฟแนนซ์คือการย้ายหนี้ไปยังเจ้าหนี้รายใหม่เพื่อหวังเงื่อนไขที่ดีกว่า ส่วนการปรับโครงสร้างหนี้คือการเจรจากับเจ้าหนี้รายเดิมเพื่อเปลี่ยนเงื่อนไขการชำระให้เหมาะกับความสามารถในการจ่ายมากขึ้นในปัจจุบัน
หากยังไม่เป็นหนี้เสีย ควรเริ่มจากการรวบรวมข้อมูลหนี้ทั้งหมด ประเมินความสามารถในการชำระ และติดต่อเจ้าหนี้เพื่อหาทางปรับโครงสร้างหนี้หรือพิจารณาสินเชื่อรวมหนี้ ก่อนปล่อยให้กลายเป็นหนี้เสีย
 กลับไปที่รายการ