AEON THAI MOBILE
AEON Thana Sinsap (Thailand) PLC FREE -On The App Store
Open
แนะแนววิธีการจัดการ สาระน่ารู้หรือเคล็ดลับดีๆในการใช้บัตรเครดิตให้เกิดประโยชน์สูงสุด รวมถึงหลายๆเรื่องที่คุณไม่รู้มาก่อน มาอัพเดทกันก่อนใคร ที่นี่ ..
ทุกเรื่องบัตรเครดิตที่คุณควรรู้
ช่วงปลายปีเป็นช่วงที่หลายคนเริ่มได้รับโบนัสหรือรายได้พิเศษ หลายคนเริ่มวางแผนซื้อของ ท่องเที่ยว หรือใช้จ่ายกับสิ่งที่อยากได้มาตลอดทั้งปี
แต่หากวางแผนไม่ดี เงินก้อนที่ได้รับอาจหมดไปอย่างรวดเร็ว การวางแผนการเงินก่อนโบนัสออกจึงช่วยให้สามารถใช้เงินได้อย่างคุ้มค่าและตอบโจทย์เป้าหมายทางการเงินในระยะยาว มาลองดูไอเดียในการวางแผนการเงินปลายปีเพื่อให้ใช้โบนัสได้คุ้มค่า และจัดการหนี้และเงินออมได้อย่างมีประสิทธิภาพกัน
สำหรับหลายคน โบนัสปลายปีถือเป็นเงินก้อนที่รอคอยมาตลอดทั้งปี บางคนวางแผนซื้อของชิ้นใหญ่ ท่องเที่ยว หรือให้รางวัลตัวเองหลังทำงานหนักมาเป็นเวลานาน แต่หากไม่มีการวางแผนล่วงหน้า โบนัสที่ได้รับอาจหมดไปอย่างรวดเร็วโดยไม่ช่วยให้สถานะทางการเงินดีขึ้นเลย
การวางแผนการเงินก่อนโบนัสออกจึงเป็นเรื่องสำคัญ เพราะช่วยให้เราตัดสินใจใช้เงินได้อย่างมีเป้าหมาย ลดการใช้จ่ายตามอารมณ์ และสร้างประโยชน์ให้กับชีวิตการเงินในระยะยาว
เมื่อมีเงินก้อนเข้ามาในบัญชี หลายคนมักเกิดความรู้สึกว่า "หาเงินเหนื่อยมาทั้งปี ถึงเวลาใช้บ้าง" ซึ่งไม่ใช่เรื่องผิด แต่หากตัดสินใจใช้จ่ายทันทีโดยไม่มีแผน อาจทำให้เงินหมดไปกับสิ่งที่ไม่ได้จำเป็นจริง ๆ
การวางแผนล่วงหน้าจะช่วยให้รู้ว่าควรแบ่งเงินไปทำอะไรบ้าง และช่วยลดโอกาสในการตัดสินใจซื้อของตามความรู้สึกชั่วขณะ
โบนัสสามารถนำไปใช้ได้หลายรูปแบบ ไม่ว่าจะเป็นการชำระหนี้ สร้างเงินออม ลงทุน จ่ายค่าประกัน หรือเตรียมเงินสำหรับเป้าหมายสำคัญในอนาคต การกำหนดลำดับความสำคัญไว้ก่อนจะช่วยให้เงินก้อนนี้ถูกใช้ในสิ่งที่ส่งผลดีต่อฐานะทางการเงินมากที่สุด
ของที่ซื้ออาจสร้างความสุขได้เพียงช่วงเวลาหนึ่ง แต่การนำโบนัสไปลดหนี้ สร้างเงินสำรองฉุกเฉิน หรือเพิ่มเงินออม อาจส่งผลดีต่อคุณภาพชีวิตไปได้อีกหลายปี
ก่อนตัดสินใจว่าจะใช้โบนัสอย่างไร ควรเริ่มจากการสำรวจสถานะทางการเงินของตัวเองก่อน เพื่อให้รู้ว่าอะไรคือสิ่งที่ควรจัดการเป็นอันดับแรก
ลองรวบรวมหนี้ทั้งหมดที่มีอยู่ในปัจจุบัน ไม่ว่าจะเป็น
การเห็นภาพรวมหนี้ทั้งหมดจะช่วยให้ตัดสินใจได้ง่ายขึ้นว่าควรนำโบนัสไปลดภาระหนี้ส่วนใดก่อน
เงินสำรองฉุกเฉินเป็นสิ่งสำคัญที่หลายคนมองข้าม เพราะไม่สามารถคาดเดาได้เลยว่าในปีหน้าจะมีค่าใช้จ่ายไม่คาดคิดเกิดขึ้นหรือไม่
หากยังไม่มีเงินสำรองเพียงพอ โบนัสอาจเป็นโอกาสดีในการเริ่มสร้างเงินก้อนนี้
ลองถามตัวเองว่าในปีหน้าต้องการบรรลุเป้าหมายอะไร เช่น
เมื่อมีเป้าหมายชัดเจน การใช้โบนัสก็จะมีทิศทางมากขึ้น
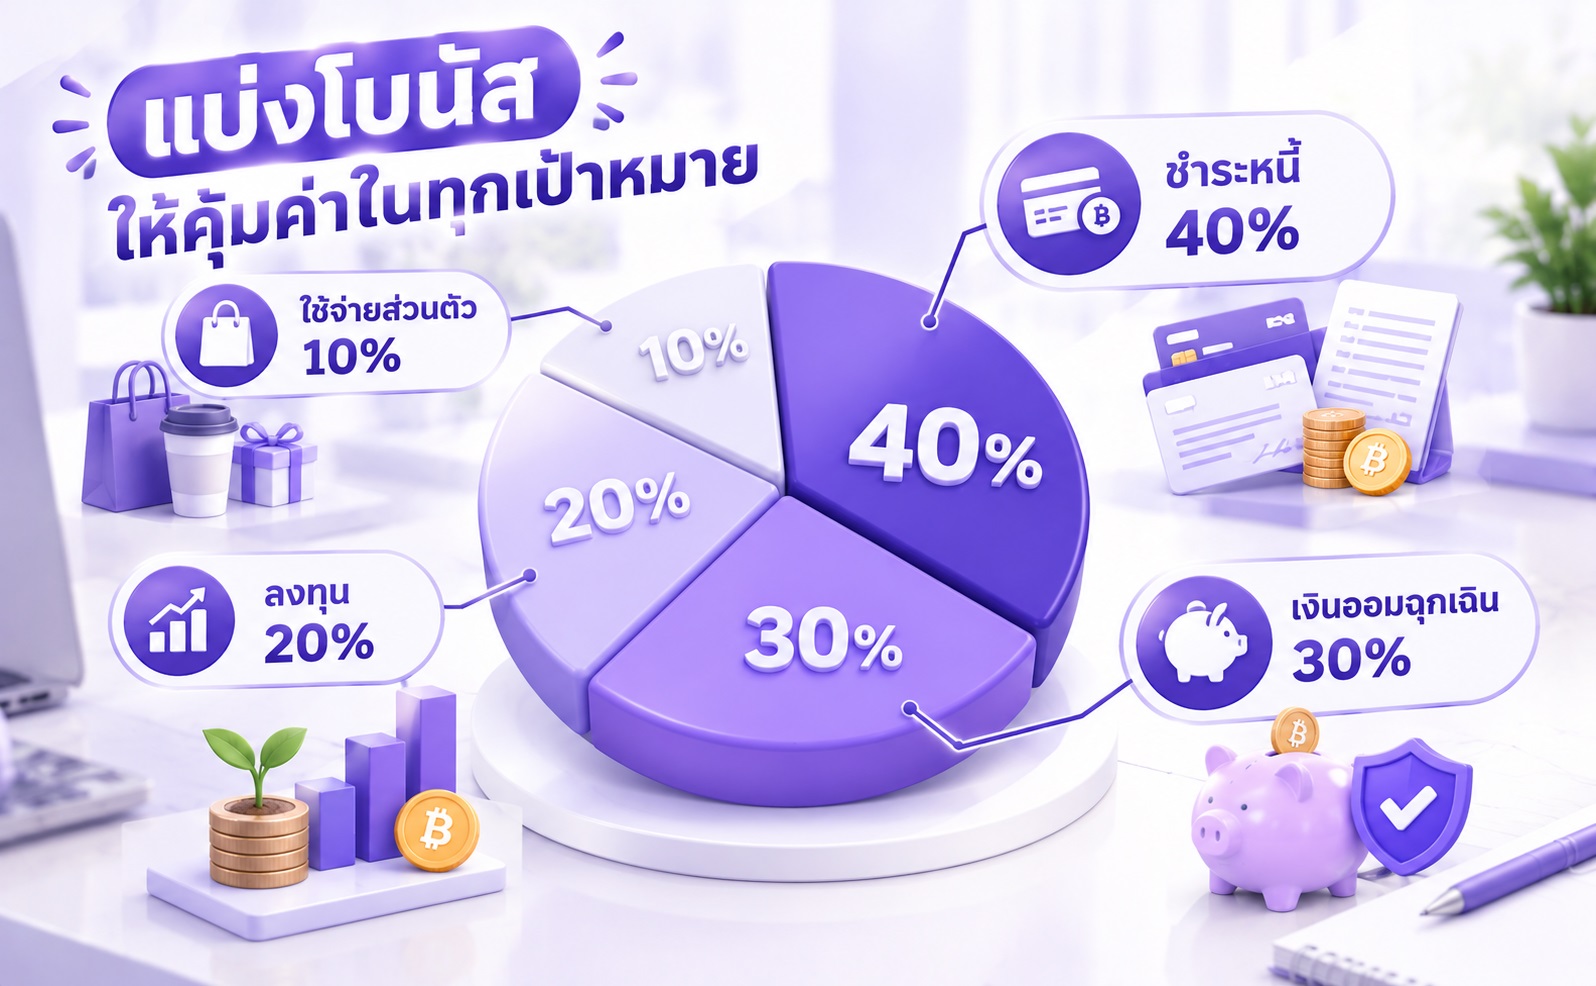
ไม่มีสูตรตายตัวว่าควรแบ่งโบนัสอย่างไร ทั้งนี้ควรเริ่มจากการจัดการภาระทางการเงินที่มีอยู่ก่อน แล้วจึงค่อยแบ่งส่วนสำหรับการออม การลงทุน และการใช้จ่ายส่วนตัว เพราะแต่ละคนมีภาระและเป้าหมายต่างกัน แต่โดยทั่วไปสามารถแบ่งตามลำดับความสำคัญได้ดังนี้
หากมีหนี้ดอกเบี้ยสูง โดยเฉพาะหนี้บัตรเครดิตหรือสินเชื่อส่วนบุคคล การนำโบนัสไปชำระหนี้ก่อนมักเป็นทางเลือกที่คุ้มค่า
เพราะทุกบาทที่ใช้ลดหนี้ คือการช่วยลดดอกเบี้ยที่ต้องจ่ายในอนาคต ทำให้มีเงินเหลือสำหรับเป้าหมายอื่นมากขึ้น
หากยังไม่มีเงินสำรองฉุกเฉิน หรือมีไม่เพียงพอ ควรพิจารณากันโบนัสส่วนหนึ่งไว้เพื่อจุดประสงค์นี้
โดยทั่วไปแนะนำให้มีเงินสำรองประมาณ 3-6 เดือนของค่าใช้จ่ายประจำ เพื่อรองรับเหตุการณ์ไม่คาดคิด เช่น ตกงาน เจ็บป่วย หรือค่าใช้จ่ายฉุกเฉินอื่น ๆ
หลังจากจัดการหนี้และเงินสำรองเรียบร้อยแล้ว เงินโบนัสส่วนหนึ่งสามารถนำไปสร้างความมั่นคงในอนาคตได้ เช่น
การใช้โบนัสในลักษณะนี้จะช่วยให้เป้าหมายทางการเงินใกล้ความเป็นจริงมากขึ้น
การบริหารการเงินที่ดีไม่ได้หมายความว่าต้องเก็บเงินทั้งหมดจนไม่มีความสุข
การกันโบนัสบางส่วนไว้สำหรับให้รางวัลตัวเอง เช่น ท่องเที่ยว ซื้อของที่อยากได้ หรือพาครอบครัวไปทานอาหาร ถือเป็นเรื่องที่ทำได้ เพียงแต่ควรอยู่ในสัดส่วนที่เหมาะสม
คำตอบขึ้นอยู่กับสถานการณ์ทางการเงินของแต่ละคน
ควรพิจารณานำโบนัสไปลดหนี้ก่อน หากมี
การลดภาระหนี้จะช่วยให้มีเงินเหลือในแต่ละเดือนมากขึ้น และลดความเสี่ยงทางการเงินในอนาคต
ในบางสถานการณ์ การสร้างเงินสำรองฉุกเฉินอาจสำคัญกว่าการชำระหนี้เพิ่มเติม เช่น
กรณีเหล่านี้ การมีเงินสำรองอาจช่วยลดความจำเป็นในการก่อหนี้ใหม่ได้มากกว่า
หนึ่งในแนวทางที่หลายคนนำไปปรับใช้ คือ การแบ่งโบนัสตามวัตถุประสงค์ เพื่อให้เงินก้อนไม่หมดไปกับการใช้จ่ายเพียงด้านเดียว
ตัวอย่างหนึ่งที่สามารถนำไปปรับใช้ได้ คือ
|
เป้าหมาย |
สัดส่วน |
|
ชำระหนี้ |
40% |
|
เงินออมฉุกเฉิน |
30% |
|
ลงทุน |
20% |
|
ใช้จ่ายส่วนตัว |
10% |
อย่างไรก็ตาม สัดส่วนดังกล่าวเป็นเพียงตัวอย่างเท่านั้น หากบางคนไม่มีหนี้แล้ว อาจนำส่วนที่ใช้ชำระหนี้ไปเพิ่มในส่วนของเงินออมและการลงทุนแทนได้
หลายคนเริ่มใช้เงินทันทีตั้งแต่ได้รับโบนัส โดยยังไม่รู้ด้วยซ้ำว่ามีเป้าหมายทางการเงินอะไรบ้าง ทำให้เงินหมดไปโดยไม่เกิดประโยชน์ระยะยาว
การใช้โบนัสซื้อของที่อยากได้ไม่ใช่เรื่องผิด แต่ควรแยกให้ออกระหว่าง "อยากได้" กับ "จำเป็นต้องใช้"
หากยังมีหนี้บัตรเครดิตหรือหนี้ดอกเบี้ยสูงอยู่ การนำโบนัสไปซื้อของเพิ่มอาจทำให้สถานะการเงินแย่ลงในระยะยาว
หลายคนใช้โบนัสหมดโดยไม่ได้กันเงินสำรองไว้ ทำให้เมื่อเกิดเหตุฉุกเฉินก็ต้องกลับไปก่อหนี้ใหม่อีกครั้ง
เริ่มจากชำระหนี้ที่มีอัตราดอกเบี้ยสูงก่อน เพื่อช่วยลดต้นทุนทางการเงินโดยรวม
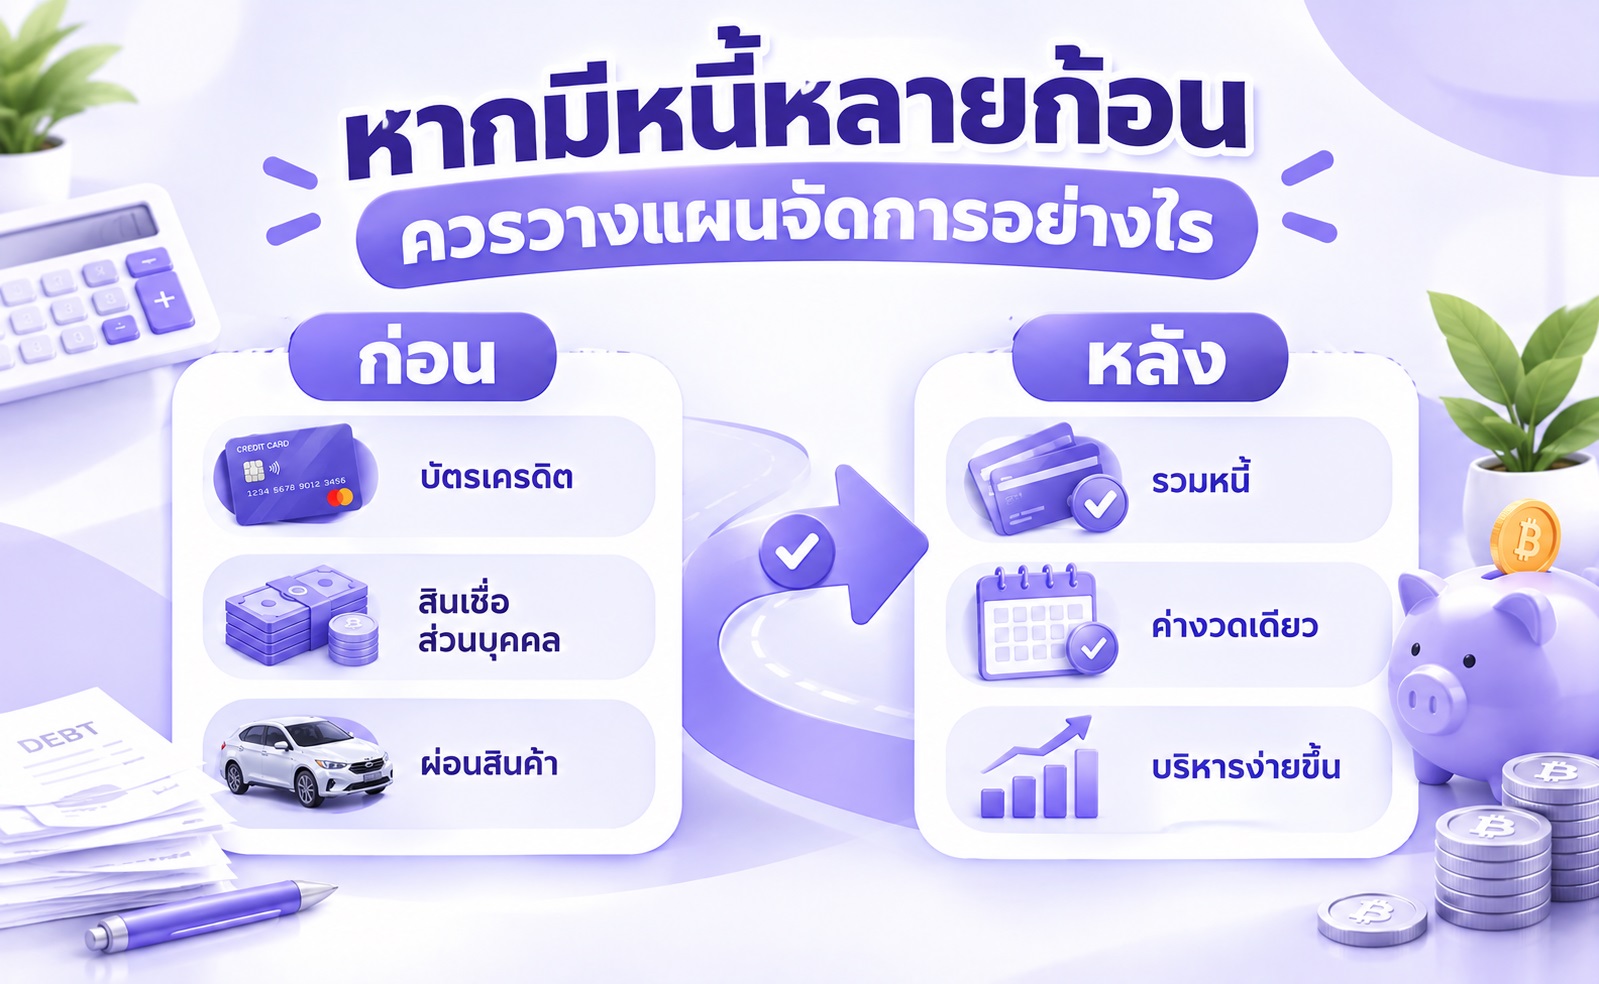
สำหรับผู้ที่มีหนี้หลายก้อนและต้องชำระหลายรอบต่อเดือน การรวมหนี้อาจช่วยให้บริหารค่าใช้จ่ายได้ง่ายขึ้น และลดความเสี่ยงจากการลืมชำระหนี้
ไม่ว่าจะเป็นหนี้ประเภทใด การชำระตรงเวลายังคงเป็นเรื่องสำคัญ เพราะส่งผลต่อประวัติเครดิตและโอกาสในการขอสินเชื่อในอนาคต
หากมีปัญหาภาระหนี้มากเกินจะบริหารได้ หรือ ภาระหนี้หลายก้อนทำให้บริหารจัดการได้ยาก การรวมหนี้ให้อยู่ในสัญญาเดียวอาจช่วยให้วางแผนการเงินได้ง่ายขึ้น
* กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ย 15.99% - 24% ต่อปี ***เงื่อนไขในการพิจารณาอนุมัติ การคำนวณรายได้ และอัตราดอกเบี้ยจะขึ้นอยู่กับคุณสมบัติของผู้ขอสินเชื่อแต่ละราย และเป็นไปตามหลักเกณฑ์ที่บริษัทฯกำหนด
*เงื่อนไขเป็นไปตามที่บริษัทฯ กำหนด *สมมุติฐานการคำนวณจากกู้สินเชื่อผ่อนชำระ (installment loan) 100,000 บาท อัตราดอกเบี้ย 15.99% ต่อปี ดอกเบี้ยทั้งสัญญา 45,620 บาท ค่างวด 2,427 บาทต่อเดือน ผ่อนนาน 60 เดือน
โบนัสปลายปีอาจเป็นเงินก้อนที่ช่วยให้คุณเข้าใกล้เป้าหมายทางการเงินมากขึ้น หากมีการวางแผนที่เหมาะสม โดยควรจำหลักง่าย ๆ ดังนี้
เพราะสุดท้ายแล้ว โบนัสที่คุ้มค่าที่สุด อาจไม่ใช่โบนัสที่ใช้หมดเร็วที่สุด แต่คือโบนัสที่ช่วยให้ชีวิตการเงินของคุณแข็งแรงขึ้นในระยะยาวนั่นเอง
ควรตรวจสอบหนี้ เงินออม และเป้าหมายทางการเงินของตนเองก่อนตัดสินใจใช้เงินโบนัส
ขึ้นอยู่กับสถานการณ์ทางการเงิน หากมีหนี้ดอกเบี้ยสูง การโปะหนี้อาจช่วยลดภาระในระยะยาวได้
โดยทั่วไปควรมีเงินสำรองประมาณ 3-6 เดือนของค่าใช้จ่ายประจำ
ไม่มีสัดส่วนที่ตายตัว ควรแบ่งระหว่างการชำระหนี้ ออมเงิน ลงทุน และใช้จ่ายส่วนตัวให้เหมาะกับเป้าหมายทางการเงิน
ควรพิจารณาภาระหนี้ เงินสำรองฉุกเฉิน และเป้าหมายทางการเงินก่อนตัดสินใจลงทุน
 กลับไปที่รายการ