AEON THAI MOBILE
AEON Thana Sinsap (Thailand) PLC FREE -On The App Store
Open
แนะแนววิธีการจัดการ สาระน่ารู้หรือเคล็ดลับดีๆในการใช้บัตรเครดิตให้เกิดประโยชน์สูงสุด รวมถึงหลายๆเรื่องที่คุณไม่รู้มาก่อน มาอัพเดทกันก่อนใคร ที่นี่ ..
ทุกเรื่องบัตรเครดิตที่คุณควรรู้
เมื่อจำเป็นต้องใช้เงินสดฉุกเฉิน หลายคนมักลังเลระหว่างการใช้บัตรกดเงินสดกับการกดเงินสดจากบัตรเครดิต เพราะทั้งสองอย่างสามารถเบิกเงินสดออกมาใช้ได้เหมือนกัน แต่ในความเป็นจริงแล้ว มีความแตกต่างสำคัญทั้งเรื่องค่าธรรมเนียม การคิดดอกเบี้ย และต้นทุนในการกู้ยืมเงิน ซึ่งอาจส่งผลให้ค่าใช้จ่ายที่ต้องจ่ายคืนต่างกันอย่างมาก บทความนี้จะพาไปเปรียบเทียบข้อแตกต่างของทั้งสองแบบ เพื่อช่วยให้เลือกได้เหมาะกับสถานการณ์ทางการเงินของคุณ
บัตรกดเงินสดคือสินเชื่อวงเงินหมุนเวียนที่ออกแบบมาเพื่อการเบิกถอนเงินสดโดยเฉพาะ โดยคิดดอกเบี้ยเฉพาะยอดที่เบิกใช้จริง และเมื่อชำระเงินคืน ก็จะได้รับวงเงินกลับมาใช้งานอีกครั้ง
คือการนำวงเงินบัตรเครดิตมาเบิกเงินสดออกมาใช้งาน ซึ่งไม่ใช่วัตถุประสงค์หลักของการใช้งานบัตรเครดิต จึงมักมีต้นทุนสูงกว่าบัตรกดเงินสด และการใช้บัตรเครดิตตามวัตถุประสงค์คือการรูดซื้อสินค้าและชำระเต็มจำนวน ซึ่งมีระยะปลอดดอกเบี้ย ผิดกับการเบิกถอนเงินสดจากบัตรเครดิตที่คิดดอกเบี้ยรายวันตั้งแต่วันแรก
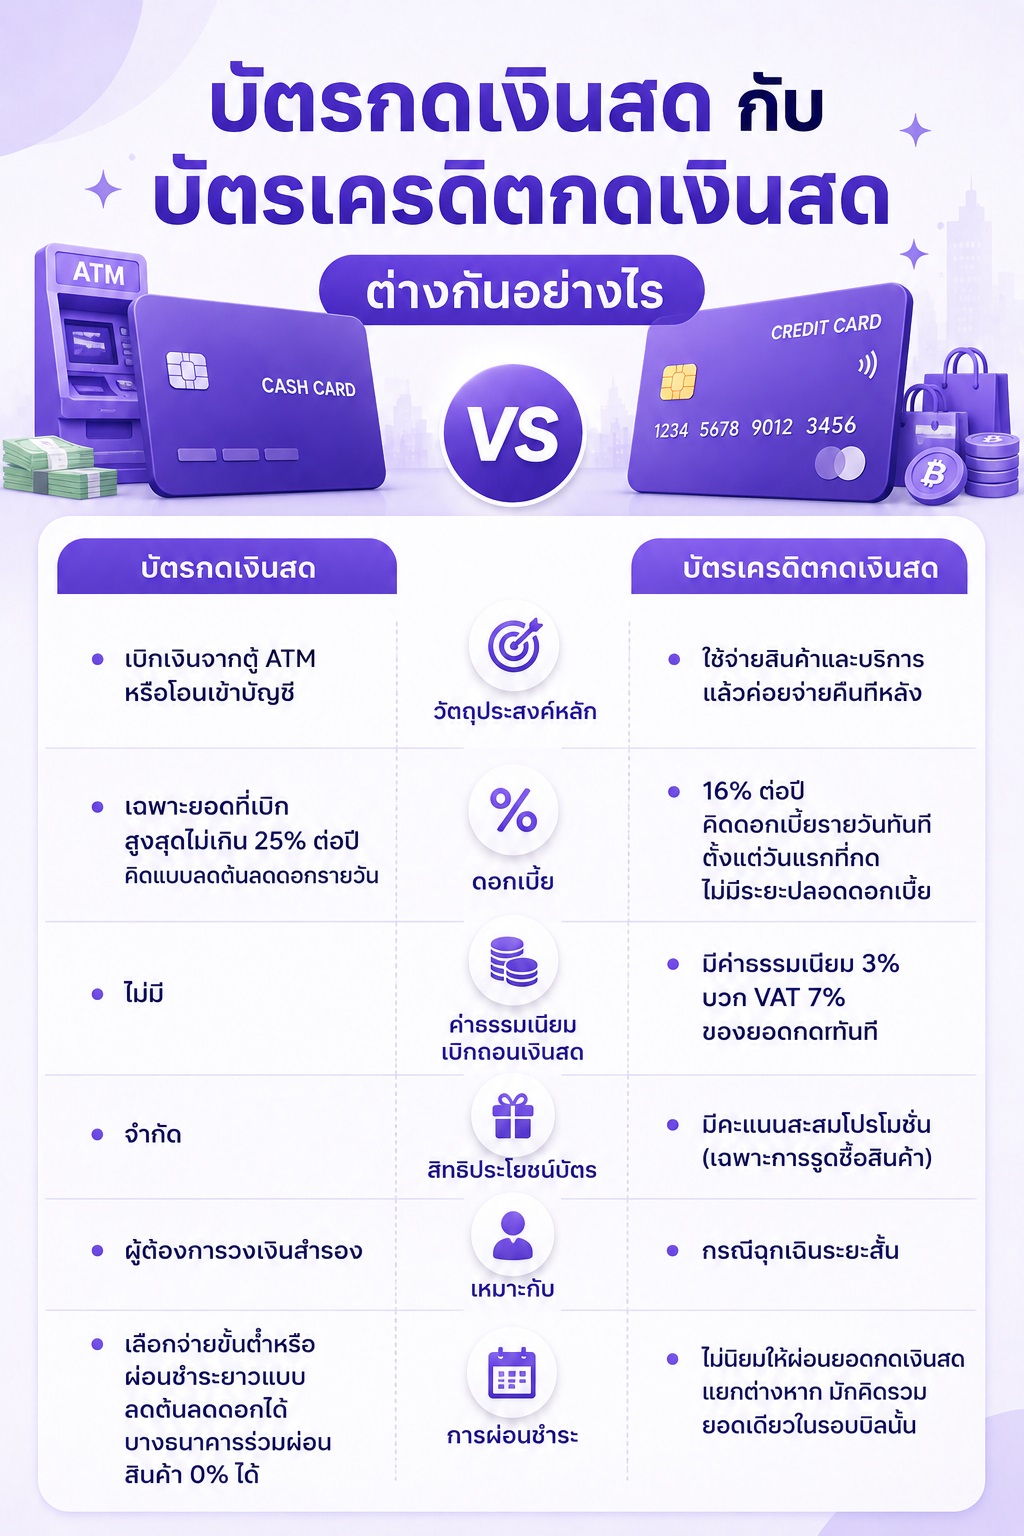
ทั้งบัตรกดเงินสด และ บัตรเครดิตกดเงินสดมีความแตกต่างกัน ตามตารางเปรียบเทียบนี้
|
คุณสมบัติ |
บัตรกดเงินสด |
บัตรเครดิตกดเงินสด |
|
วัตถุประสงค์หลัก |
เบิกเงินสดจากตู้ ATM หรือโอนเข้าบัญชีเพื่อใช้ยามฉุกเฉิน |
ใช้จ่ายสินค้าและบริการ แล้วค่อยจ่ายคืนทีหลัง |
|
คิดดอกเบี้ย |
เฉพาะยอดกดเงินสดดอกเบี้ย 25% ต่อปี (หรือตามประกาศธนาคาร) คิดแบบลดต้นลดดอกรายวัน |
เฉพาะยอดกดเงินดอกเบี้ย16% ต่อปี (หรือตามประกาศธนาคาร) คิดดอกเบี้ยลดต้นลดดอกรายวันทันทีตั้งแต่วันแรกที่กด ไม่มีระยะปลอดดอกเบี้ย |
|
ค่าธรรมเนียมเบิกเงินสด |
ไม่มี 2.5% คิดค่าธรรมเนียมเบิกถอนเพิ่มเติมสำหรับตู้ ATM ที่ไม่ใช่จากธนาคารพันธมิตร |
มีค่าธรรมเนียม |
|
สิทธิประโยชน์บัตร |
ไม่มี |
มีคะแนนสะสมและโปรโมชั่น (เฉพาะการใช้รูดซื้อสินค้า) |
|
เหมาะกับ |
ผู้ที่ต้องการวงเงินสำรอง |
กรณีฉุกเฉินระยะสั้น |
|
|
ยกเว้นบางธนาคารหรือผู้ให้บริการ |
|
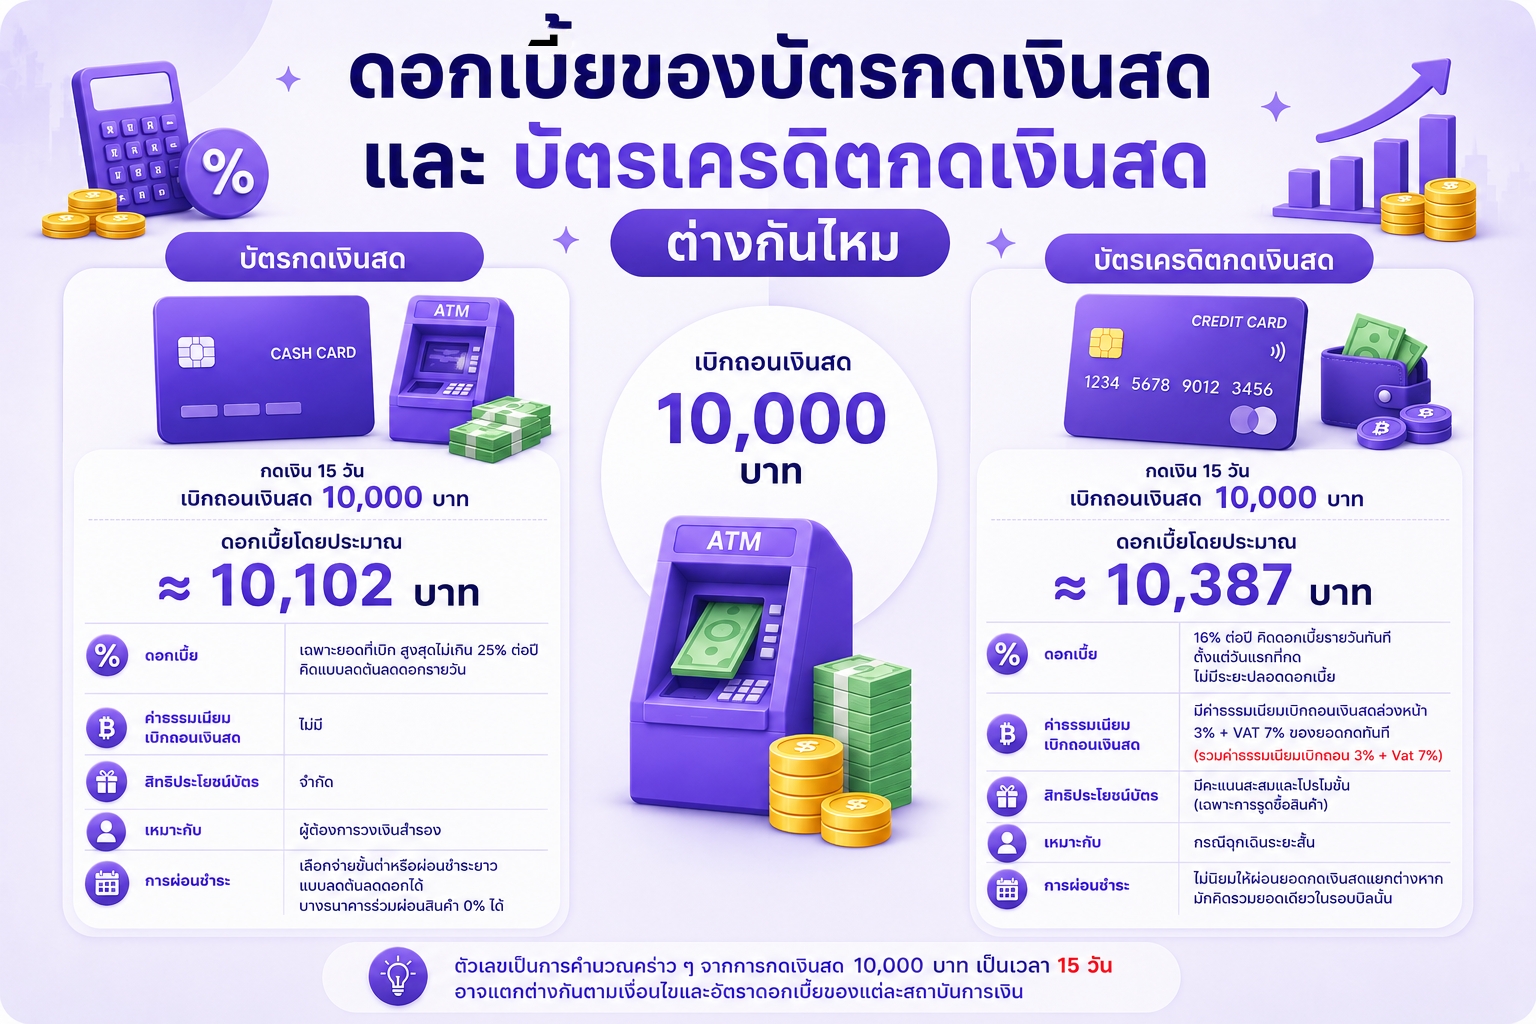
ต่างกันทั้งอัตราดอกเบี้ยและค่าใช้จ่ายอื่น โดยเฉพาะค่าธรรมเนียมการเบิกถอนเงินสดล่วงหน้า ซึ่งเป็นต้นทุนที่ผู้ถือบัตรเครดิตหลายคนมักมองข้าม
ดอกเบี้ยบัตรกดเงินสดคิดเป็นรายวันตามยอดเงินต้นคงเหลือจริง โดยใช้สูตรมาตรฐานคือ (เงินต้น × อัตราดอกเบี้ยต่อปี × จำนวนวันที่ใช้งาน) ÷ 365
โดย เงินต้น คือเงินที่กดหรือโอนออกมาใช้งาน
อัตราดอกเบี้ยสูงสุดไม่เกิน 25% ต่อปี (ขึ้นอยู่กับธนาคารและผู้ให้บริการทางการเงิน หรือ โปรโมชัน)
จำนวนวัน นับตั้งแต่วันที่กดเงินสดจนวันที่คุณจ่ายเงินคืน
หากคุณกดเงินสดจากบัตรกดเงินสด จำนวน 10,000 บาท ด้วยอัตราดอกเบี้ย 25% ต่อปี และต้องการชำระคืนในอีก 15 วัน ต่อมา
การกดเงินสดจากบัตรเครดิตจะคิดดอกเบี้ยสูงสุดไม่เกิน 16% ต่อปี โดยเริ่มคิดเป็นรายวันทันทีตั้งแต่วันที่กดเงินสด และไม่มีช่วงเวลาปลอดดอกเบี้ย
โครงสร้างค่าใช้จ่ายเมื่อกดเงินสดจากบัตรเครดิต
ตัวอย่าง: กดเงินสด 10,000 บาท จะเสียค่าธรรมเนียม 250 บาท + VAT 7% (21 บาท) รวมเป็น 271 บาทที่ถูกหักหรือบวกเพิ่มทันทีในวันกด
จากนั้นคำนวณดอกเบี้ยเป็นรายวันในสูตรคล้าย ๆ ของบัตรกดเงินสดคือ
ดอกเบี้ย = เงินต้น x อัตราดอกเบี้ยต่อปี x จำนวนวันที่เบิกใช้จริง ÷ 365
หากกดเงิน 10,000 บาท (อัตราดอกเบี้ย 16% ต่อปี) แล้วนำไปชำระคืนในอีก 15 วันถัดไป ดอกเบี้ยที่จะเกิดขึ้นคือ (10,000 × 16% × 15) ÷ 365 ≈ 65.75 บาท
รวมต้นทุนที่ต้องชำระคืน 10,336.75 บาท
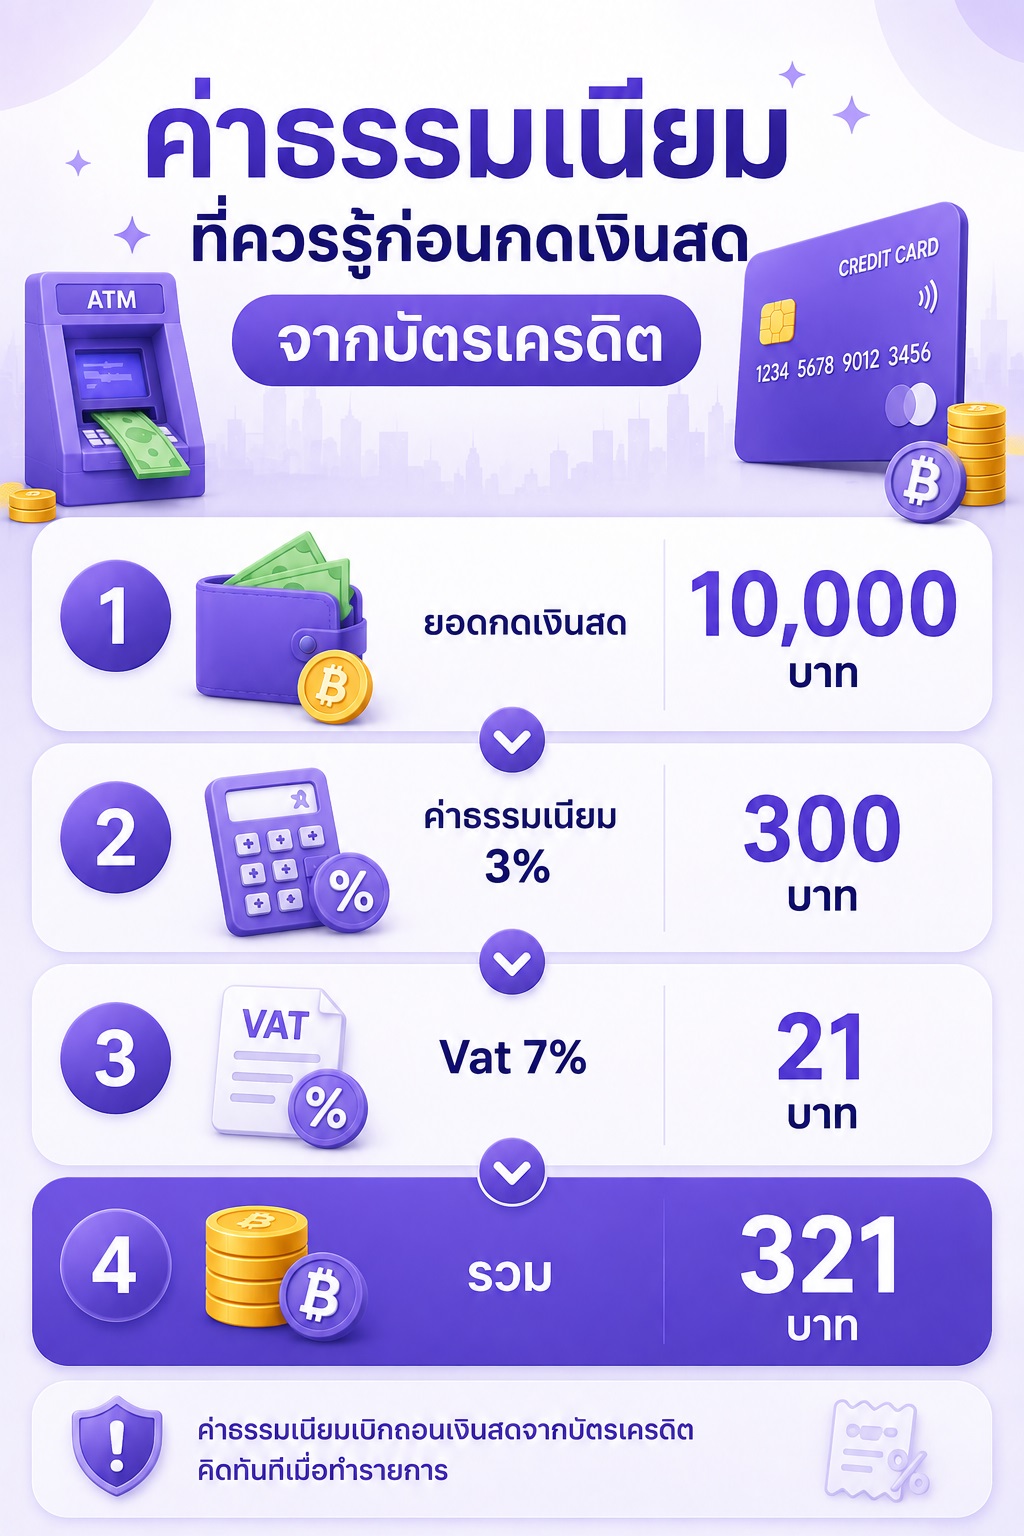
ย้ำอีกครั้งว่านี่เป็นส่วนที่ทำให้ต้นทุนการกดเงินสดจากบัตรเครดิตนั้นแพงกว่าการเบิกถอนเงินสดจากบัตรกดเงินสดอย่างมีนัยยะสำคัญนั่นก็คือ
ซึ่งจากตัวอย่างเมื่อคิดจากการกดเงินสด 10,000 บาท จะเสียค่าธรรมเนียมและภาษีมูลค่าเพิ่มเพียง 321 บาท แต่ในเงินต้นที่มากขึ้น จำนวนก็จะมากขึ้นตามสัดส่วนไปด้วย แต่บัตรกดเงินสดไม่ต้องเสียค่าใช้จ่ายในส่วนนี้
ต่างจากการใช้บัตรเครดิตซื้อสินค้า เนื่องจากการกดเงินสดไม่มีระยะเวลาปลอดดอกเบี้ย ส่งผลให้ต้นทุนในการใช้เงินสดสูงกว่าการใช้บัตรเครดิตซื้อสินค้าและชำระเต็มจำนวน
เมื่อพิจารณาจากข้อมูลเกี่ยวกับค่าใช้จ่ายแฝง ทั้งค่าธรรมเนียม และวิธีการคิดดอกเบี้ยแล้ว หากต้องการเงินสดในจำนวนใกล้เคียงกันควรเลือกบัตรกดเงินสด แทนการใช้บัตรเครดิตในการกดเงินสด เพราะไม่มีค่าธรรมเนียมในการเบิกถอนเงินสด ส่วนบัตรเครดิตควรใช้ให้ตรงวัตถุประสงค์คือ มีวงเงินไว้รูดใช้ซื้อสินค้าและบริการ
เหมาะกับ
✅ บัตรกดเงินสด
เพราะออกแบบมาเพื่อการเบิกใช้เงินสดโดยตรง
อาจใช้
✅ บัตรเครดิตกดเงินสด
แต่ควรวางแผนชำระคืนโดยเร็วที่สุดเพื่อลดต้นทุนดอกเบี้ย
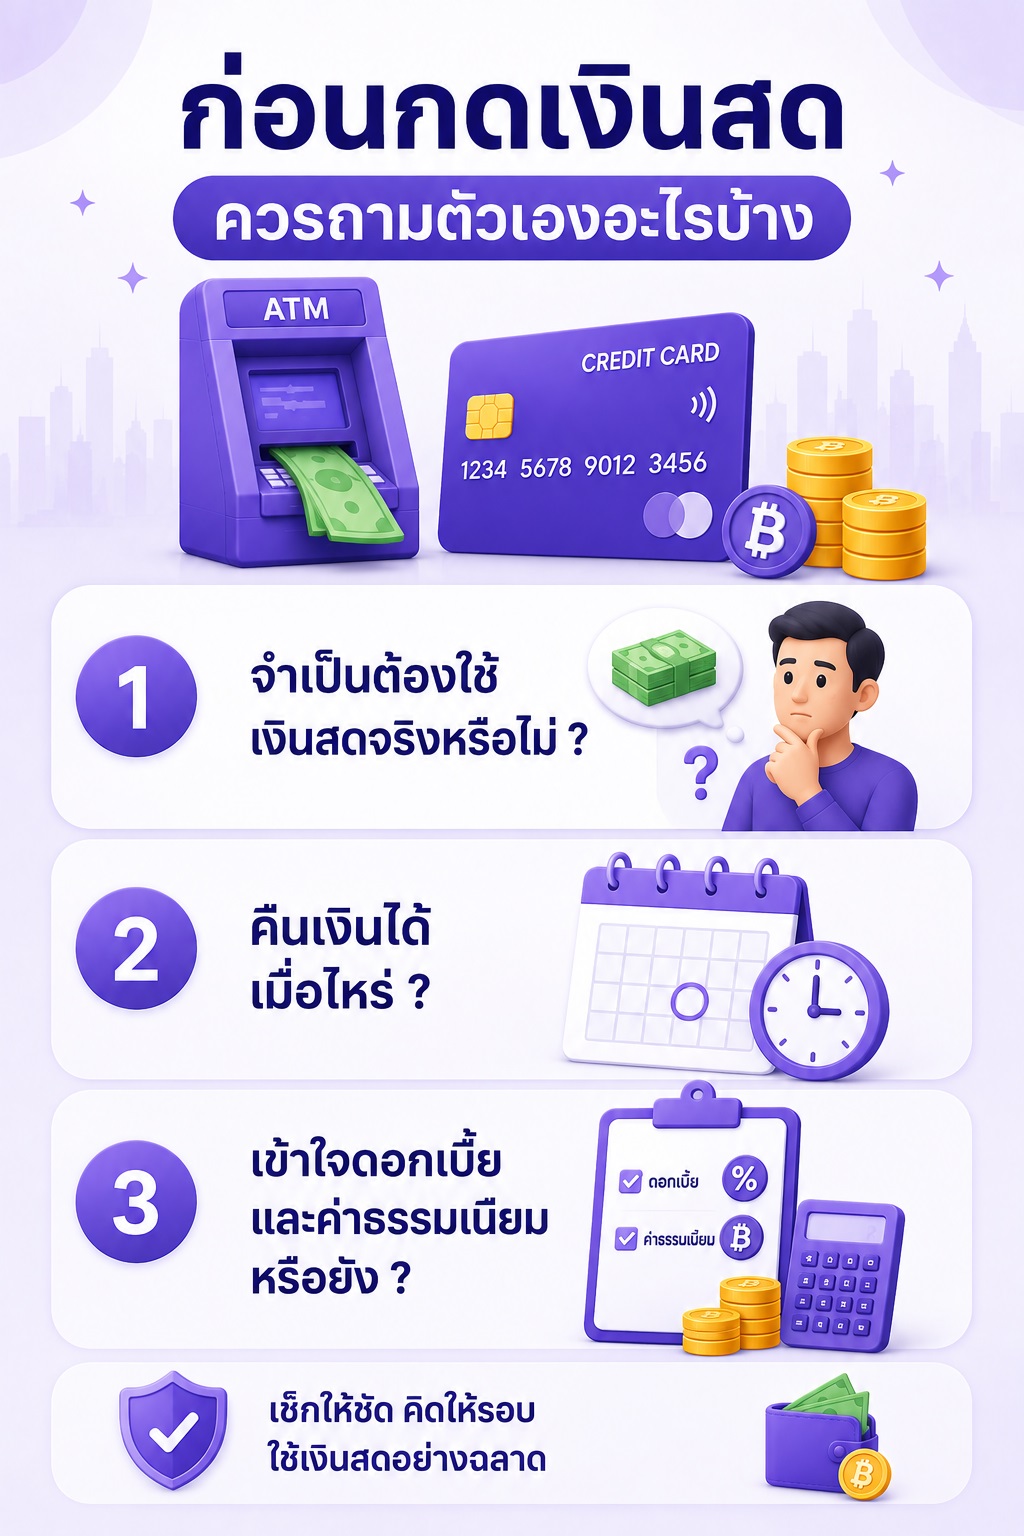
เพราะเงินสดที่ได้จากบัตรกดเงินสดและการเบิกถอนล่วงหน้าจากบัตรเครดิตไม่ใช่เงินที่เราได้มาฟรี ๆ แต่ต้องชำระดอกเบี้ยคืน คุณจึงควรคิดดี ๆ ก่อนกดเงินสดทุกครั้งดังนี้
หากคุณต้องการเงินเพื่อซื้อสินค้าบางอย่าง และร้านค้ารับบัตรเครดิต การรูดซื้อสินค้าอาจมีต้นทุนต่ำกว่าการกดเงินสดมาเพื่อซื้อสินค้า หรือ หากต้องการเงินก้อน การยื่นกู้สินเชื่อเงินก้อนอย่างสินเชื่ออิออน วันโลนเองก็มีดอกเบี้ยที่ต่ำกว่า และการผ่อนจ่ายที่บริหารจัดการได้ง่ายกว่า
* กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ย 15.99% - 24% ต่อปี
คุณจำเป็นต้องคิดว่าเงินจำนวนนี้ที่ทำการเบิกถอนมาแล้ว จะสามารถคืนได้เมื่อไหร่ เพราะ ยิ่งคืนเร็ว ดอกเบี้ยที่ต้องจ่ายก็ยิ่งน้อย แต่หากค้างชำระนาน ก็จะมีต้นทุนดอกเบี้ยมากยิ่งขึ้นนั่นเอง
ก่อนทำการเบิกถอนเงินสด ควรตรวจสอบทั้งดอกเบี้ย ค่าธรรมเนียม และเงื่อนไขของผู้ให้บริการก่อนตัดสินใจ เพื่อให้แน่ใจว่าคุณเข้าใจว่าเงินจำนวนนี้คุณสามารถใช้คืนได้นั่นเอง
หากต้องการวงเงินสำรองสำหรับเบิกใช้เป็นเงินสดโดยเฉพาะ บัตรกดเงินสดมักเหมาะสมกว่า เพราะออกแบบมาเพื่อวัตถุประสงค์ดังกล่าวโดยตรง ในขณะที่การกดเงินสดจากบัตรเครดิตควรใช้เฉพาะกรณีจำเป็น เนื่องจากอาจมีทั้งดอกเบี้ยและค่าธรรมเนียมเพิ่มเติม ซึ่งทำให้ต้นทุนในการใช้เงินสูงขึ้นได้
ไม่เหมือนกัน บัตรกดเงินสดเป็นผลิตภัณฑ์ที่ออกแบบมาเพื่อการเบิกถอนเงินสดโดยเฉพาะ ส่วนบัตรเครดิตมีวัตถุประสงค์หลักเพื่อใช้ชำระค่าสินค้าและบริการ
มีค่าธรรมเนียมเบิกถอนเงินสดล่วงหน้าเพิ่มเติม และ เสียภาษีมูลค่าเพิ่ม 7%
เริ่มคิดดอกเบี้ยตั้งแต่วันที่ทำรายการเบิกเงินสด
โดยทั่วไปเป็นอัตราดอกเบี้ยแบบลดต้นลดดอก และคิดเฉพาะยอดเงินที่เบิกใช้จริง โดยเริ่มคิดจากวันที่เบิกถอนเช่นกัน
หากมีทางเลือก บัตรกดเงินสดมักเหมาะกับการเบิกเงินสดมากกว่า ส่วนการกดเงินสดจากบัตรเครดิตควรใช้เมื่อมีความจำเป็นจริง ๆ และควรวางแผนชำระคืนให้เร็วที่สุด
 กลับไปที่รายการ