AEON THAI MOBILE
AEON Thana Sinsap (Thailand) PLC FREE -On The App Store
Open
Catch up with our update information and provided tips to help you getting the maximize benefit from using of your credit card.
เมื่อเริ่มผ่อนหนี้ไม่ไหว ไม่ว่าจะเป็นหนี้บ้าน หนี้รถ บัตรเครดิต หรือสินเชื่อส่วนบุคคล หลายคนอาจเคยได้ยินคำว่า "ปรับโครงสร้างหนี้" แต่ยังไม่แน่ใจว่าคืออะไร ทำแล้วเสียเครดิตหรือไม่ และต้องเข้าเงื่อนไขแบบไหนจึงจะสามารถขอปรับโครงสร้างหนี้ได้ บทความนี้จะพาไปทำความเข้าใจข้อดี ข้อควรระวัง และแนวทางตัดสินใจก่อนเจรจากับเจ้าหนี้
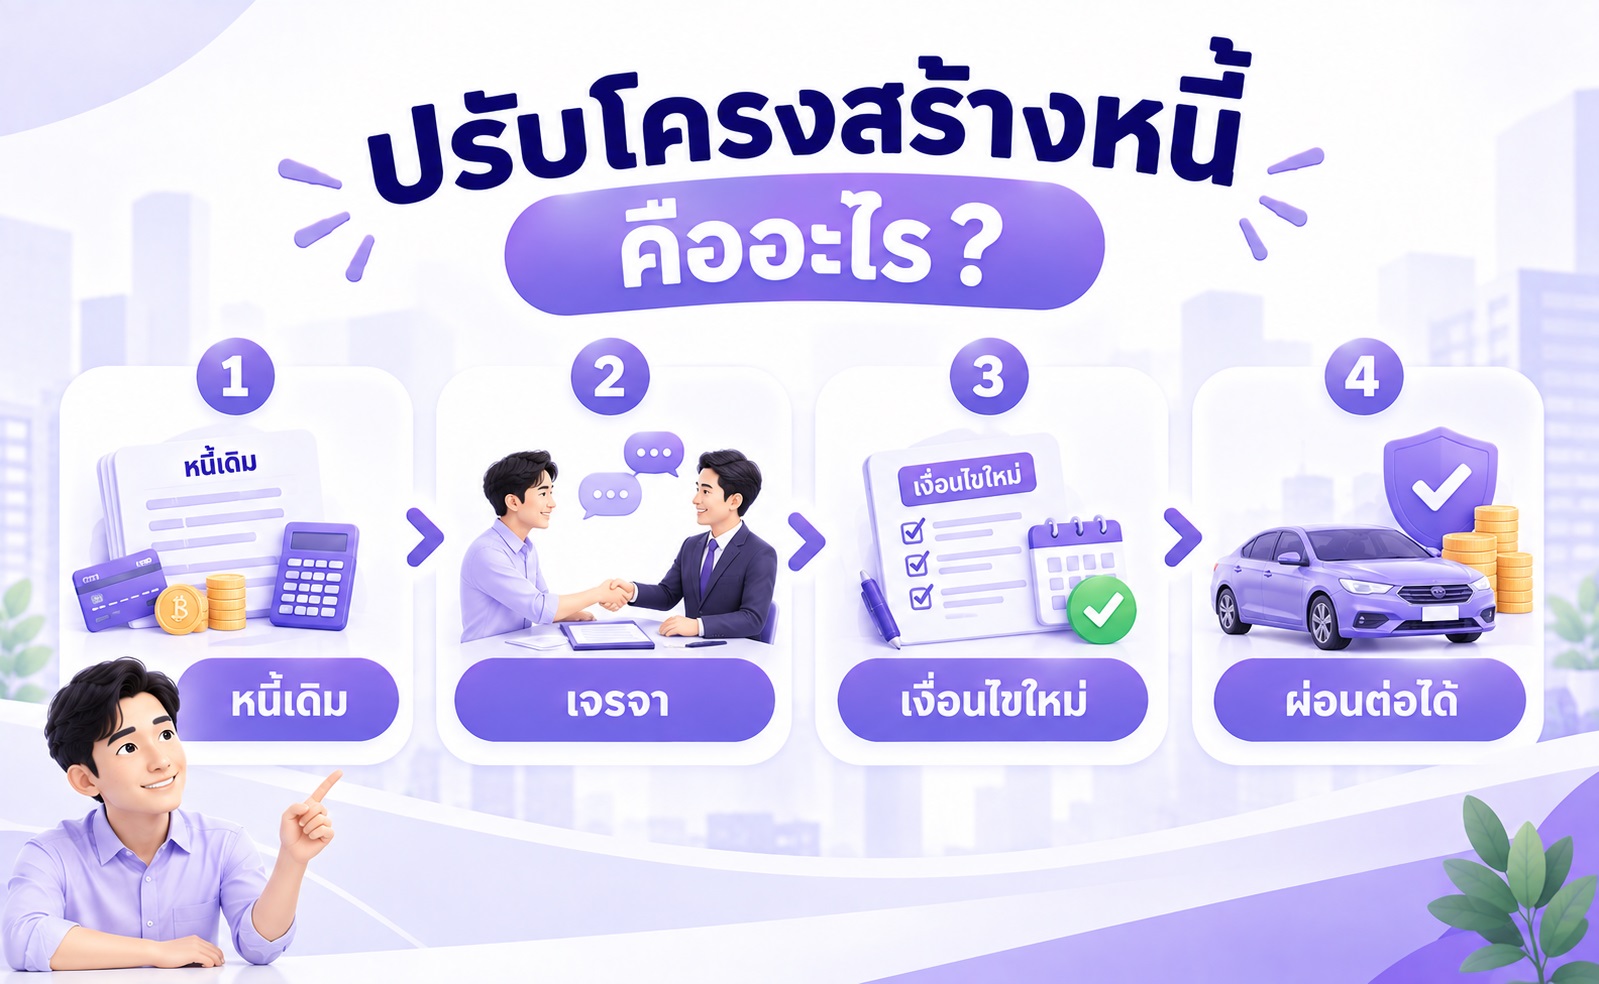
การปรับโครงสร้างหนี้ คือ การเจรจากับเจ้าหนี้รายเดิมเพื่อเปลี่ยนเงื่อนไขการชำระหนี้ให้เหมาะกับความสามารถในการผ่อนชำระของลูกหนี้ในปัจจุบัน
พูดง่าย ๆ คือ หนี้ก้อนเดิม เจ้าหนี้คนเดิม แต่เปลี่ยนแผนการจ่ายใหม่ เพื่อให้ลูกหนี้ยังสามารถผ่อนต่อได้ และไม่ปล่อยให้ปัญหาลุกลามจนกลายเป็นหนี้เสียในอนาคต
รูปแบบของการปรับโครงสร้างหนี้ที่พบได้บ่อย เช่น
อย่างไรก็ตาม การปรับโครงสร้างหนี้ไม่ได้หมายความว่าหนี้จะหายไป แต่เป็นการปรับวิธีจ่ายให้สอดคล้องกับความสามารถในการชำระหนี้มากขึ้น
หลายคนเข้าใจว่าธนาคารและผู้ให้บริการทางการเงินไม่อยากช่วยลูกหนี้ หรือรอให้ลูกหนี้ผิดนัดชำระก่อนจึงค่อยดำเนินการ
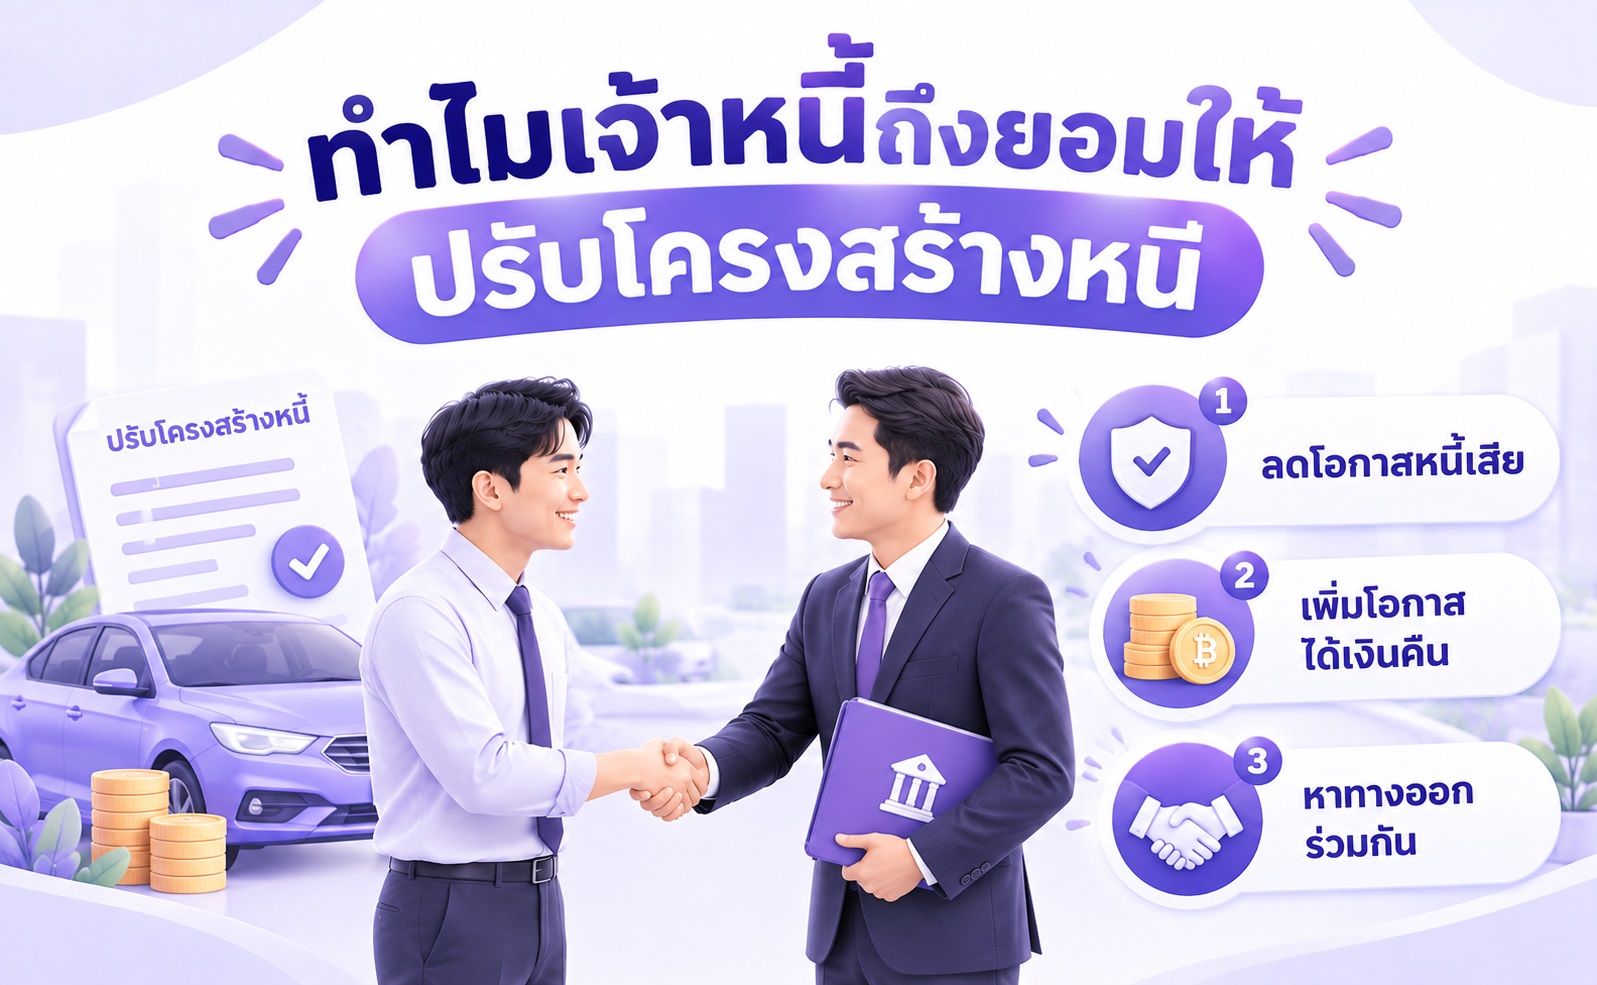
แต่ในความเป็นจริงแล้ว เจ้าหนี้ส่วนใหญ่มักต้องการให้ลูกหนี้ยังสามารถผ่อนต่อได้ มากกว่าปล่อยให้หนี้กลายเป็นหนี้เสีย
เพราะเมื่อหนี้กลายเป็นหนี้เสียแล้ว ทุกฝ่ายล้วนได้รับผลกระทบ
ด้วยเหตุนี้ การปรับโครงสร้างหนี้จึงถือเป็นแนวทางที่ช่วยให้ทั้งเจ้าหนี้และลูกหนี้สามารถหาทางออกร่วมกันได้
หากลูกหนี้เริ่มมีปัญหา แต่ยังสามารถผ่อนชำระบางส่วนได้ การปรับโครงสร้างหนี้อาจช่วยป้องกันไม่ให้บัญชีนั้นกลายเป็นหนี้เสียในอนาคต
สำหรับเจ้าหนี้ การได้รับเงินคืนต่อเนื่อง แม้จะเป็นจำนวนที่ลดลง ย่อมดีกว่าการที่ลูกหนี้หยุดจ่ายหนี้ไปเลย
เมื่อภาระหนี้สอดคล้องกับรายได้มากขึ้น ลูกหนี้ก็มีโอกาสกลับมาบริหารการเงินและชำระหนี้ได้อย่างต่อเนื่องอีกครั้ง
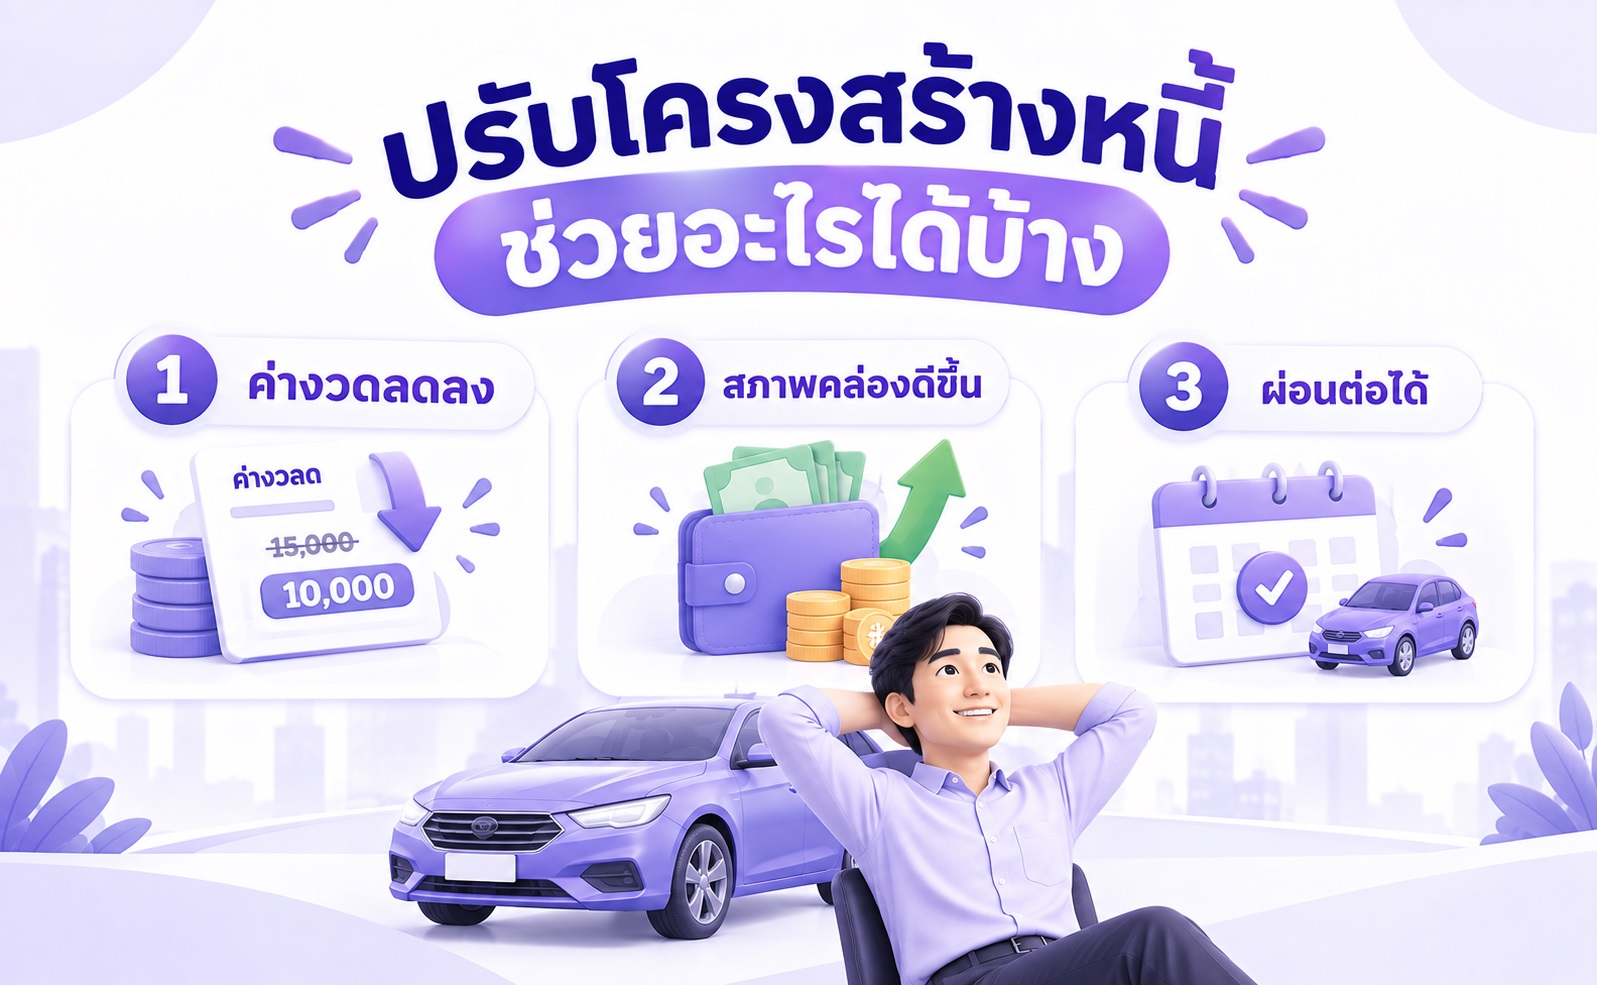
แม้การปรับโครงสร้างหนี้จะไม่ใช่การลบล้างหนี้ไปเลย แต่ก็สามารถช่วยบรรเทาปัญหาทางการเงินในหลายด้านได้
นี่คือเหตุผลที่หลายคนเลือกปรับโครงสร้างหนี้ เพราะการลดค่างวดช่วยให้ภาระรายเดือนลดลง และมีเงินเหลือสำหรับค่าใช้จ่ายจำเป็นมากขึ้น
เมื่อภาระผ่อนต่อเดือนลดลง ก็ทำให้สามารถนำเงินไปใช้กับค่าใช้จ่ายอื่นที่จำเป็นได้มากขึ้น เช่น ค่าใช้จ่ายในครอบครัว ค่ารักษาพยาบาล หรือค่าใช้จ่ายในการประกอบอาชีพ
หนี้ที่เหมาะกับความสามารถในการผ่อน ย่อมมีโอกาสชำระต่อเนื่องได้มากกว่าหนี้ที่เกินกำลัง
หากสามารถตกลงแนวทางการชำระหนี้กับเจ้าหนี้ได้ตั้งแต่เนิ่น ๆ ก็อาจช่วยลดความเสี่ยงของการถูกติดตามหนี้หรือดำเนินการทางกฎหมายในอนาคต
หลายคนเข้าใจว่าต้องเป็นหนี้เสียก่อนจึงจะขอปรับโครงสร้างหนี้ได้ แต่ในความเป็นจริงแล้ว ยิ่งติดต่อเจ้าหนี้เร็วเท่าไร โอกาสในการได้รับความช่วยเหลือก็มักจะมากขึ้นเท่านั้น
เช่น
เมื่อรายได้ลดลง แต่ภาระหนี้เท่าเดิม การปรับโครงสร้างหนี้อาจช่วยลดแรงกดดันทางการเงินได้
สัญญาณที่พบได้บ่อย เช่น
แม้จะยังไม่เป็นหนี้เสีย แต่ก็ควรเริ่มพูดคุยกับเจ้าหนี้แล้ว
สิ่งสำคัญที่ต้องเข้าใจคือ การปรับโครงสร้างหนี้ไม่ใช่การยกหนี้ เจ้าหนี้ยังต้องการเห็นว่าลูกหนี้มีความตั้งใจและมีศักยภาพที่จะชำระหนี้ต่อ เพียงแต่ต้องปรับเงื่อนไขให้เหมาะสมมากขึ้นเท่านั้น
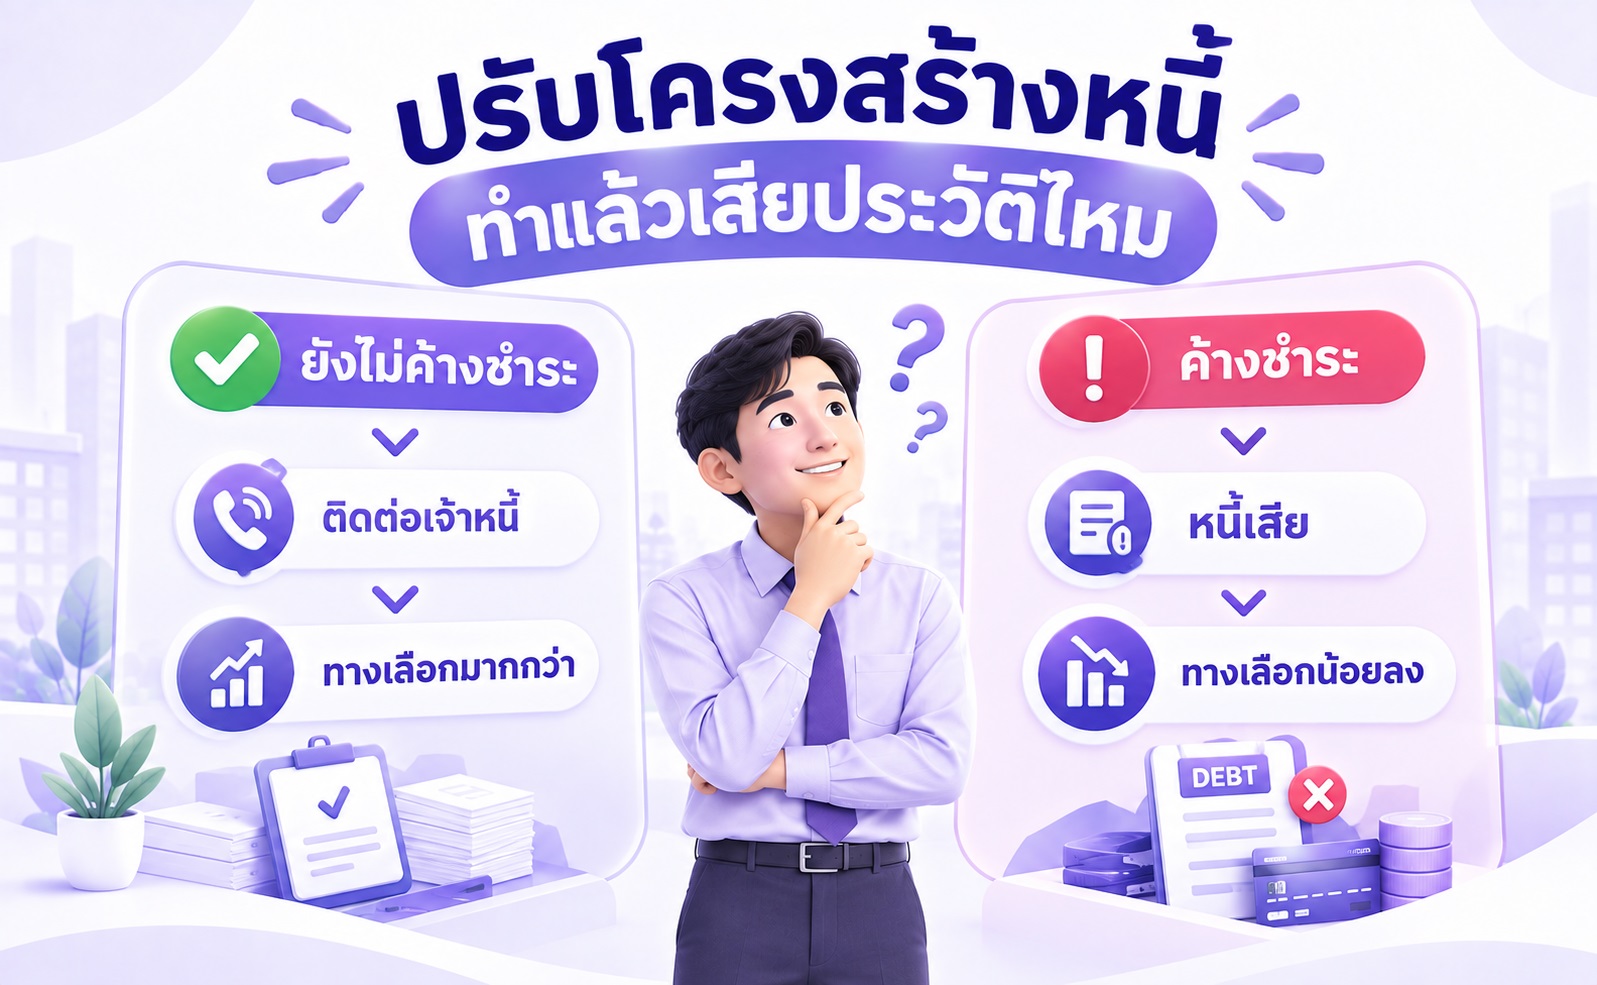
นี่อาจเป็นคำถามที่ถูกถามมากที่สุดเกี่ยวกับการปรับโครงสร้างหนี้ คำตอบคือ
ในการปรับโครงสร้างหนี้ จะมีการบันทึกสถานะใหม่ในเครดิตบูโรตามจริง โดยจะบันทึกว่าอะไรนั้นขึ้นอยู่กับสถานะของบัญชีหนี้และเงื่อนไขของผู้ให้บริการแต่ละราย
ทำความเข้าใจคำว่า "เสียประวัติ"
ในเครดิตบูโรจะไม่มีคำว่า "ประวัติเสีย" หรือ "แบล็กลิสต์" แต่ทำหน้าที่บันทึกประวัติการชำระเงินและสถานะบัญชีตามความเป็นจริงที่คุณจ่ายเข้ามาในแต่ละเดือนเท่านั้น ดังรายละเอียดต่อไปนี้
หากเริ่มมีปัญหาและรีบติดต่อเจ้าหนี้ก่อนเกิดการผิดนัดชำระ หลายกรณีอาจได้รับแนวทางช่วยเหลือที่แตกต่างจากผู้ที่ปล่อยให้หนี้ค้างชำระเป็นเวลานาน ดังนั้นยิ่งเริ่มแก้ปัญหาเร็ว ก็ยิ่งมีทางเลือกมากขึ้น ประวัติในเครดิตบูโรของคุณจะถูกบันทึกว่า 'อยู่ระหว่างปรับโครงสร้างหนี้' แต่มีสถานะการผ่อนชำระปกติ ซึ่งถือเป็นการเซฟประวัติการเงินของคุณ ไม่ให้กลายเป็นหนี้ค้างชำระหรือหนี้เสีย
เมื่อมีการค้างชำระ ข้อมูลดังกล่าวอาจถูกบันทึกตามข้อเท็จจริงที่เกิดขึ้น ดังนั้นแม้จะได้รับการปรับโครงสร้างหนี้ในภายหลัง ข้อมูลด้านประวัติการชำระหนี้ก็ยังคงสะท้อนสถานะที่ผ่านมาอยู่ การปรับโครงสร้างหนี้จะเป็นเพียงขั้นตอนเริ่มต้นในการช่วย 'ฟื้นฟู' ประวัติให้กลับมาดีขึ้นเมื่อชำระเสร็จสิ้น
หลายคนรอจนผ่อนต่อไม่ไหวจริง ๆ จึงค่อยติดต่อเจ้าหนี้ แต่ในความเป็นจริง ยิ่งเริ่มแก้ปัญหาเร็ว ทางเลือกยิ่งมาก ในขณะที่เมื่อปล่อยให้หนี้ค้างเป็นเวลานาน ทางเลือกมักจะน้อยลง และผลกระทบทางการเงินก็มากขึ้นตามไปด้วย
การปรับโครงสร้างหนี้ไม่ใช่การเดินเข้าไปบอกเจ้าหนี้ว่า "จ่ายไม่ไหว" แล้วจะได้รับอนุมัติทันที แต่เป็นการร่วมกันหาทางออกระหว่างลูกหนี้และเจ้าหนี้ ดังนั้นยิ่งเตรียมข้อมูลได้ครบเท่าไร ก็ยิ่งช่วยให้เจ้าหนี้ประเมินสถานการณ์และเสนอแนวทางที่เหมาะสมได้ง่ายขึ้น
เจ้าหนี้ต้องการรู้ว่าปัจจุบันคุณยังมีความสามารถในการผ่อนชำระหนี้มากน้อยแค่ไหน
ตัวอย่างเอกสารที่มักใช้ประกอบการพิจารณา ได้แก่
ยิ่งแสดงที่มาของรายได้ได้ชัดเจน ก็ยิ่งช่วยให้การเจรจาเป็นไปได้ง่ายขึ้น
นอกจากรายได้แล้ว เจ้าหนี้มักพิจารณาค่าใช้จ่ายในชีวิตประจำวันควบคู่กันไปด้วย เช่น
เพราะสุดท้ายแล้ว เจ้าหนี้ต้องการมั่นใจว่าเงื่อนไขใหม่ที่เสนอให้ จะเป็นเงื่อนไขที่คุณสามารถผ่อนต่อได้จริง
ก่อนติดต่อเจ้าหนี้ ควรสรุปภาระหนี้ทั้งหมดของตัวเองให้ชัดเจน
หลายคนไม่เคยรวมข้อมูลหนี้ทั้งหมดของตัวเองมาก่อน จนกระทั่งต้องเริ่มแก้ปัญหาทางการเงินอย่างจริงจัง
ไม่จำเป็นต้องรู้สึกอายหรือปกปิดข้อเท็จจริง หากรายได้ลดลง ตกงาน ธุรกิจชะลอตัว หรือมีค่าใช้จ่ายจำเป็นเพิ่มขึ้น ก็ควรอธิบายตามความเป็นจริง เพราะข้อมูลเหล่านี้ช่วยให้เจ้าหนี้เข้าใจสถานการณ์และประเมินแนวทางช่วยเหลือได้เหมาะสมมากขึ้น
คำตอบสั้นที่สุดคือ “ยิ่งเร็ว ยิ่งดี” เพราะเมื่อปัญหาหนี้ยังไม่รุนแรง ทางเลือกที่มีอยู่มักจะมากกว่าการปล่อยให้สถานการณ์ลุกลาม
นี่คือช่วงเวลาที่ดีที่สุดในการพูดคุยกับเจ้าหนี้ หากเริ่มเห็นแล้วว่ารายได้ลดลง หรือค่างวดเริ่มสูงเกินความสามารถในการจ่าย การติดต่อเจ้าหนี้ก่อนเกิดการผิดนัดชำระมักทำให้มีโอกาสได้รับทางเลือกมากกว่า
หลายคนยังส่งค่างวดต่อไปทั้งที่เริ่มใช้เงินออมจนหมด หรือเริ่มหมุนหนี้จากที่อื่นมาจ่าย หากเริ่มเห็นสัญญาณเหล่านี้ ควรรีบพูดคุยกับเจ้าหนี้ก่อนที่ปัญหาจะหนักขึ้น
ยิ่งปล่อยให้หนี้ค้างชำระนานเท่าไร ดอกเบี้ย ค่าปรับ และความเสี่ยงด้านเครดิตก็จะเพิ่มขึ้นตามไปด้วย การเริ่มแก้ปัญหาตั้งแต่ต้น มักง่ายกว่าการแก้ปัญหาเมื่อทุกอย่างเริ่มสายเกินไป
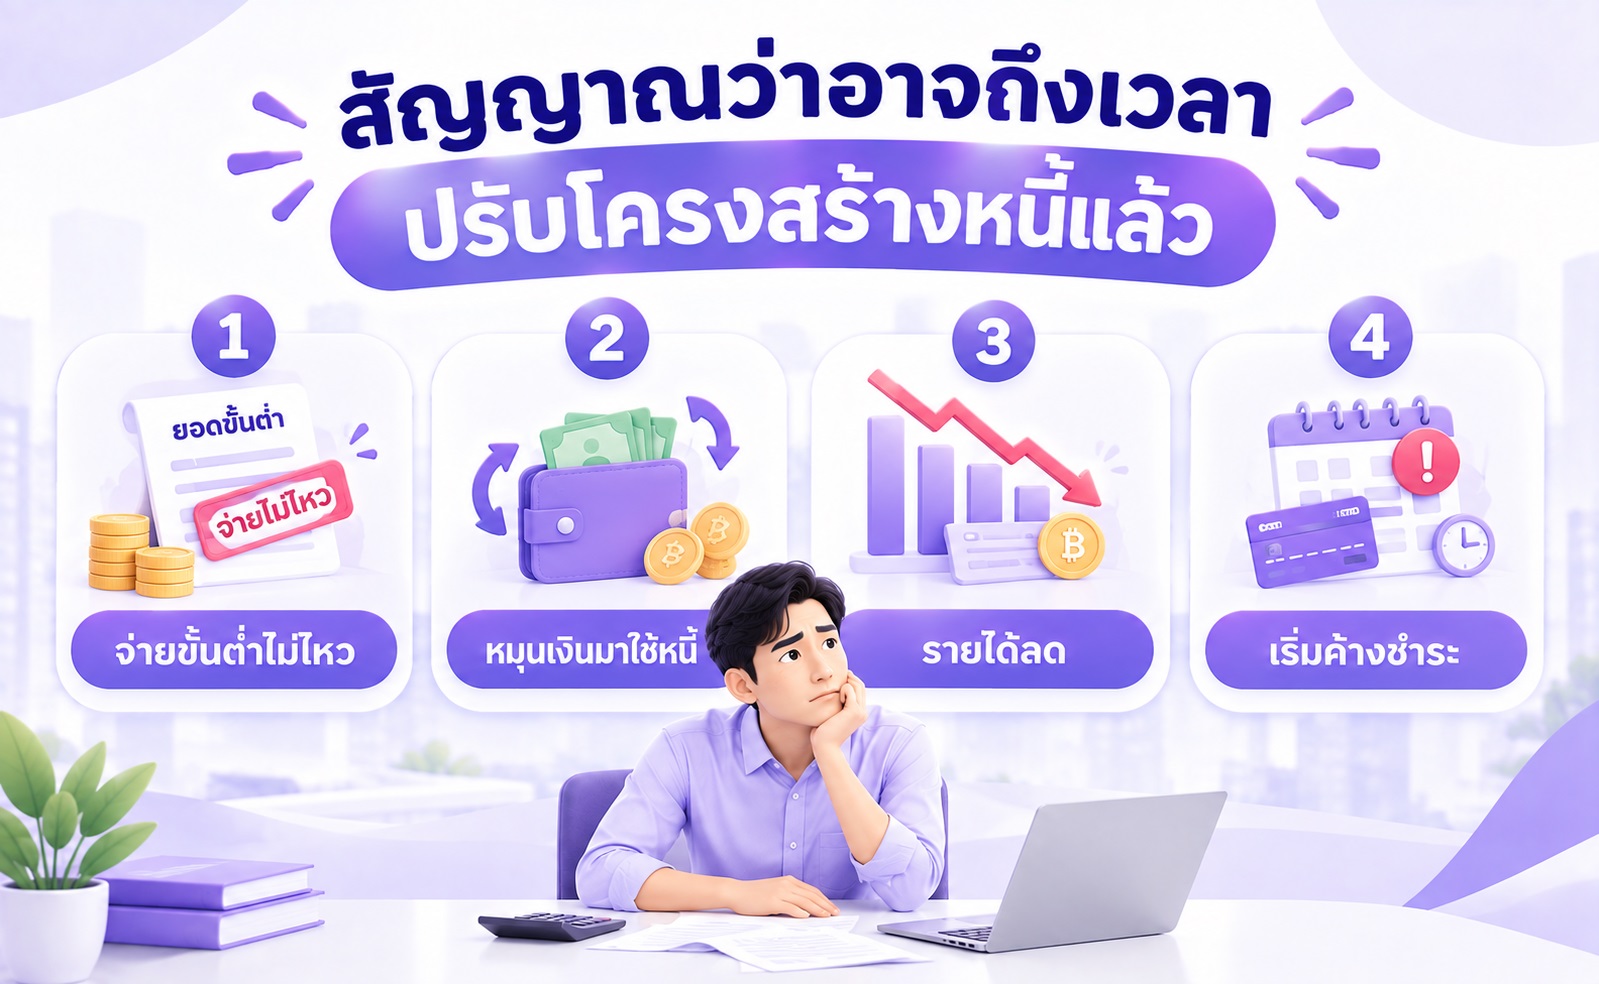
บางครั้งเราไม่รู้ตัวว่ากำลังเข้าสู่ภาวะผ่อนหนี้ไม่ไหว จนกระทั่งปัญหาสะสมมากเกินไป ลองสังเกตสัญญาณต่อไปนี้
หากเริ่มจ่ายแม้แต่ยอดขั้นต่ำได้ยากขึ้นเรื่อย ๆ หรือจ่ายแล้วไม่เหลือเงินใช้จ่ายในชีวิตประจำวัน ก็อาจเป็นสัญญาณว่าสัดส่วนหนี้เริ่มสูงเกินไป
การกดเงินสดจากบัตรอีกใบ หรือกู้หนี้ใหม่มาใช้หนี้เดิม เป็นสัญญาณอันตรายที่บ่งบอกว่าสภาพคล่องกำลังมีปัญหา
หากปล่อยไว้นาน หนี้มักจะเพิ่มขึ้นเร็วกว่าความสามารถในการชำระ
แม้จะยังไม่ถึงขั้นค้างชำระ แต่ถ้าเริ่มจ่ายช้าบ่อยขึ้นทุกเดือน ก็ควรเริ่มประเมินสถานการณ์ทางการเงินอย่างจริงจังได้แล้ว
หากรายได้ลดลง แต่ภาระหนี้ยังเท่าเดิม สุดท้ายภาระหนี้จะกินสัดส่วนของรายได้มากขึ้นเรื่อย ๆ จนกระทบค่าใช้จ่ายจำเป็นอื่น ๆ
การปรับโครงสร้างหนี้ช่วยแก้ปัญหาได้จริง แต่ก็ไม่ใช่คำตอบที่เหมาะกับทุกสถานการณ์
หากเป็นปัญหาระยะสั้น เช่น เปลี่ยนงาน หรือมีค่าใช้จ่ายฉุกเฉินเพียงช่วงเดียว อาจมีทางเลือกอื่นที่เหมาะสมกว่า
แต่หากรายได้ลดลงอย่างต่อเนื่อง การปรับโครงสร้างหนี้อาจเป็นสิ่งจำเป็น
การประเมินแนวโน้มรายได้ช่วยให้เลือกแนวทางแก้ปัญหาได้เหมาะสมมากขึ้น เพราะหนี้ที่ปรับแล้วก็ยังต้องมีคนชำระคืนอยู่ดี
ก่อนตัดสินใจปรับโครงสร้างหนี้ ลองทบทวนค่าใช้จ่ายที่สามารถปรับลดได้ก่อน เพราะบางครั้งการจัดระเบียบรายจ่ายใหม่ อาจช่วยให้ยังผ่อนชำระตามเงื่อนไขเดิมได้
เช่น
การเปรียบเทียบหลายทางเลือกก่อนตัดสินใจ มักช่วยให้ได้ผลลัพธ์ที่เหมาะกับสถานการณ์มากกว่า
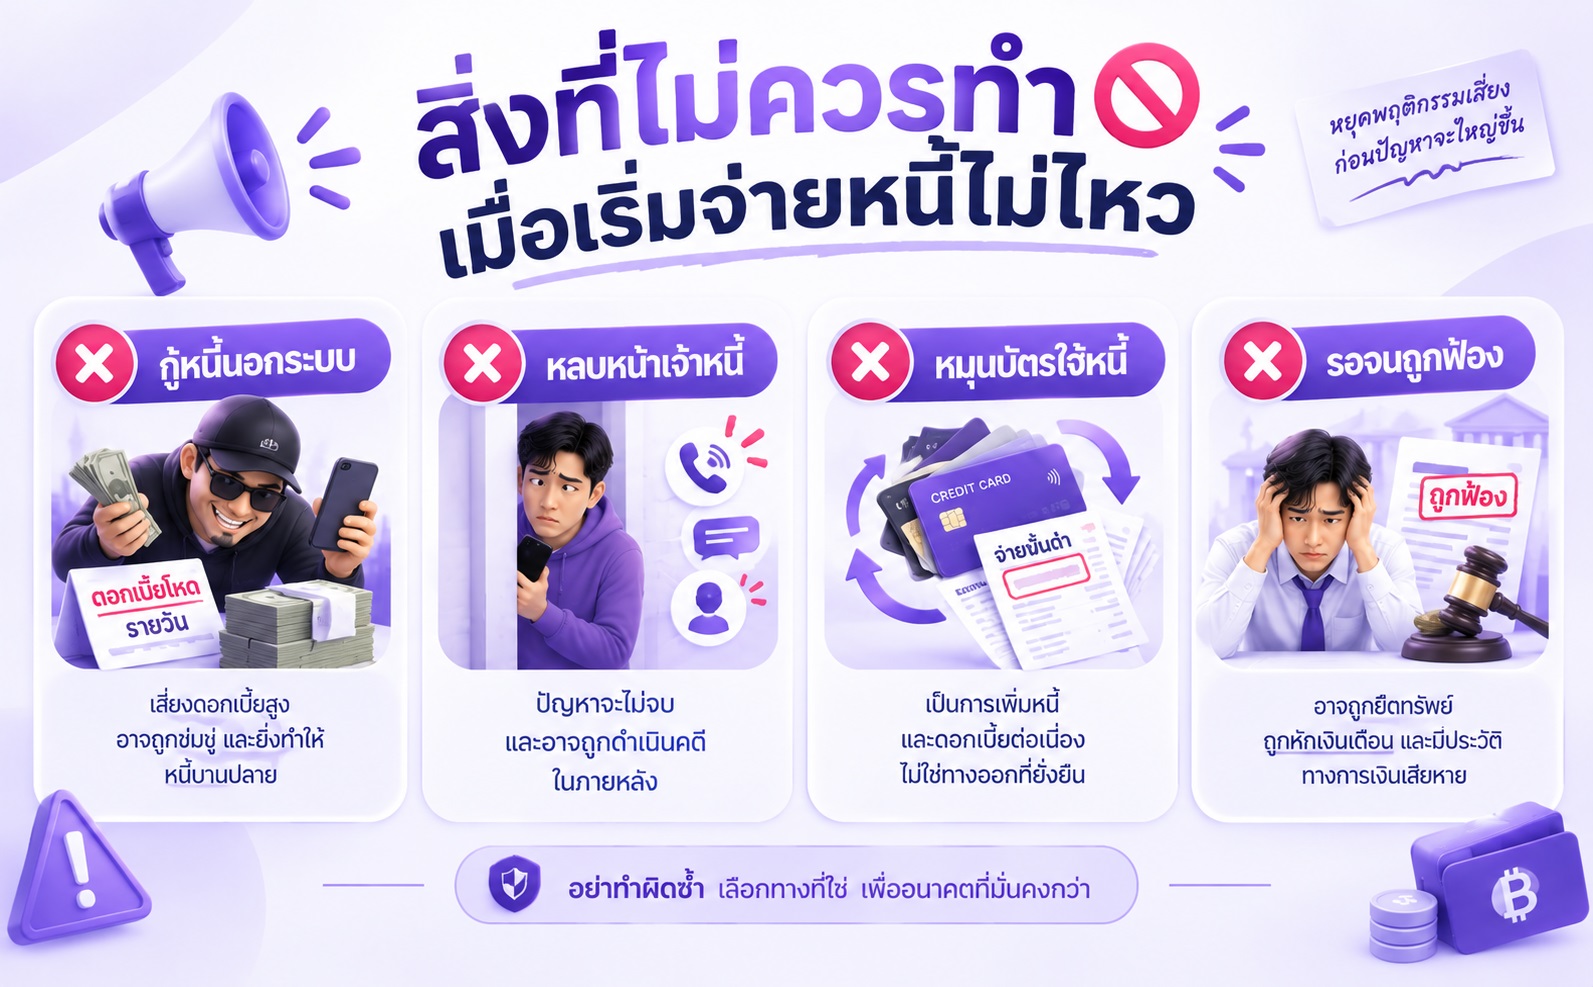
เมื่อเริ่มมีปัญหาทางการเงิน หลายคนตัดสินใจจากความเครียดมากกว่าข้อมูล จนทำให้ปัญหารุนแรงกว่าเดิม
การไม่รับโทรศัพท์ หรือหลีกเลี่ยงการติดต่อไม่ได้ทำให้หนี้หายไป
ตรงกันข้าม อาจทำให้ทางเลือกในการแก้ปัญหาลดลงอีกด้วย
แม้จะได้เงินเร็ว แต่ก็มักมาพร้อมดอกเบี้ยที่สูงและความเสี่ยงที่มากกว่าหนี้ในระบบ
หลายครั้งหนี้นอกระบบกลายเป็นจุดเริ่มต้นของปัญหาที่ใหญ่กว่าเดิม
การแก้ปัญหาสั้น ๆ ด้วยการสร้างหนี้เพิ่ม มักทำให้ยอดหนี้รวมสูงขึ้นเรื่อย ๆ จนควบคุมได้ยากในที่สุด
ยิ่งเริ่มแก้ปัญหาช้า ทางเลือกก็ยิ่งน้อย ในขณะที่ค่าใช้จ่าย ดอกเบี้ยผิดนัด และผลกระทบด้านเครดิตจะเพิ่มขึ้นตามเวลา
การปรับโครงสร้างหนี้คือการเจรจากับเจ้าหนี้เพื่อปรับเงื่อนไขการชำระหนี้ให้สอดคล้องกับความสามารถในการผ่อนของลูกหนี้มากขึ้น ไม่ใช่การลบหนี้ หรือการทำให้ภาระหนี้หายไป
หากเริ่มเห็นสัญญาณว่าภาระหนี้กำลังเกินกำลัง ไม่ควรรอจนกลายเป็นหนี้เสีย เพราะยิ่งเริ่มพูดคุยกับเจ้าหนี้เร็วเท่าไร ก็ยิ่งมีโอกาสได้รับทางเลือกที่เหมาะสมมากขึ้นเท่านั้น
สรุปสั้น ๆ คือ
เพราะเป้าหมายของการปรับโครงสร้างหนี้ ไม่ใช่แค่ลดค่างวดในวันนี้ แต่คือการทำให้คุณสามารถกลับมาจัดการการเงินและชำระหนี้ได้อย่างยั่งยืนในระยะยาว
การปรับโครงสร้างหนี้คือการเจรจากับเจ้าหนี้เพื่อเปลี่ยนเงื่อนไขการชำระหนี้ เช่น ลดค่างวด ขยายระยะเวลาผ่อน หรือปรับแผนการชำระให้เหมาะกับความสามารถในการจ่ายมากขึ้น
ขึ้นอยู่กับสถานะการชำระหนี้และเงื่อนไขของเจ้าหนี้แต่ละราย ควรสอบถามรายละเอียดจากผู้ให้บริการโดยตรงก่อนตัดสินใจ
ผู้ที่เริ่มมีปัญหาสภาพคล่อง รายได้ลดลง หรือมีความเสี่ยงที่จะผ่อนชำระไม่ไหว สามารถติดต่อเจ้าหนี้เพื่อขอคำปรึกษาเกี่ยวกับการปรับโครงสร้างหนี้ได้
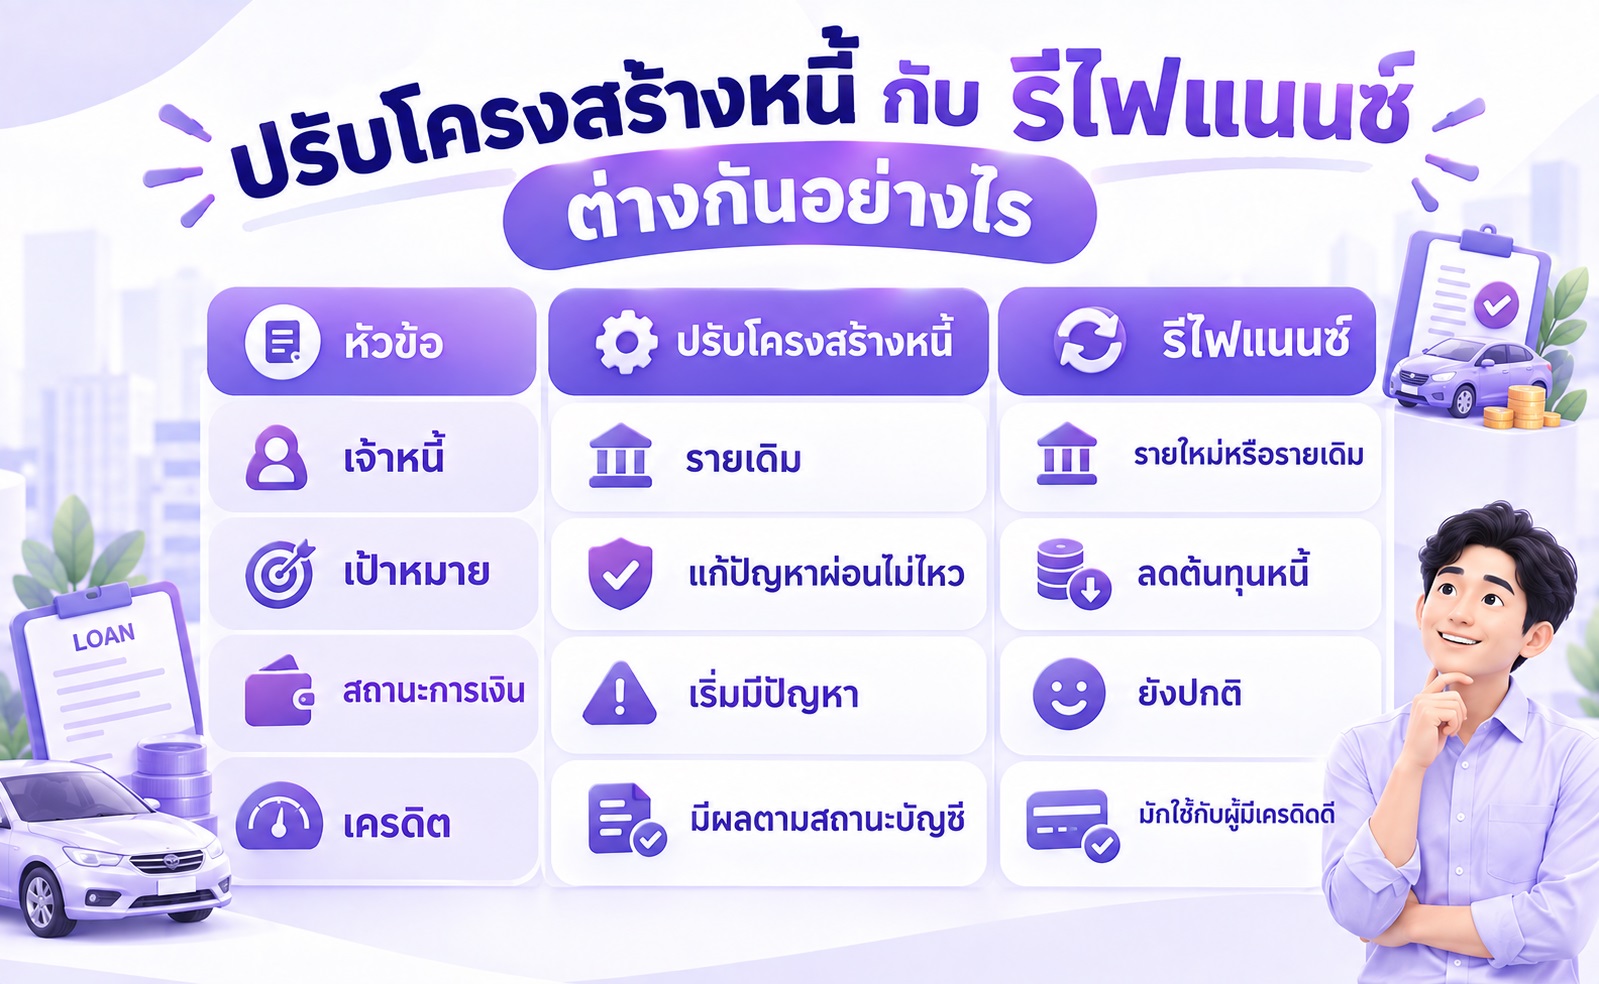
ปรับโครงสร้างหนี้เป็นการเจรจากับเจ้าหนี้เดิมเพื่อช่วยให้ผ่อนต่อได้ ส่วนรีไฟแนนซ์มักเป็นการทำสัญญาใหม่เพื่อให้ได้รับเงื่อนไขทางการเงินที่เหมาะสมกว่า
ควรติดต่อเจ้าหนี้ทันทีเมื่อเริ่มเห็นสัญญาณว่าภาระหนี้เริ่มเกินความสามารถในการชำระ และไม่ควรรอจนเกิดการค้างชำระเป็นเวลานานครับ
 Back to list